




Dieser Ratgeber zeigt dir, wie du seriöse Anbieter von leeren Versprechen unterscheidest, welche Voraussetzungen du realistisch erfüllen musst und wie deine Chancen in typischen Situationen wie Selbstständigkeit, Arbeitslosigkeit oder im Rentenalter stehen. Kurz gesagt: Einkommen schlägt Score. Suchst du dagegen die vollständige Erklärung zu Krediten ganz ohne SCHUFA-Abfrage, findest du sie in unserem Ratgeber Kredit ohne SCHUFA.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was bedeutet "Kredit trotz SCHUFA" wirklich?
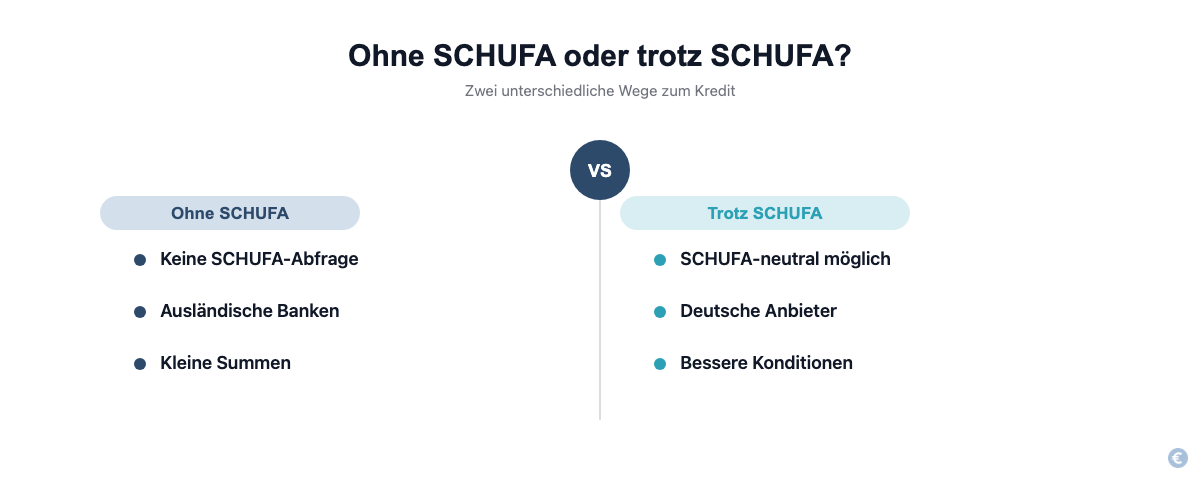
Ein Kredit trotz SCHUFA bedeutet, dass eine Bank oder ein Vermittler deine SCHUFA-Daten zwar abfragt, einen bestehenden negativen Eintrag aber nicht automatisch als Ablehnungsgrund wertet, sofern andere Faktoren wie dein Einkommen die Rückzahlung wahrscheinlich machen. Das unterscheidet sich vom Kredit ohne SCHUFA, bei dem gar keine Abfrage bei der deutschen Auskunftei stattfindet. Eine Prüfung bleibt trotzdem Pflicht. Nach §505a BGB muss jeder deutsche Kreditgeber vor einem Verbraucherdarlehen eine Bonitätsprüfung durchführen, weshalb ein Kredit komplett ohne jede Prüfung in der Praxis selten und meist auf ausländische Anbieter beschränkt ist.
Die folgende Übersicht zeigt, worin sich beide Varianten in der Praxis unterscheiden:
| Merkmal | Kredit ohne SCHUFA | Kredit trotz SCHUFA |
|---|---|---|
| SCHUFA-Abfrage | Findet nicht statt | Findet statt, meist SCHUFA-neutral als Konditionenanfrage |
| Anbieterkreis | Meist ausländische Banken ("Schweizer Kredit") | Deutsche und europäische Banken sowie Vermittler |
| Was zählt | Alternative Kriterien wie Einkommen statt SCHUFA-Score | SCHUFA-Score plus Einkommen, Bürge oder Sicherheiten |
| Verbreitung | Nischenprodukt, meist begrenzte Summen | Deutlich häufigerer, realistischerer Fall |
Ein weiterer Punkt spricht für die trotz-SCHUFA-Variante: Seit dem 1. Januar 2025 gilt die SCHUFA-100-Tage-Regel. Begleichst du eine gemeldete Zahlungsstörung innerhalb von 100 Tagen vollständig, verkürzt die SCHUFA die Speicherdauer automatisch von 36 auf 18 Monate, solange in dieser Zeit keine weiteren Störungen gemeldet werden. Ohne diese schnelle Regelung bleibt ein beglichener Negativeintrag regulär drei Jahre ab der Begleichung gespeichert, die SCHUFA löscht taggenau, Details dazu liefert Autokredit ohne SCHUFA.
Kredit ohne SCHUFA oder Kredit trotz SCHUFA: Was passt zu deiner Situation?
Als Faustregel gilt: Wer einen bestehenden negativen SCHUFA-Eintrag hat, aber ein stabiles Einkommen nachweisen kann, findet über den trotz-SCHUFA-Weg meist bessere Konditionen als über einen echten Kredit ganz ohne Abfrage. Der klassische Fall eines Kredits komplett ohne SCHUFA-Prüfung ist der sogenannte Schweizer Kredit ausländischer Banken. Er bringt eigene Auflagen und meist niedrigere Kreditsummen mit. Wenn du dich für diesen Weg interessierst, erfährst du die Details in unserem separaten Ratgeber zum Kredit ohne SCHUFA.
Woran erkennst du, ob ein Anbieter trotz SCHUFA wirklich auszahlt?
Einen seriösen Anbieter erkennst du vor allem daran, dass er keinerlei Vorkosten vor der Auszahlung verlangt, einen echten Einkommensnachweis fordert und niemals eine hundertprozentige Zusage ohne jede Prüfung verspricht. Genau hier liegt der größte Unterschied zu Betrugsmaschen, die mit "garantierter Zusage trotz SCHUFA" werben. Prüfe ein Angebot anhand dieser Punkte, bevor du Unterlagen hochlädst:
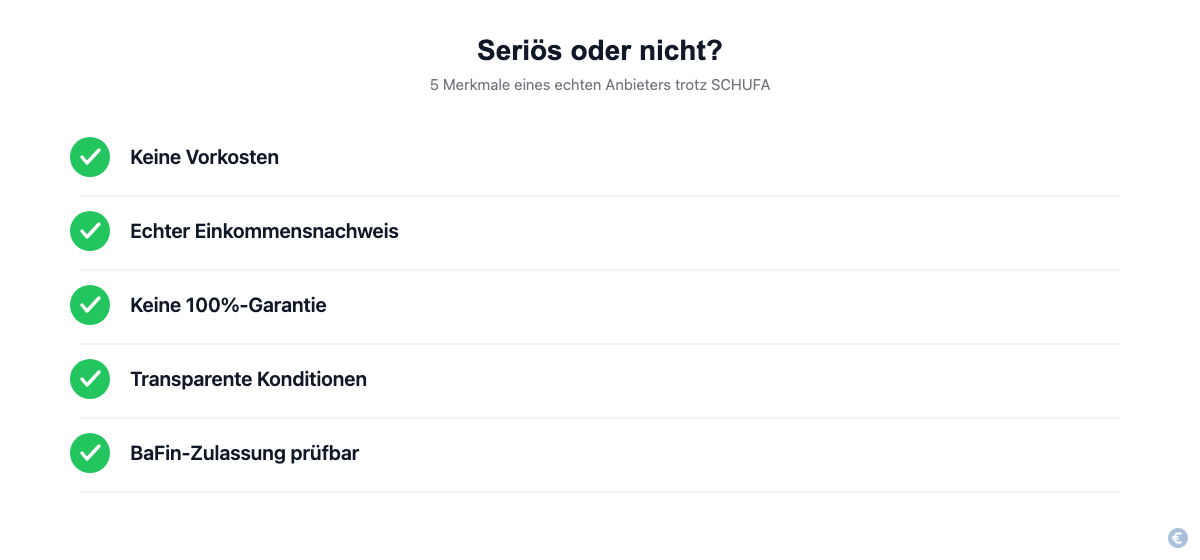
- Keine Vorkosten: Seriöse Banken und Vermittler verlangen nie Geld für Beratung, Bearbeitung oder das Einholen von Angeboten. Kosten entstehen ausschließlich in Form von Zinsen nach der tatsächlichen Auszahlung.
- Echter Einkommensnachweis gefordert: Ein seriöser Kreditgeber verlangt Gehaltsabrechnungen oder Kontoauszüge, weil ein regelmäßiges Einkommen bei geschwächter SCHUFA die zentrale Sicherheit für die Rückzahlung ist.
- Keine hundertprozentige Garantie: Kein seriöser Anbieter sagt einen Kredit ohne jede Prüfung zu. Ein "garantiert trotz SCHUFA"-Versprechen ist ein klassisches Warnsignal.
- Transparente Konditionen: Effektivzins, Laufzeit, Ratenhöhe und alle Nebenkosten stehen klar im Angebot, ohne versteckte Kosten oder aufgezwungene Zusatzversicherungen.
- BaFin-Zulassung prüfbar: Du kannst die Zulassung eines Kreditinstituts oder Finanzdienstleisters kostenlos in der BaFin-Unternehmensdatenbank nachschlagen. Fehlt der Eintrag, fehlt auch die deutsche Aufsicht.
Wenn du wissen willst, wie einzelne Anbieter in der Praxis abschneiden, lohnt sich ein Blick in unsere Erfahrungsberichte zu einzelnen Vermittlern, statt dich allein auf Werbeversprechen zu verlassen.
Welche Voraussetzungen musst du für einen Kredit trotz SCHUFA erfüllen?
Für einen Kredit trotz SCHUFA brauchst du in der Regel ein regelmäßiges, pfändbares Einkommen, Volljährigkeit, einen Wohnsitz in Deutschland und ein deutsches Bankkonto. Diese Punkte ersetzen bei einem angeschlagenen SCHUFA-Score die fehlende Sicherheit aus der Bonitätshistorie.
- Regelmäßiges Einkommen: aus Anstellung, selbstständiger Tätigkeit oder Rente, das die monatliche Rate zuverlässig deckt.
- Volljährigkeit und Wohnsitz in Deutschland: Grundvoraussetzung bei praktisch allen Anbietern.
- Deutsches Bankkonto: notwendig für Auszahlung und Ratenzahlung.
- Vollständige Unterlagen: aktuelle Gehaltsabrechnungen, Kontoauszüge der letzten Monate und ein Identitätsnachweis beschleunigen die Prüfung.
- Optional: Bürge oder zweiter Kreditnehmer: kann die Zusage wahrscheinlicher machen, wenn dein eigenes Einkommen allein nicht überzeugt.
Wie stehen deine Chancen auf einen Kredit trotz SCHUFA in deiner Situation?
Deine Chancen hängen weniger vom SCHUFA-Score allein ab als davon, wie gut du ein stabiles Einkommen für deine konkrete Lebenssituation nachweisen kannst. Die folgenden Gruppen zeigen, worauf es jeweils ankommt.
Selbstständige und Freiberufler
Ja, auch als Selbstständiger bekommst du einen Kredit trotz SCHUFA, allerdings verlangen Anbieter meist mehrere Jahre Steuerbescheide oder eine betriebswirtschaftliche Auswertung, weil dein Einkommen stärker schwankt als bei Angestellten. Mehr Details und passende Anbieter findest du in unserem Ratgeber Kredit für Selbstständige.
Arbeitslose und Bürgergeld-Bezieher
Nein, ein laufender Bezug von Grundsicherungsgeld (bis Juni 2026 Bürgergeld) allein reicht den meisten Anbietern nicht als Einkommensnachweis, weil er als unpfändbares Einkommen keine Rückzahlung absichert. Realistischer wird es mit einem Bürgen mit eigenem, stabilem Einkommen. Die konkreten Optionen erklären wir im Ratgeber Arbeitslosenkredit.
Rentner
Ja, eine feste Rente zählt bei den meisten Anbietern als reguläres Einkommen, solange sie den gewünschten Kreditbetrag realistisch deckt. Ältere Antragsteller stoßen bei sehr langen Laufzeiten aber häufiger auf Einschränkungen. Details dazu findest du im Ratgeber Kredit für Rentner.
Wenn es schnell gehen muss
Ein dringender Bedarf beschleunigt die Prüfung nicht automatisch, denn auch bei einem Sofortkredit bleibt die Einkommensprüfung Pflicht. Vollständige Unterlagen von Anfang an sind der zuverlässigste Weg, die Bearbeitung kurz zu halten. Mehr zu realistischen Auszahlungszeiten liest du im Ratgeber Sofortkredit mit sofortiger Auszahlung.
Welche Wege führen zu einem Kredit trotz SCHUFA?
Wenn deine Hausbank wegen eines Negativeintrags ablehnt, bleiben dir drei seriöse Wege. Alle drei setzen weiterhin ein regelmäßiges Einkommen voraus.
- P2P-Kreditplattformen: Auf Plattformen wie auxmoney finanzieren private Anleger deinen Kredit. Dadurch sind Zusagen auch bei Einträgen möglich, bei denen eine Direktbank ablehnt. Der Nachteil: Mit schwächerem Score steigt der Zins, weil die Anleger ihr Risiko einpreisen.
- Zweiter Kreditnehmer: Beantragst du den Kredit gemeinsam mit einer Person mit guter Bonität, verteilt die Bank das Ausfallrisiko auf zwei Schultern. Wichtig: Der zweite Kreditnehmer haftet voll für die gesamte Rückzahlung, nicht nur für die Hälfte.
- Sicherheiten: Ein abbezahltes Auto, eine Lebensversicherung mit Rückkaufswert oder eine Immobilie senken das Risiko für den Kreditgeber. Banken bewerten solche Sicherheiten aber vorsichtig und setzen eigene Beleihungsgrenzen an.
Wie beantragst du einen Kredit trotz SCHUFA, ohne deinen Score zu belasten?
Der Score-schonende Weg führt über eine SCHUFA-neutrale Konditionenanfrage: Sie prüft deine grundsätzliche Kreditwürdigkeit, ohne einen Eintrag zu erzeugen, der deinen Score verschlechtert. Erst wenn du ein konkretes Angebot verbindlich annimmst, wird eine reguläre Kreditanfrage gemeldet.
- SCHUFA-neutral anfragen: Starte mit einer Konditionenanfrage, die als "Anfrage Kreditkonditionen" gespeichert wird und nur für dich selbst sichtbar ist.
- Angebote vergleichen: Vergleiche mehrere Anbieter nach Effektivzins, Laufzeit und Nebenkosten, nicht nur nach der beworbenen Monatsrate.
- Rate realistisch durchrechnen: Prüfe mit unserem Kreditrechner, wie sich Kreditsumme, Laufzeit und Zinssatz konkret auf deine Monatsrate auswirken, bevor du dich festlegst.
- Unterlagen einreichen: Lade Einkommensnachweise, Kontoauszüge und deinen Identitätsnachweis vollständig hoch, um Rückfragen zu vermeiden.
- Vertrag prüfen und abschließen: Kontrolliere Effektivzins, Sondertilgungsrechte und Nebenkosten, bevor du unterschreibst.
Wer eine bankenunabhängige Alternative sucht, findet sie bei privaten Kreditplattformen. Wie diese Vergabe abläuft, erklären wir im Ratgeber Kredit von Privat.
Was tun, wenn die Anfrage trotz SCHUFA abgelehnt wird?
Eine einzelne Absage ist nicht das Ende deiner Möglichkeiten, denn jeder Anbieter gewichtet Einkommen, Sicherheiten und SCHUFA-Score unterschiedlich. Diese Schritte helfen dir nach einer Ablehnung weiter:
- Kostenlose SCHUFA-Selbstauskunft anfordern: So siehst du, welche Einträge tatsächlich gespeichert sind und ob sich Fehler eingeschlichen haben. Details dazu im Ratgeber SCHUFA-Selbstauskunft.
- Fehlerhafte Einträge korrigieren lassen: Falsche oder veraltete Einträge kannst du direkt bei der SCHUFA reklamieren und löschen lassen.
- Bürgen oder zweiten Kreditnehmer hinzuziehen: Ein zusätzliches, stabiles Einkommen erhöht die Zusagewahrscheinlichkeit spürbar.
- Bei einem anderen Anbieter erneut anfragen: Nutze wieder eine SCHUFA-neutrale Konditionenanfrage, damit die vorherige Absage deinen Score nicht zusätzlich belastet.
Wie verbesserst du deinen SCHUFA-Score langfristig?
Der wirksamste Hebel für einen besseren Score ist pünktliches Zahlungsverhalten über einen längeren Zeitraum, kombiniert mit wenigen offenen Krediten und wenigen Kreditanfragen in kurzer Zeit. Eine vollständige Anleitung mit zwölf konkreten Maßnahmen findest du im Ratgeber SCHUFA-Score verbessern.
FAQ: Häufig gestellte Fragen zum Kredit trotz SCHUFA
Bekomme ich einen Kredit trotz eines negativen SCHUFA-Eintrags?
Ja, ein einzelner negativer SCHUFA-Eintrag schließt einen Kredit nicht automatisch aus, wenn dein aktuelles Einkommen stabil und ausreichend hoch ist. Spezialisierte Vermittler gewichten die Einkommenssituation stärker als den reinen Score-Wert, verlangen dafür aber vollständige Nachweise.
Was ist der Unterschied zwischen Kredit ohne SCHUFA und Kredit trotz SCHUFA?
Bei einem Kredit ohne SCHUFA fragt der Anbieter keine Daten bei der deutschen Auskunftei ab, bei einem Kredit trotz SCHUFA schon, wertet einen negativen Eintrag aber nicht automatisch als Ablehnungsgrund. In der Praxis ist der trotz-SCHUFA-Weg der deutlich häufigere und oft auch günstigere Fall.
Wie schnell bekomme ich das Geld bei einem Kredit trotz SCHUFA?
Bei vollständigen Unterlagen zahlen viele Anbieter innerhalb weniger Werktage aus, während unvollständige Angaben die Prüfung auf bis zu einer Woche verlängern können. Die tatsächliche Dauer hängt stark davon ab, wie schnell du Einkommensnachweise und Identitätsprüfung abschließt.
Kann ich als Selbstständiger einen Kredit trotz SCHUFA bekommen?
Ja, auch als Selbstständiger ist ein Kredit trotz SCHUFA möglich, allerdings mit strengerer Einkommensprüfung anhand von Steuerbescheiden oder betriebswirtschaftlicher Auswertung statt einer einfachen Gehaltsabrechnung.
Was ist eine SCHUFA-neutrale Konditionenanfrage?
Eine SCHUFA-neutrale Konditionenanfrage ist eine Voranfrage, die deinen Score nicht beeinflusst, weil sie als reine "Anfrage Kreditkonditionen" gespeichert und nur für dich selbst sichtbar wird. Auch eine verbindliche Kreditanfrage senkt deinen Score laut SCHUFA nicht, sie bleibt aber zwölf Monate im Datensatz gespeichert.
Ab welchem SCHUFA-Score bekommst du noch einen Kredit?
Eine feste Punktgrenze gibt es nicht, denn jede Bank entscheidet nach eigenen Regeln. Die SCHUFA ordnet ihren Score seit der Reform im März 2026 auf einer Skala von 100 bis 999 Punkten ein: ab 776 Punkten „Hervorragend“, ab 709 „Gut“, ab 642 „Akzeptabel“, darunter „Ausreichend“. Unter 642 Punkten wird ein Bankkredit schwieriger, dann kommen eher spezialisierte Vermittler, P2P-Plattformen oder ein zweiter Kreditnehmer in Frage. Bei einer offenen Zahlungsstörung berechnet die SCHUFA gar keinen Score.
Wie lange bleibt ein negativer SCHUFA-Eintrag sichtbar?
Ein beglichener Negativeintrag wird regulär taggenau drei Jahre nach der Zahlung gelöscht, seit Januar 2025 verkürzt die SCHUFA-100-Tage-Regel diese Frist aber auf 18 Monate, wenn du die Forderung innerhalb von 100 Tagen vollständig ausgleichst.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.