




In diesem Ratgeber erfährst du, welche Banken und Kreditgeber Selbstständige tatsächlich genehmigen, welche Voraussetzungen du erfüllen musst und wie du deine Chancen konkret verbesserst.
Auf einen Blick:
- Privatkredit als Selbstständiger: bei ING, Targobank und anderen möglich
- Gewerbekredit: über Kreditvermittler oder spezialisierte Anbieter
- Kleine Beträge schnell: über Minikredite und Sofortkredite auch bei unregelmäßigem Einkommen
- Schlechte Schufa: P2P-Plattformen und Kreditvermittler als Alternative
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Warum haben Selbstständige es bei Banken schwerer?
Banken vergeben Kredite nach Rückzahlungswahrscheinlichkeit. Bei Angestellten ist das einfach: Lohnzettel, Festanstellung, pfändbares Gehalt, die Bank kann das Risiko gut berechnen.
Bei Selbstständigen fehlen diese klaren Signale:
- Schwankende Einnahmen: Mal 4.000 Euro, mal 800 Euro, klassische Bonitätsprüfungen kommen mit unregelmäßigen Einnahmen schlecht zurecht
- Kein Gehaltsnachweis: Statt Lohnzettel brauchst du Steuerbescheide, BWA oder Jahresabschlüsse, Dokumente, die viele Banken aufwendiger auszuwerten finden
- Kürzere oder unklare Unternehmenshistorie: Gründer oder Freiberufler mit weniger als zwei Jahren Selbstständigkeit gelten als besonders unsicheres Risiko
- Pfändungsfreigrenze: Ein Angestellter kann bei Ausfall gepfändet werden, bei Selbstständigen mit geringem oder stark variierendem Einkommen geht das oft nicht
Das ist kein pauschales Nein zu Selbstständigen, es ist ein Problem der Risikoberechnung. Wer die richtigen Anbieter kennt, bekommt trotzdem einen Kredit.
Kreditarten für Selbstständige im Überblick
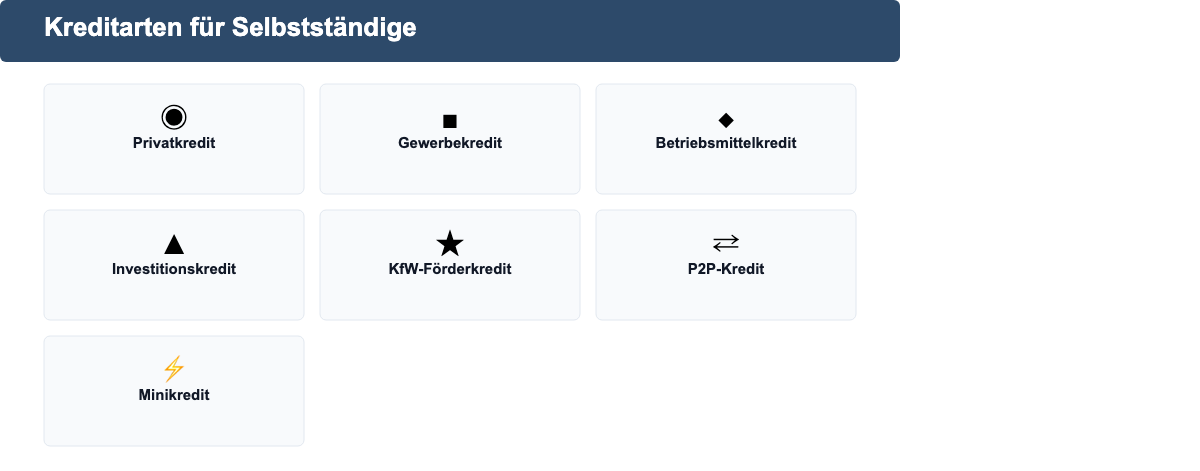
Nicht alle Kreditarten passen zu jedem Zweck. Hier die wichtigsten auf einen Blick:
- Privatkredit: Für private Ausgaben (Renovierung, Auto, Urlaub), auch als Selbstständiger beantragbar. Viele Direktbanken bieten das an.
- Gewerbekredit / Unternehmenskredit: Für betriebliche Investitionen. Höhere Anforderungen, aber größere Beträge möglich.
- Betriebsmittelkredit: Für laufende Kosten wie Miete, Personal oder Wareneinkauf. Oft als Kontokorrentlinie.
- Investitionskredit: Für Anschaffungen mit langfristigem Nutzen: Maschinen, IT, Fahrzeuge.
- KfW-Gründerkredit / Förderkredit: Staatlich geförderte Kredite für Existenzgründer. Zinsgünstig, aber mit aufwendigem Antragsprozess.
- P2P-Kredit (Kredit von Privat): Kapital von Privatinvestoren statt Banken: andere Vergabekriterien, oft auch bei schwierigen Bonitätslagen möglich.
- Minikredit / Sofortkredit: Kleine Beträge (100 bis 3.000 Euro) mit schneller Auszahlung, auch bei unregelmäßigem Einkommen.
Wichtiger Unterschied: Banken trennen streng zwischen Privatkredit (für persönliche Ausgaben) und Gewerbekredit (für betriebliche Zwecke). Der Privatkredit hat in der Regel niedrigere Hürden. Du gibst bei der Antragstellung den Verwendungszweck an, damit steuert sich auch, welche Dokumente und Kriterien gelten.
Welche Bank genehmigt Selbstständigen wirklich einen Kredit?
Das ist die entscheidende Frage und die ehrliche Antwort ist: Es kommt stark auf den Anbietertyp an.
ING: Privatkredit für Freiberufler
Die ING bietet Freiberuflern und Selbstständigen einen Ratenkredit an, der nur für private Zwecke genutzt werden darf. Die Hürden sind vergleichsweise niedrig:
- Nur die letzten 2 Steuerbescheide erforderlich
- Stabiles monatliches Einkommen muss nachweisbar sein
- Sofort-Zusage nach Online-Antrag
- Kreditbeträge von 5.000 bis 100.000 Euro, Laufzeiten 12 bis 120 Monate
- Kein Verwendungsnachweis: freie Verwendung für private Zwecke
Einschränkung: Die ING vergibt diesen Kredit ausdrücklich nicht für gewerbliche Zwecke. Wer das Geld in sein Unternehmen stecken will, muss das bei der Antragstellung klar trennen. Mehr zur ING findest du im ING-Ratgeber.
Targobank: Selbstständigenkredit mit klaren Kriterien
TARGOBANK Ratenkredit- Betrag
- 1.500 bis 80.000 €
- Laufzeit
- 12 bis 96 Monate
- eff. Jahreszins
- 3,49 bis 10,99 %
- Auszahlung
- 1 bis 2 Bankarbeitstage
- Prüfung
- SCHUFA-neutrale Anfrage
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Die Targobank bietet einen spezialisierten Privatkredit für Selbstständige an. Die Kriterien sind klar definiert:
- Mindestens 3 Jahre selbstständig tätig (Firma mit Geschäfts- und Wohnsitz in Deutschland)
- Mindestens 14.000 Euro Jahreseinkommen aus Gewerbe oder freiberuflicher Tätigkeit
- Kein laufendes Mahn- oder Insolvenzverfahren
- Kredit von 1.500 bis 50.000 Euro, Laufzeit 12 bis 84 Monate
- Ratenpause möglich (einmal pro Jahr), kostenlose Sondertilgungen bis 50 Prozent des Kapitalsaldos
Wer die Kriterien erfüllt, hat bei der Targobank gute Chancen. Mehr dazu: Targobank-Ratgeber.
auxmoney: P2P für schwierige Fälle
Bei auxmoney entscheiden nicht Bankalgorithmen, sondern Privatanleger über die Kreditvergabe. Das macht die Plattform besonders interessant, wenn Hausbanken abgelehnt haben:
- Beträge von 1.000 bis 50.000 Euro
- Laufzeiten von 12 bis 84 Monaten
- Auch bei schwächerer Bonität oder kurzer Unternehmenshistorie möglich
- Konditionsanfrage ist schufa-neutral
- Auszahlung laut auxmoney im besten Fall innerhalb von 24 Stunden, bei Rückfragen kann es länger dauern
Realistisch: Je schlechter die Bonität, desto höher der Zinssatz. Aber bei auxmoney bekommt man oft noch ein Angebot, wo eine klassische Bank ablehnt.
Kreditvermittler: gleichzeitig viele Banken anfragen
Kreditvermittler wie bon-kredit, MAXDA und creditolo prüfen deine Anfrage bei oft 100 bis 250 Partnerbanken gleichzeitig. Das erhöht die Chancen erheblich, weil verschiedene Banken unterschiedliche Kriterien haben.
Vorteile:
- Eine einzige Anfrage, viele Banken werden geprüft
- Konditionsanfrage ist schufa-neutral
- Spezialisiert auf schwierigere Bonitätslagen
- Kostenlos (Vermittler werden von den Banken bezahlt)
Wichtig: Nur wenn du ein konkretes Angebot annimmst, erfolgt eine harte Schufa-Anfrage. Bis dahin bleibt alles schufa-neutral.
Minikredit-Anbieter: schnell, kleine Beträge
Wenn du nur einen kleinen Betrag für kurze Zeit brauchst, sind Minikredit-Anbieter wie Cashper und Vexcash oft die schnellste Option:
- Beträge von 100 bis 1.500 Euro
- Laufzeiten von 15 Tagen bis 3 Monaten
- Auszahlung teils innerhalb von 24 Stunden, bei VEXCASH nur mit dem kostenpflichtigen Smart-Paket (69 Euro), sonst 8 bis 10 Werktage
- Auch bei unregelmäßigem Einkommen oder schwächerer Bonität möglich
- Oft höhere Zinsen als günstige Ratenkredite
Diese Anbieter eignen sich für kurzfristige Liquiditätsengpässe, nicht für größere Investitionen.
Anbieter-Vergleich: Kredit für Selbstständige
| Anbieter | Art | Betrag | Laufzeit | Besonderheit | Schufa-Anfrage |
|---|---|---|---|---|---|
| ING | Privatkredit | 5.000-100.000 EUR | 12-120 Mo | Nur 2 Steuerbescheide | Konditionsanfrage möglich |
| Targobank | Privatkredit Selbstständige | 1.500-50.000 EUR | 12-84 Mo | Min. 3 Jahre, min. 14.000 EUR/Jahr | Ja |
| auxmoney | P2P-Kredit | 1.000-50.000 EUR | 12-84 Mo | Privatanleger: auch bei schwacher Bonität | schufa-neutral |
| bon-kredit | Kreditvermittler | bis 300.000 EUR | flexibel | Viele Partnerbanken, Spezialist | schufa-neutral |
| MAXDA | Kreditvermittler | bis 300.000 EUR | flexibel | Spezialist schlechte Bonität | schufa-neutral |
| creditolo | Kreditvermittler | bis 100.000 EUR | flexibel | Schnelle Rückmeldung | schufa-neutral |
| Cashper | Minikredit | 100-1.500 EUR | 15-60 Tage | Schnell, auch bei schwacher Bonität | schufa-neutral möglich |
| Vexcash | Minikredit | 100-1.000 EUR | 1-3 Monate | Schufa-neutrale Anfrage | schufa-neutral |
Konditionen können sich ändern. Prüfe aktuelle Angaben direkt beim jeweiligen Anbieter.
Welche Voraussetzungen musst du erfüllen?
Die genauen Voraussetzungen variieren je nach Anbieter, aber folgende Punkte prüft fast jede Bank:
- Volljährigkeit: Du musst mindestens 18 Jahre alt sein
- Wohnsitz in Deutschland: Antragsvoraussetzung bei fast allen Anbietern
- Schufa: Keine schwerwiegenden Negativeinträge (laufende Insolvenz oder Pfändungen sind in der Regel ein Ausschlusskriterium)
- Nachweisbares Einkommen: Auch bei Selbstständigen muss ein regelmäßiges oder zumindest wiederkehrendes Einkommen nachweisbar sein, die meisten Anbieter verlangen die Steuerbescheide der letzten 1-2 Jahre
- Mindestbetriebsdauer: Viele Banken verlangen mindestens 1-2 Jahre Selbstständigkeit. Die Targobank setzt die Grenze bei 3 Jahren, die ING akzeptiert 2 Steuerbescheide
- Keine offenen Mahnbescheide oder Insolvenzverfahren: Das ist oft ein harter Ausschlussgrund
Tipp: Mehr über die Grundlagen der Kreditwürdigkeit für Selbstständige erfährst du im Ratgeber Kreditfähigkeit.
Welche Unterlagen brauchst du?
Die benötigten Dokumente unterscheiden sich nach Anbieter und Rechtsform. Eine Übersicht:
Standard-Unterlagen (fast alle Anbieter verlangen das)
- Gültiger Personalausweis oder Reisepass
- Letzte 2 Einkommenssteuerbescheide
- Aktuelle Kontoauszüge (letzte 3 Monate)
- Für private Kredite: ggf. Selbstauskunft über Ausgaben und weitere Verbindlichkeiten
Je nach Rechtsform
| Rechtsform | Zusätzliche Unterlagen |
|---|---|
| Einzelunternehmer / Freiberufler | EÜR oder Jahresabschluss, aktuelle BWA |
| GbR | Gesellschaftsvertrag, Steuerbescheide aller Gesellschafter |
| GmbH / UG | Handelsregisterauszug, letzter Jahresabschluss, Gehaltsnachweis Geschäftsführer (max. 3 Monate alt) |
| KG / OHG / PartG | Handelsregister- bzw. Partnerschaftsregisterabdruck, aktuelle BWA |
Tipp: Lass die Unterlagen am besten von deinem Steuerberater zusammenstellen, ordentlich aufbereitete Dokumente, besonders eine aktuelle BWA, erhöhen die Chancen auf Genehmigung. Mehr Infos zum Thema Einkommensnachweis für Selbstständige.
So erhöhst du deine Chancen auf einen Kredit
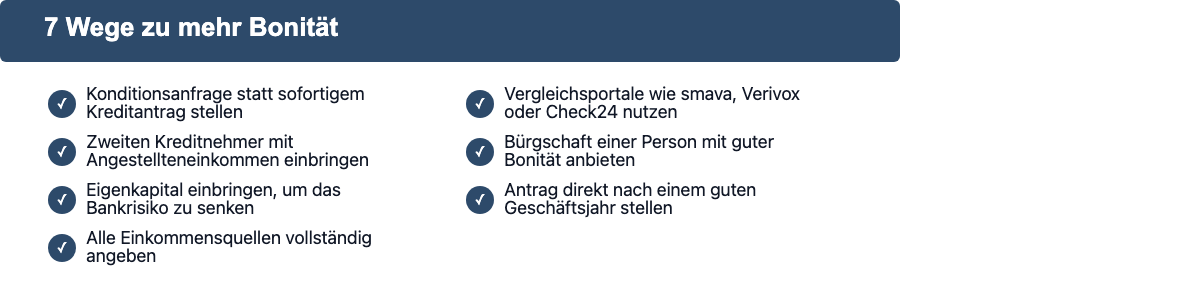
Selbstständige haben es schwerer als Angestellte, aber mit der richtigen Vorbereitung lassen sich die Chancen deutlich verbessern:
1. Konditionsanfrage statt sofortigem Kreditantrag Eine Konditionsanfrage ist schufa-neutral und hinterlässt keinen negativen Eintrag. Erst wenn du ein konkretes Angebot annimmst, erfolgt eine harte Schufa-Anfrage. Nutze das: Stell zuerst überall Konditionsanfragen und vergleiche, bevor du dich festlegst.
2. Vergleichsportale nutzen Über smava, Verivox oder Check24 kannst du mit einer einzigen Anfrage viele Banken gleichzeitig anfragen. Das spart Zeit und gibt dir einen guten Marktüberblick.
3. Zweiten Kreditnehmer einbringen Wenn du einen Partner, Ehepartner oder ein Familienmitglied mit regelmäßigem Angestellteneinkommen als zweiten Kreditnehmer einbringst, stärkt das die Bonität des Antrags erheblich. Die Wahrscheinlichkeit einer Genehmigung und die Höhe des möglichen Betrags steigen deutlich.
4. Bürgschaft anbieten Eine dritte Person mit guter Bonität bürgt für deinen Kredit. Der Bürge haftet nur im Fall deines Zahlungsausfalls, für die Bank ist das aber ausreichend, um das Risiko zu senken.
5. Eigenkapital einbringen Wer einen Teil der benötigten Summe selbst mitbringt, reduziert das Risiko für die Bank und bekommt oft bessere Konditionen.
6. Besten Zeitpunkt wählen Der beste Zeitpunkt für einen Kreditantrag ist direkt nach einem guten Geschäftsjahr, also wenn der aktuelle Steuerbescheid vorliegt und positive Zahlen zeigt. Vermeide Anträge mitten in schwachen Phasen.
7. Alle Einkommensquellen angeben Nebeneinkünfte, Mieteinnahmen, Kindergeld: all das zählt. Viele Selbstständige verschenken Bonität, weil sie nicht alle Einkommensquellen vollständig angeben.
Kredit für Selbstständige mit schlechter Schufa
Wenn deine Schufa Negativeinträge hat, schließen das die meisten Direktbanken aus. Es gibt aber realistische Alternativen:
P2P-Plattformen: Bei auxmoney entscheiden Privatanleger, wem sie Geld leihen, nicht ein Bankalgorithmus. Giromatch arbeitet als Kreditplattform bzw. Vermittler. Das macht diese Plattformen zugänglicher für Selbstständige mit schwieriger Bonität. Die Zinsen sind oft höher, aber eine Finanzierung ist möglich.
Spezialisierte Kreditvermittler: MAXDA, creditolo und bon-kredit haben Partnerbanken, die auch bei schwieriger Bonität Kredite vergeben. Die Anfrage ist schufa-neutral.
Schweizer Kredit: Über Anbieter wie die Sigma Kreditbank kannst du einen Kredit ohne Schufa-Abfrage bekommen, das ist der sogenannte Schweizer Kredit. Beträge bis ca. 3.500 Euro, höhere Zinsen, aber keine Schufa-Prüfung. Mehr dazu: Kredit ohne Schufa.
Realistisch bleiben: Bei schlechter Bonität sind die Konditionen in der Regel schlechter, höhere Zinsen, kleinere Beträge, kürzere Laufzeiten. Wenn du größere Summen brauchst, ist es besser, zuerst die Bonität zu verbessern (Schufa-Selbstauskunft anfordern, fehlerhafte Einträge korrigieren lassen, bestehende Verbindlichkeiten reduzieren) und dann einen zweiten Versuch zu starten.
Häufige Fragen zum Kredit für Selbstständige
Kann ich als Selbstständiger überhaupt einen Kredit bekommen?
Ja, das ist möglich, aber nicht bei jeder Bank. Klassische Hausbanken und Direktbanken ohne Selbstständigen-Angebote lehnen oft ab. Spezialisierte Anbieter, Kreditvermittler und P2P-Plattformen vergeben trotzdem Kredite.
Welche Bank gibt Selbstständigen am leichtesten einen Kredit?
Die ING hat relativ niedrige Hürden (nur 2 Steuerbescheide, online, Sofortzusage), aber nur für private Verwendung. Für gewerbliche Zwecke oder bei schwieriger Bonität sind Kreditvermittler wie bon-kredit oder MAXDA die zugänglichsten Optionen.
Was ist der Unterschied zwischen Privatkredit und Gewerbekredit für Selbstständige?
Ein Privatkredit wird für persönliche Ausgaben genutzt, du kannst ihn auch als Selbstständiger beantragen. Ein Gewerbekredit finanziert betriebliche Ausgaben. Für Privatkredite gelten in der Regel niedrigere Hürden und mehr Anbieter stehen zur Auswahl.
Was kostet ein Kredit für Selbstständige?
Das hängt von Bonität, Laufzeit, Anbieter und Betrag ab. Zwei Beispiele für Ratenkredite: Die TARGOBANK nennt 3,49 bis 10,99 Prozent effektiven Jahreszins, easyCredit 5,99 bis 16,99 Prozent. Bei schwieriger Bonität oder über Kreditvermittler liegen die Zinsen oft höher. Minikredite sind kurzfristig, haben aber die höchsten relativen Kosten.
Beispiel nach § 17 PAngV: easyCredit
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Bekomme ich als Gründer einen Kredit?
Das ist schwierig, aber nicht unmöglich. Viele Banken verlangen mindestens 2 Jahre Selbstständigkeit. Als Gründer in der Startphase bieten sich KfW-Gründerkredite, Mikrokredite der KfW oder P2P-Plattformen wie auxmoney an. Auch staatliche Förderprogramme (Bürgschaftsbanken der Länder) können den Weg zu einem Kredit öffnen.
Was tun, wenn mein Kredit abgelehnt wurde?
Frag zuerst nach dem Ablehnungsgrund. Oft liegt es an der Schufa oder an unvollständigen Unterlagen. Dann: Kreditvermittler (bon-kredit, MAXDA) probieren, oder auxmoney als P2P-Alternative. Für kleine Beträge kannst du auch Minikredit-Anbieter wie Cashper oder Vexcash anfragen. Falls die Ablehnung an der Schufa liegt, lohnt sich eine Selbstauskunft bei der Schufa, fehlerhafte Einträge können korrigiert werden.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.