




Autokredit ohne SCHUFA: Fahrzeugfinanzierung trotz Eintrag

Vergleiche hier die besten Minikredite:
Zuletzt aktualisiert: 03.10.2026
Ein Autokredit komplett ohne SCHUFA-Abfrage existiert bei keinem seriösen Anbieter in Deutschland. Was tatsächlich möglich ist: eine SCHUFA-neutrale Konditionsanfrage, die Ihren Score nicht belastet, und ein Autokredit trotz eines negativen SCHUFA-Eintrags, wenn Einkommen und Sicherheiten stimmen. Dieser Ratgeber zeigt, wie die SCHUFA-Prüfung beim Autokredit tatsächlich funktioniert, welche Schritte Ihre Chancen wirklich erhöhen, welche Alternativen bei einer Ablehnung bleiben und woran Sie unseriöse Anbieter erkennen. Einen allgemeinen Zins- und Anbietervergleich ohne Fokus auf SCHUFA-Probleme finden Sie im Autokredit-Vergleich 2026.
Was bedeutet “Autokredit ohne SCHUFA” wirklich?
Kein seriöses Kreditinstitut in Deutschland vergibt einen Autokredit komplett ohne SCHUFA-Abfrage, denn jede Bank ist per Gesetz zur Bonitätsprüfung verpflichtet. Anbieter, die mit “garantiert ohne SCHUFA” werben, meinen fast immer etwas anderes: eine SCHUFA-neutrale Konditionsanfrage oder einen Kredit trotz eines bestehenden negativen Eintrags.
Der Unterschied zwischen diesen beiden Begriffen entscheidet, wie Sie suchen sollten:
- Autokredit ohne SCHUFA bedeutet im echten Anbietermarkt: keine SCHUFA-Abfrage bei der reinen Konditionsanfrage. Diese Anfrage taucht nicht in Ihrer SCHUFA-Auskunft auf und verändert Ihren Score nicht.
- Autokredit trotz SCHUFA bedeutet: Der Anbieter fragt die SCHUFA zwar ab, lehnt Sie aber nicht automatisch wegen eines negativen Eintrags ab, sondern bewertet zusätzlich Einkommen, laufende Verpflichtungen und die Art des Eintrags.
Für die meisten Leserinnen und Leser mit einem negativen SCHUFA-Eintrag ist die zweite Variante die realistische. Ein Anbieter, der tatsächlich keinerlei Bonitätsprüfung durchführt, verstößt gegen die Sorgfaltspflicht aus dem Kreditwesengesetz und gehört fast immer in die Kategorie der unseriösen Angebote, die weiter unten in diesem Artikel beschrieben werden.
Wie funktioniert die SCHUFA-Prüfung beim Autokredit?
Die SCHUFA bewertet Ihre Kreditwürdigkeit anhand eines Scores zwischen 100 und 999 Punkten, den Banken zusätzlich zu Einkommen und laufenden Verpflichtungen in ihre Kreditentscheidung einbeziehen. Ein hoher Score signalisiert ein geringes Ausfallrisiko, ein niedriger Score oder ein aktiver Negativeintrag machen eine Zusage schwieriger, aber nicht automatisch unmöglich.
Nicht jeder SCHUFA-Eintrag wirkt gleich schwer. Banken unterscheiden in der Praxis zwischen mehreren Kategorien:
- Harte Negativmerkmale: Zahlungsausfälle, Mahnbescheide, eidesstattliche Versicherungen oder eine laufende Privatinsolvenz. Diese führen bei den meisten Banken zur Ablehnung.
- Weiche Merkmale: Reguläre Vertragsabschlüsse, laufende Kredite oder Kontoeröffnungen. Diese sind neutral bis leicht negativ und stören die meisten Kreditgeber kaum.
- Kleinere, erledigte Einträge: Bereits beglichene Forderungen erscheinen zwar oft noch eine Zeit lang in der Auskunft, wirken sich aber deutlich schwächer aus als offene Forderungen.
Die SCHUFA speichert Daten zu rund 67,5 Millionen Privatpersonen in Deutschland (laut Angaben von Vergleichsportalen wie FINANZCHECK.de). Ihre eigene Einschätzung sollten Sie deshalb nie aus dem Bauchgefühl treffen: Eine kostenlose SCHUFA-Selbstauskunft nach Art. 15 DSGVO zeigt genau, welche Einträge aktuell gespeichert sind, und deckt gelegentlich sogar fehlerhafte Einträge auf, die sich korrigieren lassen.
Bekomme ich einen Autokredit trotz negativer SCHUFA?
Ja, ein negativer SCHUFA-Eintrag bedeutet nicht automatisch die Ablehnung: Bei stabilem Einkommen, ausreichend Sicherheiten und ohne schwere Negativmerkmale ist ein Autokredit trotz SCHUFA möglich. Die Kreditentscheidung stützt sich dann stärker auf Ihr Einkommen, laufende Verpflichtungen und eine individuelle Haushaltsrechnung als auf den SCHUFA-Score allein.
Ihre realistischen Chancen hängen stark davon ab, in welcher Situation Sie sich befinden:
- Nur ein niedriger Score, keine harten Einträge: Die Chancen stehen gut, besonders bei einem zweckgebundenen Autokredit, der durch das Fahrzeug selbst besichert ist.
- Ein oder mehrere harte Negativmerkmale, aber kein Insolvenzverfahren: Möglich, aber deutlich schwieriger. Ein Zweitkreditnehmer oder eine Bürgschaft erhöhen die Chancen spürbar.
- Laufende Privatinsolvenz: Ein regulärer Autokredit ist in dieser Phase praktisch ausgeschlossen. Realistische Alternativen sind ein Fahrzeugkauf mit Zustimmung des Insolvenzverwalters oder eine Finanzierung über eine dritte Person.
Ein zweckgebundener Autokredit ist gegenüber einem freien Ratenkredit im Vorteil, weil das finanzierte Fahrzeug selbst als Sicherheit dient. Das senkt das Risiko für die Bank und wirkt sich in der Praxis oft positiv auf die Entscheidung aus, auch bei einem angeschlagenen Score.
Mit diesen Schritten erhöhen Sie Ihre Chancen auf einen Autokredit trotz SCHUFA
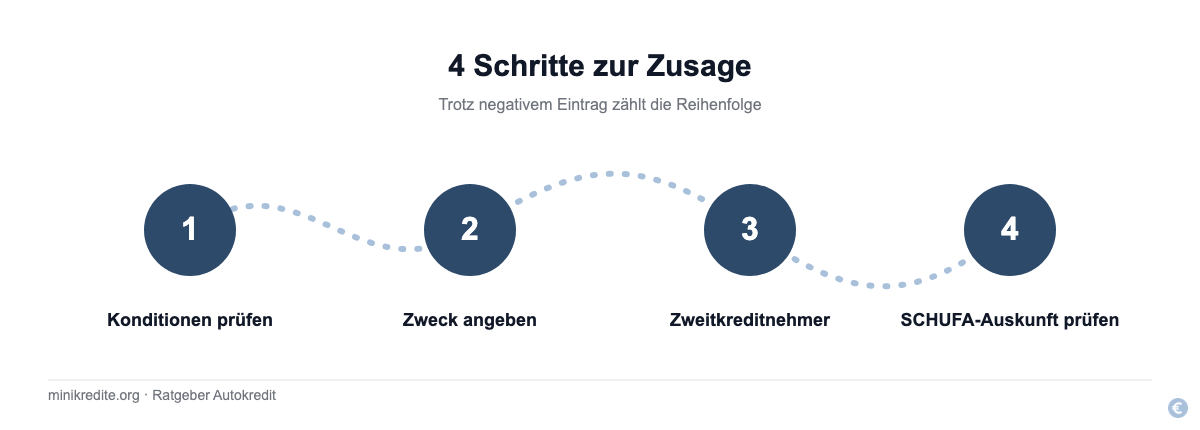
SCHUFA-neutrale Konditionsanfrage nutzen
Stellen Sie bei einem Kreditvergleich immer eine Konditionsanfrage, nie direkt eine verbindliche Kreditanfrage. Eine Konditionsanfrage hinterlässt keinen Eintrag in Ihrer SCHUFA-Auskunft und beeinflusst Ihren Score nicht. Erst wenn Sie ein konkretes Angebot tatsächlich annehmen, fragt die Bank Ihre Bonität verbindlich ab.
Verwendungszweck klar angeben
Geben Sie beim Kreditantrag an, dass es sich um eine Fahrzeugfinanzierung handelt. Ein zweckgebundener Autokredit gilt bei vielen Banken als risikoärmer als ein freier Kredit, weil das Fahrzeug im Zweifel als Sicherheit verwertet werden kann.
Zweitkreditnehmer oder Bürgschaft einbringen
Ein Ehepartner, Familienmitglied oder eine andere Person mit stabilem Einkommen und sauberer SCHUFA als Zweitkreditnehmer oder Bürge kann eine Ablehnung in eine Zusage verwandeln. Die Bank bewertet dann das gemeinsame Einkommen und die kombinierte Bonität.
SCHUFA-Auskunft vor dem Antrag prüfen
Fordern Sie Ihre kostenlose Datenkopie bei der SCHUFA an, bevor Sie einen Kreditantrag stellen. Fehlerhafte oder veraltete Einträge lassen sich reklamieren und korrigieren, was Ihren Score innerhalb weniger Wochen verbessern kann. Wie Sie Ihren Score gezielt verbessern, erklärt der Ratgeber zum SCHUFA-Score verbessern im Detail.
Welche Alternativen gibt es, wenn die Bank ablehnt?
Wenn die Hausbank Ihren Autokredit ablehnt, ist das nicht das Ende der Finanzierungsmöglichkeiten. Die folgende Übersicht vergleicht die realistischen Wege nebeneinander, statt nur eine einzelne Option zu bewerben.
| Option | Voraussetzung | Realistisch bei negativer SCHUFA | Besonderheit |
|---|---|---|---|
| Zweitkreditnehmer oder Bürgschaft | Zweite Person mit stabilem Einkommen und sauberer SCHUFA | Hoch | Erhöht die Zusagechance spürbar, verpflichtet aber auch die zweite Person |
| Händlerfinanzierung / 0-Prozent-Finanzierung | Kauf direkt beim Händler oder Hersteller | Mittel | Oft weniger strenge Bonitätsprüfung, dafür meist nur für bestimmte Modelle |
| Alternative Kreditgeber mit eigenem Scoring | Nachweisbares Einkommen, unabhängig vom SCHUFA-Score allein | Mittel bis hoch | Bewerten Einkommen und Haushaltsrechnung stärker als den reinen SCHUFA-Score, dafür oft höhere Zinsen |
| Gebrauchtwagen mit Barzahlung oder Ansparen | Vorhandenes Eigenkapital oder Zeit zum Ansparen | Immer möglich | Keine Kreditprüfung nötig, dafür kein sofortiger Kauf |
| Mietkauf | Regelmäßiges Einkommen, oft ohne klassische SCHUFA-Vollauskunft | Mittel | Fahrzeug gehört erst nach vollständiger Zahlung wirklich Ihnen, Konditionen genau prüfen |
| Leasing | Ausreichende Bonität beim Leasinggeber, teils leichter bei einem Gewerbe-Leasing | Mittel | Leasinggeber bleibt während der Laufzeit Eigentümer des Fahrzeugs, dadurch geringeres Ausfallrisiko für den Anbieter, dafür keine eigene Vermögensbildung |
Einen Überblick über weitere Finanzierungswege abseits der klassischen Bank, auch bei angespannter Bonität, gibt der Ratgeber zu den vier Wegen der Produktfinanzierung. Wer die eigene Ausgangslage zuerst grundsätzlich verbessern will, findet im Überblick zu Krediten trotz SCHUFA weitere anbieterunabhängige Einordnung. Spezialisierte, teils ausländische Institute werben zusätzlich mit einer stark reduzierten oder ganz ausbleibenden SCHUFA-Abfrage. Ein fester Zinssatz lässt sich dafür seriös nicht nennen, in der Praxis liegen diese Angebote aber meist deutlich über den Konditionen einer deutschen Bank, weshalb sich ein genauer Vergleich der Gesamtkosten lohnt, bevor Sie sich darauf einlassen.
Autokredit oder Händlerfinanzierung: Was ist bei negativer SCHUFA günstiger?
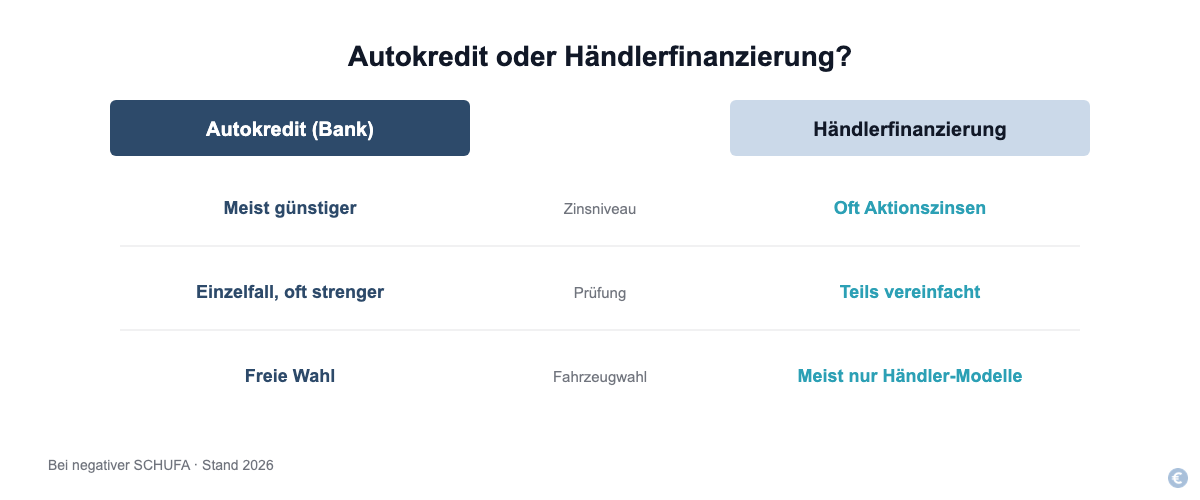
Ein klassischer Autokredit ist bei negativer SCHUFA in den meisten Fällen die günstigere Option, weil er durch das Fahrzeug selbst besichert ist und dadurch niedrigere Zinsen ermöglicht als ein freier Kredit. Die Händlerfinanzierung punktet dagegen oft mit einer schnelleren Zusage und teils mit vergünstigten Aktionszinsen, die aber meist nur für bestimmte Modelle und mit Anzahlung gelten.
| Kriterium | Autokredit (Bank) | Händlerfinanzierung |
|---|---|---|
| Zinsniveau bei negativer SCHUFA | Meist günstiger, da zweckgebunden und besichert | Kann durch Aktionszinsen niedriger wirken, oft an Bedingungen geknüpft |
| Prüfung bei negativer SCHUFA | Individuelle Einzelfallprüfung, oft strenger | Teils vereinfachte Prüfung über die Hausbank des Händlers |
| Flexibilität bei der Fahrzeugwahl | Freie Wahl von Modell und Verkäufer | Meist nur Fahrzeuge des jeweiligen Händlers oder Herstellers |
| Eigentum während der Laufzeit | Käufer wird sofort Eigentümer, Bank sichert sich über das Fahrzeug ab | Je nach Vertrag bleibt der Händler oder die Bank länger wirtschaftlicher Eigentümer |
Wer bereits einen negativen SCHUFA-Eintrag hat, sollte beide Wege parallel per SCHUFA-neutraler Konditionsanfrage prüfen, statt sich vorab auf eine Option festzulegen. Erst der konkrete Effektivzins beider Angebote zeigt, welcher Weg im Einzelfall günstiger ist.
Woran erkennen Sie unseriöse Anbieter ohne SCHUFA-Prüfung?
Gerade bei der Suche nach einem Autokredit ohne SCHUFA tummeln sich unseriöse Anbieter, die gezielt Menschen in finanziellen Schwierigkeiten ansprechen. Diese Warnsignale sollten Sie ernst nehmen:
- Vorkasse für eine angebliche “Fahrzeugreservierung” oder “Bearbeitungsgebühr”, bevor ein Vertrag überhaupt zustande kommt. Ein Kreditvermittler darf nach § 655c BGB eine Vergütung ohnehin erst verlangen, wenn der Kredit tatsächlich ausgezahlt wurde, nicht im Voraus
- Kein Impressum, keine ladungsfähige Adresse in Deutschland oder der EU
- Keine erkennbare Erlaubnis nach § 34c Gewerbeordnung für die gewerbliche Kreditvermittlung
- Kontaktaufnahme ausschließlich über private Zwischenhändler statt über eine lizenzierte Bank oder einen registrierten Kreditvermittler
- Zusicherung einer Kreditzusage, ohne jemals Einkommen oder Ausgaben abzufragen
- Erzwungener Abschluss teurer Zusatzverträge wie einer Restschuldversicherung als Bedingung für die Kreditzusage
- Auffällig positive, aber nicht überprüfbare Kundenbewertungen ohne echte Namen oder Details
- Druck zur schnellen Unterschrift, ohne Bedenkzeit oder schriftliche Widerrufsbelehrung. Verbraucherdarlehensverträge sehen nach § 495 in Verbindung mit § 355 BGB grundsätzlich ein Widerrufsrecht vor, und ohne ordnungsgemäße schriftliche Belehrung beginnt die Widerrufsfrist gar nicht erst zu laufen. Wurde der Kredit direkt beim Händler zur Finanzierung des Fahrzeugs abgeschlossen, gilt er meist als verbundenes Geschäft nach § 358 BGB: Ein wirksamer Widerruf des Kredits löst dann auch den Kaufvertrag
Kein seriöser Kreditgeber verlangt Vorauszahlungen, bevor der Kreditvertrag unterschrieben ist. Wenn ein Angebot eine sofortige Zusage ganz ohne jede Bonitätsprüfung verspricht, ist das selbst kein Vorteil, sondern das deutlichste Warnsignal im gesamten Vergleich.
Beispielrechnung: Was kostet ein Autokredit trotz SCHUFA-Eintrag?
Der tatsächliche Zinssatz bei einem Autokredit trotz SCHUFA-Eintrag ist immer bonitätsabhängig und hängt von Einkommen, Sicherheiten und der Schwere des Eintrags ab. Eine feste Zahl lässt sich seriös nicht versprechen, aber eine Beispielrechnung zeigt die Größenordnung: Bei einem Kreditbetrag von 15.000 Euro, einer Laufzeit von 60 Monaten und einem bonitätsabhängigen effektiven Jahreszins von 7,9 Prozent liegt die monatliche Rate bei rund 303 Euro, die Gesamtkosten über die Laufzeit bei etwa 18.180 Euro.
Bei einem angespannten SCHUFA-Profil fällt der tatsächliche Zinssatz häufig höher aus als bei einer makellosen Bonität, weil die Bank das höhere Ausfallrisiko einpreist. Den Effektivzins und die Monatsrate für Ihre eigene Kreditsumme, Laufzeit und Ihren erwarteten Zinssatz können Sie direkt mit dem Kreditrechner von minikredite.org durchrechnen. Das Tool ermittelt den Effektivzins über die echte Annuitätenformel und zeigt den vollständigen Tilgungsplan, statt nur eine überschlägige Schätzung zu liefern.
Häufige Fragen zum Autokredit ohne SCHUFA
Gibt es einen Autokredit wirklich ganz ohne SCHUFA-Abfrage?
Nein, kein seriöser Anbieter in Deutschland vergibt einen Autokredit komplett ohne jede SCHUFA-Abfrage, weil Banken gesetzlich zur Bonitätsprüfung verpflichtet sind. Was tatsächlich existiert, ist die SCHUFA-neutrale Konditionsanfrage, die Ihren Score nicht belastet, und eine Kreditvergabe trotz eines bestehenden negativen Eintrags.
Was ist eine SCHUFA-neutrale Konditionsanfrage?
Eine SCHUFA-neutrale Konditionsanfrage ist eine unverbindliche Anfrage nach den möglichen Konditionen eines Kredits, die keinen Eintrag in Ihrer SCHUFA-Auskunft hinterlässt und Ihren Score nicht verändert. Erst wenn Sie ein konkretes Angebot tatsächlich annehmen, folgt eine verbindliche Kreditanfrage mit SCHUFA-Eintrag.
Hilft ein Zweitkreditnehmer wirklich bei der Kreditzusage?
Ja, ein Zweitkreditnehmer mit stabilem Einkommen und sauberer SCHUFA kann die Zusagechance deutlich erhöhen, weil die Bank dann das gemeinsame Einkommen und die kombinierte Bonität beider Personen bewertet. Beide Personen haften anschließend gemeinsam für den Kredit.
Ist ein Autokredit trotz SCHUFA-Eintrag teurer als ohne Eintrag?
Ja, der effektive Jahreszins fällt bei einem negativen SCHUFA-Eintrag meist höher aus, weil die Bank das höhere Ausfallrisiko im Zinssatz berücksichtigt. Ein zweckgebundener, durch das Fahrzeug besicherter Autokredit bleibt dabei in der Regel trotzdem günstiger als ein freier, unbesicherter Ratenkredit. Achten Sie zusätzlich auf Vermittlungsgebühren: Ein Kreditvermittler darf diese nach § 655c BGB ohnehin erst bei tatsächlicher Auszahlung verlangen, nicht im Voraus.
Was passiert bei einer laufenden Privatinsolvenz?
Während einer laufenden Privatinsolvenz ist ein regulärer Autokredit praktisch ausgeschlossen, weil Banken in dieser Phase kein zusätzliches Kreditrisiko eingehen. Realistische Wege sind ein Fahrzeugkauf mit ausdrücklicher Zustimmung des Insolvenzverwalters oder eine Finanzierung über eine dritte, kreditwürdige Person.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.