



Wer vergibt 5.000 €? Anbieter mit Pflichtbeispiel
14 von 18 geprüften Anbietern decken 5.000 € ab. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
Ratenkredite
 N26 Kredit Ratenkredit
- Betrag
- 1.000 bis 25.000 €
- Laufzeit
- 12 bis 60 Monate
- eff. Jahreszins
- ab 4,06 %
- Auszahlung
- direkt nach E-Signatur
- Prüfung
- SCHUFA-Prüfung
Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie.
Beispiel nach § 17 PAngV
2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin.
 easyCredit Ratenkredit
- Betrag
- 1.000 bis 75.000 €
- Laufzeit
- 12 bis 120 Monate
- eff. Jahreszins
- 5,99 bis 16,99 %
- Auszahlung
- ca. 30 Min. nach Zusage
- Prüfung
- SCHUFA-neutrale Anfrage
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg.
 Openbank Kredit Ratenkredit
- Betrag
- 1.000 bis 75.000 €
- Laufzeit
- 12 bis 96 Monate
- eff. Jahreszins
- 2,99 bis 11,98 %
- Auszahlung
- in 1 bis 2 Werktagen laut Anbieter
- Prüfung
- Bonitätsprüfung
Früher Santander BestCredit; santander.de leitet auf openbank.de um.
Beispiel nach § 17 PAngV
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
 S-Kreditpartner Ratenkredit
- Betrag
- 1.000 bis 80.000 €
- Laufzeit
- 18 bis 120 Monate
- eff. Jahreszins
- 5,49 bis 16,49 %
- Auszahlung
- oft am selben Tag
- Prüfung
- über Sparkassen-Online-Banking
Nur für Sparkassen-Kunden mit Online-Banking.
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin.
 TARGOBANK Ratenkredit
- Betrag
- 1.500 bis 80.000 €
- Laufzeit
- 12 bis 96 Monate
- eff. Jahreszins
- 3,49 bis 10,99 %
- Auszahlung
- 1 bis 2 Bankarbeitstage
- Prüfung
- SCHUFA-neutrale Anfrage
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
 comdirect Ratenkredit
- Betrag
- 1.500 bis 100.000 €
- Laufzeit
- 6 bis 119 Monate
- eff. Jahreszins
- 3,29 bis 12,49 %
- Auszahlung
- laut Anbieter
- Prüfung
- Bonitätsprüfung
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt.
 PSD Bank Rhein-Ruhr Ratenkredit
- Betrag
- 2.500 bis 60.000 €
- Laufzeit
- 12 bis 120 Monate
- eff. Jahreszins
- 6,59 bis 6,69 %
- Auszahlung
- laut Anbieter
- Prüfung
- Bonitätsprüfung
Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität.
Beispiel nach § 17 PAngV
*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf.
 SKG Ratenkredit Sofort Ratenkredit
- Betrag
- 2.500 bis 100.000 €
- Laufzeit
- 12 bis 120 Monate
- eff. Jahreszins
- 4,99 bis 11,49 %
- Auszahlung
- nach Video-Legitimation und digitaler Unterschrift laut Anbieter
- Prüfung
- digitaler Kontocheck
Beispiel nach § 17 PAngV
Repräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken.
 Bank of Scotland Ratenkredit
- Betrag
- 3.000 bis 50.000 €
- Laufzeit
- 24 bis 84 Monate
- eff. Jahreszins
- 5,24 bis 6,99 %
- Auszahlung
- 24 bis 48 h nach Unterlagen
- Prüfung
- Bonitätsprüfung
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland.
 Deutsche Bank Ratenkredit
- Betrag
- 3.000 bis 80.000 €
- Laufzeit
- 12 bis 120 Monate
- eff. Jahreszins
- 3,25 bis 13,48 %
- Auszahlung
- nach Prüfung der Unterlagen in wenigen Tagen laut Anbieter
- Prüfung
- Bonitätsprüfung
Beispiel nach § 17 PAngV
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
 Ikano Bank Ratenkredit
- Betrag
- 5.000 bis 50.000 €
- Laufzeit
- 24 bis 84 Monate
- eff. Jahreszins
- 4,95 bis 13,55 %
- Auszahlung
- laut Anbieter
- Prüfung
- Bonitätsprüfung
Beispiel nach § 17 PAngV
Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden.
Kreditrahmen und Vermittler
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Nicht für 5.000 €: VEXCASH (100 bis 1.000 € (Neukunden)), Cashper (100 bis 1.500 € (Neukunden)), Minikredit.de (199 €), SWK Bank (7.500 bis 100.000 €).
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Kann ich 5.000 Euro leihen?
Ja, 5.000 Euro sind leihbar. Aber nicht über einen Minikredit. Minikredite sind kurzfristige Kleinbeträge und enden bei den Anbietern, die wir vergleichen, bei 1.500 Euro (Cashper, Neukunden) oder 1.000 Euro (VEXCASH, Neukunden). Für 5.000 Euro brauchst du einen klassischen Ratenkredit bei einer Bank oder bei einem Vermittler, der solche Banken anbindet.
Die Unterscheidung ist wichtig, weil viele Vergleichsseiten beide Produkte in einen Topf werfen. Wer auf einer Minikredit-Seite nach 5.000 Euro sucht, findet dort meist Angebote, die den Betrag gar nicht auszahlen. Der Anbieterblock oben auf dieser Seite zeigt nur Banken und Vermittler, deren Kreditrahmen laut unserer Datenbank tatsächlich bis 5.000 Euro oder darüber reicht, jeweils mit dem Pflichtbeispiel nach § 17 PAngV.
Welche Anbieter zahlen 5.000 Euro aus?
Die folgende Übersicht enthält die Ratenkredit-Anbieter und einen Vermittler, deren Kreditrahmen 5.000 Euro für einen frei verwendbaren Kredit abdeckt. Angaben stammen aus unserer Anbieterdatenbank, Stand 06.10.2026. Der effektive Jahreszins hängt von Laufzeit, Betrag und deiner Bonität ab. Die Spalte Prüfung zeigt, wie der Anbieter deine Bonität prüft.
| Anbieter | Betrag | Laufzeit | Zins eff. p.a. | Auszahlung | Prüfung |
|---|---|---|---|---|---|
| Openbank Kredit | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | 1 bis 2 Werktage laut Anbieter | Bonitätsprüfung |
| comdirect | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | laut Anbieter | Bonitätsprüfung |
| TARGOBANK | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | 1 bis 2 Bankarbeitstage | SCHUFA-neutrale Anfrage |
| Deutsche Bank | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | nach Prüfung der Unterlagen in wenigen Tagen laut Anbieter | Bonitätsprüfung |
| Bank of Scotland | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | 24 bis 48 h nach Unterlagen | Bonitätsprüfung |
| Ikano Bank | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | laut Anbieter | Bonitätsprüfung |
| SKG Ratenkredit Sofort | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | nach Video-Legitimation und digitaler Unterschrift laut Anbieter | digitaler Kontocheck |
| PSD Bank Rhein-Ruhr | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | laut Anbieter | Bonitätsprüfung |
| easyCredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | ca. 30 Min. nach Zusage | SCHUFA-neutrale Anfrage |
| S-Kreditpartner | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | oft am selben Tag | über Sparkassen-Online-Banking |
| Verivox (Vermittler) | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | je nach Bank | SCHUFA-neutraler Vergleich |
Drei Anbieter stehen bewusst nicht in der Tabelle, obwohl ihr Kreditrahmen 5.000 Euro einschließt. ING Wohnkredit und ING Wohnkredit Energy vergeben ab 5.000 Euro, sind aber zweckgebunden für die Modernisierung der eigenen Immobilie und richten sich bei der Energy-Variante nur an Kunden mit bestehender ING-Baufinanzierung. Für einen frei verwendbaren Kredit fallen beide aus. SWK Bank vergibt erst ab 7.500 Euro, deshalb passt sie nicht zu einem Wunsch von 5.000 Euro. cashpresso nennt auf der deutschen Seite keinen effektiven Jahreszins und kein repräsentatives Beispiel für den Rahmen bis 7.000 Euro. Prüfe das direkt beim Anbieter, bevor du dich darauf verlässt.
N26 vergibt Kredite bis 25.000 Euro, aber nur an Kunden mit mindestens 90 Tagen Kontohistorie bei N26. Für alle anderen fällt der Anbieter aus.
Eine Besonderheit bei PSD Bank Rhein-Ruhr: Der Zins hängt laut Anbieter von der gewählten Laufzeit ab, nicht von deiner Bonität. Das ist unter den Anbietern in dieser Tabelle die Ausnahme, bei allen anderen entscheidet die individuelle Bonitätsprüfung über den Zinssatz innerhalb der genannten Spanne.
Vorteile und Nachteile eines 5.000-Euro-Ratenkredits
Vorteile
- Feste Monatsrate und ein festes Enddatum, dadurch planbar.
- Bei SCHUFA-neutraler Anfrage (TARGOBANK, easyCredit, Verivox) erfährst du die Konditionen, ohne dass die Anfrage selbst deine Bonität belastet.
- Mehrere Anbieter zahlen innerhalb von 1 bis 2 Werktagen aus, einige noch am selben Tag.
- Jederzeitiges Recht auf vorzeitige Rückzahlung nach § 500 Absatz 2 BGB, dazu unten mehr.
Nachteile
- Der tatsächliche Zinssatz steht erst nach der individuellen Bonitätsprüfung fest, die Spanne in der Tabelle ist kein Versprechen.
- Bei längeren Laufzeiten steigt der Gesamtbetrag trotz niedrigerer Monatsrate deutlich.
- Eine vorzeitige Rückzahlung kann eine Vorfälligkeitsentschädigung auslösen, dazu unten mehr.
- Manche Anbieter (S-Kreditpartner, Ikano, SKG Ratenkredit Sofort) verlangen ein spezielles Verfahren wie Sparkassen-Online-Banking oder Video-Legitimation, das nicht für jeden praktisch ist.
Wie viel kostet ein 5.000 Euro Kredit im Monat?
Eine verlässliche Monatsrate für genau 5.000 Euro nennen wir nicht, weil die meisten Anbieter in unserer Datenbank ihr Pflichtbeispiel für einen höheren Betrag veröffentlichen. Stattdessen nutzen wir die repräsentativen Beispiele der Anbieter. Sie stehen immer für den Betrag und die Laufzeit, die im Beispiel genannt sind, und dürfen nicht auf 5.000 Euro übertragen werden.
- Openbank Kredit: 5.000 Euro Nettodarlehensbetrag, 48 Monate, Sollzins 7,04 % gebunden, effektiver Jahreszins 7,27 %, Gesamtbetrag 5.879,04 Euro. Das ist eines der wenigen Beispiele, die exakt für 5.000 Euro gerechnet sind.
- Ikano Bank: 5.000 Euro Nettodarlehensbetrag, 36 Monate, Sollzins 7,71 % gebunden, effektiver Jahreszins 7,99 %, Gesamtbetrag 5.616,72 Euro. Ebenfalls exakt für 5.000 Euro gerechnet, Konditionen laut Anbieter für mindestens zwei Drittel der Kunden.
- comdirect: 10.000 Euro Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, effektiver Jahreszins 6,64 %, Gesamtbetrag 11.724,55 Euro.
- TARGOBANK: 15.000 Euro Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, effektiver Jahreszins 6,95 %, Gesamtbetrag 18.377,70 Euro.
- SKG Ratenkredit Sofort: 10.000 Euro Nettodarlehensbetrag, 84 Monate, Sollzins 6,51 % gebunden, effektiver Jahreszins 6,69 %, Gesamtbetrag 12.470,77 Euro.
- PSD Bank Rhein-Ruhr: 10.000 Euro Nettodarlehensbetrag, 72 Monate, Sollzins 6,39 % gebunden, effektiver Jahreszins 6,59 %, Gesamtbetrag 12.065,48 Euro.
- S-Kreditpartner: 15.000 Euro Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, effektiver Jahreszins 12,99 %, Gesamtbetrag 21.269,13 Euro.
- easyCredit: 10.000 Euro Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, effektiver Jahreszins 12,99 %, Gesamtbetrag 17.358,72 Euro.
Beispiel nach § 17 PAngV: easyCredit
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Beispiel nach § 17 PAngV: comdirect
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt.
Beispiel nach § 17 PAngV: S-Kreditpartner
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin.
Beispiel nach § 17 PAngV: Ikano Bank
Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden.
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
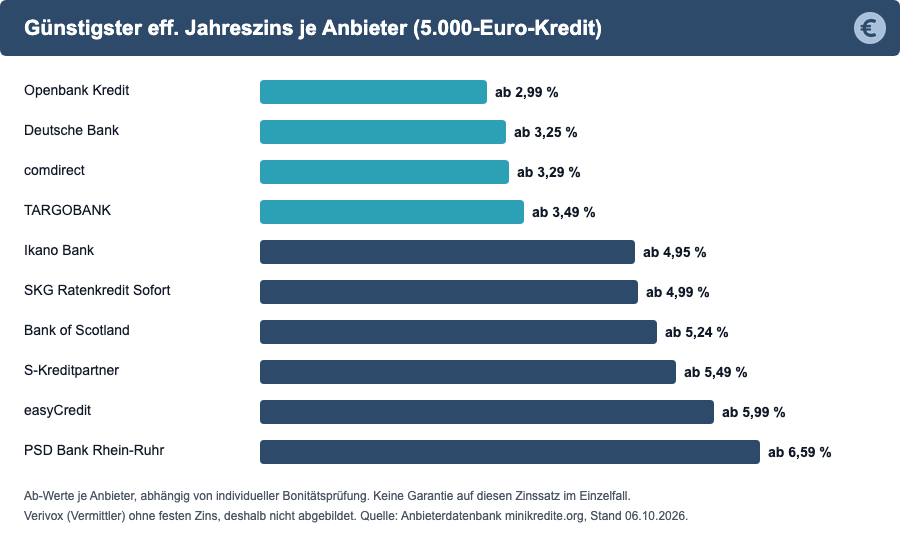
Der Vergleich zeigt zwei Dinge. Erstens steigt der Gesamtbetrag mit der Laufzeit deutlich, auch wenn die Monatsrate sinkt. Zweitens entscheidet die Bonität über die Zinsspanne. Die Spanne in der Tabelle reicht von knapp 3 bis knapp 17 Prozent, und nur deine persönliche Anfrage zeigt, wo du landest.
Bei jedem Angebot gilt: Verlange vor Vertragsschluss den Kreditvertrag mit Angabe von Nettodarlehensbetrag, Laufzeit, Sollzins, effektivem Jahreszins und Gesamtbetrag. Diese Angaben sind Pflicht.
So läuft die Beantragung in vier Schritten
- Vergleiche die Angebote in der Tabelle oben und wähle einen Anbieter, dessen Rahmen und Prüfverfahren zu dir passen.
- Stelle den Antrag online mit deinen persönlichen Daten, Einkommensnachweis und Angaben zum Girokonto.
- Identifiziere dich, je nach Anbieter per Video-Identifikation, PostIdent oder, bei S-Kreditpartner, über dein Sparkassen-Online-Banking.
- Nach der Zusage unterschreibst du den Vertrag elektronisch oder per Post, danach folgt die Auszahlung.
Wie schnell wird ein 5.000-Euro-Kredit ausgezahlt?
Das hängt vom Anbieter und von deinen Unterlagen ab. TARGOBANK nennt 1 bis 2 Bankarbeitstage, Openbank Kredit 1 bis 2 Werktage. easyCredit zahlt laut Anbieter etwa 30 Minuten nach der Zusage aus. Bank of Scotland nennt 24 bis 48 Stunden nach Eingang der Unterlagen, S-Kreditpartner oft noch am selben Tag. Die genaue Dauer steht immer auf der Anbieterseite und hängt davon ab, wie vollständig deine Angaben sind.
Kann ich 5.000 Euro ohne Schufa bekommen?
Eine echte Kreditzusage ohne jede Bonitätsprüfung gibt es für 5.000 Euro bei den seriösen Anbietern in unserer Tabelle nicht. Die Prüfung läuft unterschiedlich ab. TARGOBANK, easyCredit und Verivox arbeiten mit einer SCHUFA-neutralen Anfrage. Das heißt: Die Anfrage hinterlässt keinen Eintrag, mit dem andere Anbieter deine Anfrage später sehen. Die Entscheidung fällt trotzdem anhand deiner Bonität.
Openbank Kredit, comdirect, Deutsche Bank, Bank of Scotland, Ikano Bank und PSD Bank Rhein-Ruhr führen eine klassische Bonitätsprüfung durch, wie es für Ratenkredite üblich ist. S-Kreditpartner prüft über dein Sparkassen-Online-Banking, SKG Ratenkredit Sofort über einen digitalen Kontocheck nach Video-Legitimation. N26 prüft über die SCHUFA.
Wenn dir ein Anbieter 5.000 Euro ohne Schufa und ohne Prüfung verspricht, sei vorsichtig. Solche Angebote kommen oft mit sehr hohen Zinsen oder von Vermittlern, die im Voraus Geld verlangen (siehe unten).
Voraussetzungen für einen 5.000-Euro-Kredit
Die Voraussetzungen unterscheiden sich je nach Anbieter. Typisch sind:
- Volljährigkeit und ein fester Wohnsitz in Deutschland.
- ein Girokonto, von dem die Raten abgebucht werden.
- regelmäßiges Einkommen, bei den Banken meist ein Nachweis wie Gehaltsabrechnung.
- ein Ausweis oder eine vergleichbare Identifikation.
Vorsicht bei Vorkasse und Gebühren vorab
Seriöse Ratenkredit-Banken verlangen vor der Auszahlung keine Gebühr. Wenn ein Vermittler oder eine Website dir Geld vorab abverlangt, damit der Kredit überhaupt ausgezahlt wird, ist das ein klares Warnsignal. Dazu gehören Forderungen für eine Bearbeitungsgebühr, eine Versicherung oder eine Kautionszahlung, die vor dem Auszahlungstermin fällig sein sollen. Zahle nicht. Bei Unsicherheit prüfe den Anbieter im Impressum und in der Liste der Bundesanstalt für Finanzdienstleistungsaufsicht (BaFin).
Ihre Rechte: Widerruf und vorzeitige Rückzahlung
Bei einem Verbraucherdarlehen steht dir ein Widerrufsrecht zu. Nach § 355 Absatz 2 BGB beträgt die Widerrufsfrist 14 Tage. Sie beginnt grundsätzlich mit dem Vertragsschluss, sofern nichts anderes bestimmt ist. Das gilt für Ratenkredite von Banken wie für die Angebote, die über einen Vermittler laufen.
Wichtig ist die Reihenfolge. Du bekommst die Vertragsunterlagen mit den Pflichtangaben, bevor du unterschreibst. Prüfe dort Nettodarlehensbetrag, Laufzeit, Sollzins, effektiven Jahreszins und Gesamtbetrag. Wenn eine Angabe fehlt oder anders ist als im Angebot, lass dir die Abweichung schriftlich erklären, bevor du unterschreibst.
Der Widerruf ist ein Recht, kein Schutz vor Schulden. Wenn du innerhalb der Frist widerrufst, musst du die empfangene Summe zurückzahlen, in der Regel mit den bis dahin angefallenen Zinsen. Wer 5.000 Euro nur für ein paar Tage braucht, sollte das vorher durchrechnen.
Unabhängig vom Widerruf hast du nach § 500 Absatz 2 BGB jederzeit das Recht, einen laufenden Ratenkredit ganz oder teilweise vorzeitig zurückzuzahlen. Die Bank kann dafür nach § 502 BGB eine Vorfälligkeitsentschädigung verlangen, die aber gesetzlich gedeckelt ist: höchstens 1 Prozent des vorzeitig zurückgezahlten Betrags, oder höchstens 0,5 Prozent, wenn zwischen der vorzeitigen und der ursprünglich vereinbarten Rückzahlung nicht mehr als ein Jahr liegt. Die Entschädigung darf außerdem nie höher sein als die Sollzinsen, die für den vorzeitig getilgten Zeitraum sonst angefallen wären.
Alternativen zum klassischen Ratenkredit
Ein fester Ratenkredit über 5.000 Euro passt nicht zu jedem Bedarf. Zwei andere Produktarten aus unserer Datenbank lösen ein ähnliches Problem anders:
- Ferratum Mastercard: eine Kreditkarte mit Kreditrahmen bis 5.000 Euro, effektiver Jahreszins 24,36 Prozent. Du zahlst nur Zinsen auf den tatsächlich genutzten Betrag, dafür ist der Zinssatz deutlich höher als bei den Ratenkrediten oben.
- cashpresso: ein Rahmenkredit bis 7.000 Euro, der auf der deutschen Anbieterseite keinen effektiven Jahreszins und kein repräsentatives Beispiel nennt. Das macht einen seriösen Vergleich nicht möglich, prüfe die aktuellen Konditionen direkt beim Anbieter.
Beispiel nach § 17 PAngV: Ferratum Mastercard
Beispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA).
Beispiel nach § 17 PAngV: cashpresso
Effektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien.
Beide passen eher zu einem wiederkehrenden, flexiblen Bedarf als zu einer einmaligen Anschaffung von genau 5.000 Euro.
Wenn weniger oder mehr Geld reicht
Wer eher 3.000 Euro braucht, findet auf unserer Seite zu 3.000 Euro leihen die passenden Anbieter für diesen Betrag. Brauchst du den Betrag nicht auf einmal, sondern willst flexibel abrufen können, lohnt ein Blick auf einen Rahmenkredit: Du zahlst dort nur Zinsen auf das, was du tatsächlich abrufst. Reicht dir keiner der Banken-Anbieter, weil du zum Beispiel keine SCHUFA-Auskunft möchtest, ist ein Kredit von Privat eine Alternative außerhalb unseres Bankenvergleichs, allerdings ohne die gesetzlichen Schutzrechte eines Verbraucherdarlehens. Für größere Beträge über 5.000 Euro hinaus decken mehrere Anbieter aus der Tabelle oben, etwa comdirect, Deutsche Bank oder TARGOBANK, Kreditrahmen bis 80.000 Euro oder mehr ab, mit entsprechend höherem Gesamtbetrag.
Häufige Fragen zum 5.000 Euro Kredit
Ist ein Minikredit über 5.000 Euro möglich?
Nein. Die Minikredit-Anbieter in unserer Datenbank vergeben höchstens 1.500 Euro an Neukunden. Für 5.000 Euro nimmst du einen Ratenkredit.
Welche Laufzeit ist für 5.000 Euro sinnvoll?
Das hängt von deiner monatlichen Belastbarkeit ab. Kürzere Laufzeiten bedeuten höhere Raten, aber weniger Zinsen insgesamt. Vergleiche den Gesamtbetrag der Angebote, nicht nur die Monatsrate.
Kann ich ein Darlehen von einer Privatperson bekommen?
Das ist möglich, aber außerhalb unseres Vergleichs. Achte bei privaten Darlehen auf einen schriftlichen Vertrag und hüte dich vor Vorkasse.
Welcher Anbieter ist für 5.000 Euro am günstigsten?
Eine pauschale Antwort gibt es nicht, weil der Zins von deiner Bonität abhängt. In unserer Tabelle liegt der niedrigste Zinssatz bei Openbank Kredit (ab 2,99 Prozent), gefolgt von comdirect (ab 3,29 Prozent) und Deutsche Bank (ab 3,25 Prozent). Ob du diesen Zins bekommst, entscheidet die Anfrage.
Beispiel nach § 17 PAngV: comdirect
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt.
Beispiel nach § 17 PAngV: Deutsche Bank
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
Kann man einen 5.000-Euro-Kredit vorzeitig zurückzahlen?
Ja. Nach § 500 Absatz 2 BGB darfst du einen Verbraucherdarlehensvertrag jederzeit ganz oder teilweise vorzeitig erfüllen. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, die nach § 502 BGB auf höchstens 1 Prozent des vorzeitig gezahlten Betrags gedeckelt ist, beziehungsweise 0,5 Prozent bei einer Restlaufzeit von höchstens einem Jahr.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 07.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.