




1500 Euro leihen 2026: Konditionen und Anbieter im Vergleich

Vergleiche hier die besten Minikredite:
Zuletzt aktualisiert: 02.10.2026
Für einen 1.500-Euro-Kredit brauchst du in der Regel nur ein deutsches Bankkonto, ein regelmäßiges Einkommen und eine SCHUFA ohne schwerwiegende negative Einträge, Anbieter wie Vexcash und Cashper entscheiden über den Online-Antrag oft innerhalb von Minuten. Dieser Ratgeber zeigt dir die aktuellen Konditionen, die Voraussetzungen, die tatsächlichen Zinskosten in Euro und sinnvolle Alternativen zum Kredit.
Diese Anbieter liefern dir den 1.500-Euro-Kredit
Was ist ein 1.500-Euro-Kredit?
Ein 1.500-Euro-Kredit ist ein Kleinkredit, den du entweder als kurzfristigen Kredit mit Rückzahlung nach 15 bis 45 Tagen oder als klassischen Ratenkredit über mehrere Monate abschließen kannst.
Beim kurzfristigen Kredit zahlst du den kompletten Betrag samt Zinsen in einer einzigen Rate zurück. Ein Ratenkredit verteilt dieselbe Summe dagegen auf mehrere Monatsraten, wodurch die einzelne Zahlung niedriger ausfällt, die Zinskosten über die gesamte Laufzeit aber steigen.
Welches Modell zu dir passt, hängt vor allem davon ab, ob du den Betrag innerhalb der nächsten ein bis zwei Monate zurückzahlen kannst. Ist das der Fall, bleibt der kurzfristige Kredit meist die günstigere Variante.
Wer kann 1.500 Euro leihen?
Für einen 1.500-Euro-Kredit musst du mindestens 18 Jahre alt sein und deinen Hauptwohnsitz in Deutschland haben, dazu verlangen die meisten Online-Anbieter diese weiteren Grundvoraussetzungen:
- Mindestalter 18 Jahre
- Hauptwohnsitz in Deutschland
- Deutsches Bankkonto mit IBAN
- Regelmäßiges Nettoeinkommen von mindestens 1.100 Euro monatlich
- SCHUFA ohne schwerwiegende negative Einträge wie Insolvenz, Pfändung oder laufende Zahlungsausfälle
Nicht jeder Anbieter prüft diese Punkte gleich streng. Vexcash ist bei Teilzeitbeschäftigten, Auszubildenden und Beschäftigten in der Probezeit flexibler als die meisten Banken. Wer stattdessen einen Kredit ohne Einkommensnachweis sucht, findet dort weitere Optionen, muss im Gegenzug aber mit schlechteren Konditionen rechnen.
Wie beantragst du einen 1.500-Euro-Kredit?
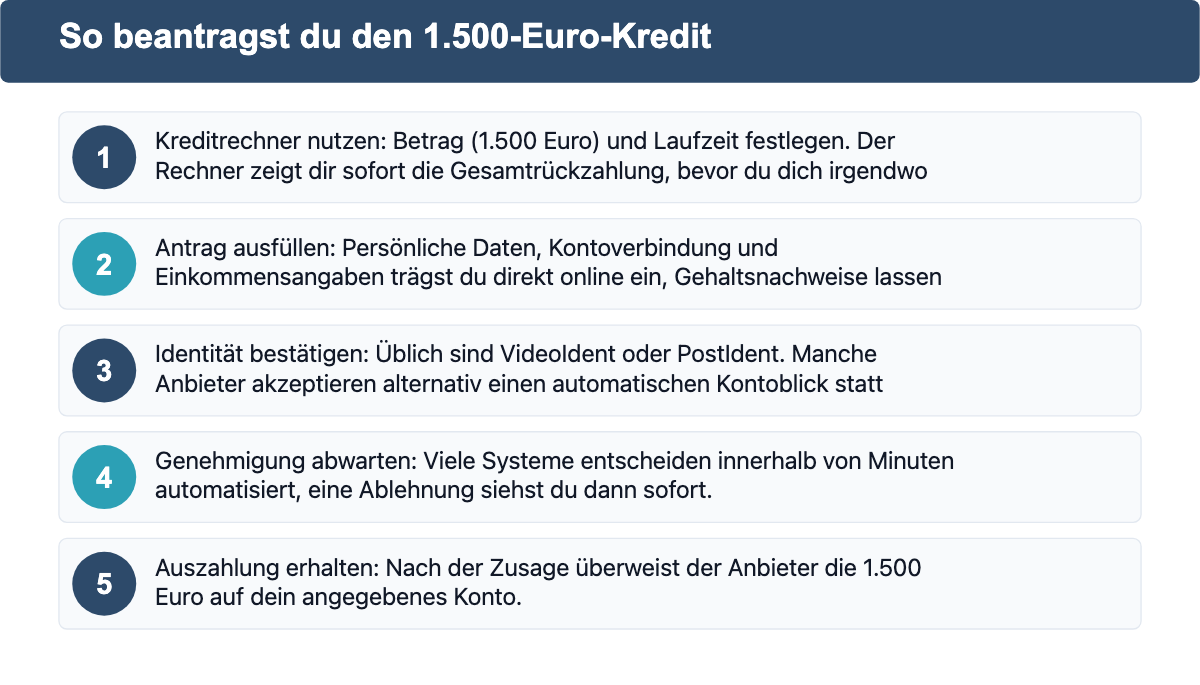
In fünf Schritten und meist ein bis zwei Werktagen läuft der Weg zum 1.500-Euro-Kredit bei fast jedem Online-Anbieter vollständig digital ab:
- Kreditrechner nutzen: Betrag (1.500 Euro) und Laufzeit festlegen. Der Rechner zeigt dir sofort die Gesamtrückzahlung, bevor du dich irgendwo bindest.
- Antrag ausfüllen: Persönliche Daten, Kontoverbindung und Einkommensangaben trägst du direkt online ein, Gehaltsnachweise lassen sich meist als Foto oder PDF hochladen.
- Identität bestätigen: Üblich sind VideoIdent oder PostIdent. Manche Anbieter akzeptieren alternativ einen automatischen Kontoblick statt eines klassischen Gehaltsnachweises.
- Genehmigung abwarten: Viele Systeme entscheiden innerhalb von Minuten automatisiert, eine Ablehnung siehst du dann sofort.
- Auszahlung erhalten: Nach der Zusage überweist der Anbieter die 1.500 Euro auf dein angegebenes Konto.
Zwischen Antrag und Gutschrift liegen bei den meisten Online-Anbietern nur ein bis zwei Werktage.
Kannst du 1.500 Euro sofort aufs Konto bekommen?
Ja, viele Anbieter bieten dafür eine Expressüberweisung an. Dieser Service kostet je nach Anbieter zwischen 5 und 15 Euro Aufpreis, dafür ist das Geld oft noch am selben Tag auf deinem Konto. Entscheidest du dich für die kostenlose Standardüberweisung, dauert die Gutschrift in der Regel ein bis zwei Werktage.
Ob sich der Expressaufpreis lohnt, hängt von der Dringlichkeit ab. Bei einem echten Notfall ist er sein Geld meist wert, für eine Anschaffung ohne festen Termin kannst du mit der Standardoption sparen.
Wie hoch sind die Zinsen für einen 1.500-Euro-Kredit?
Der effektive Jahreszins von kurzfristigen Kleinkrediten wirkt auf den ersten Blick hoch, bei den kurzen Laufzeiten dieser Kredite bleibt die tatsächliche Zinsbelastung in Euro aber überschaubar.
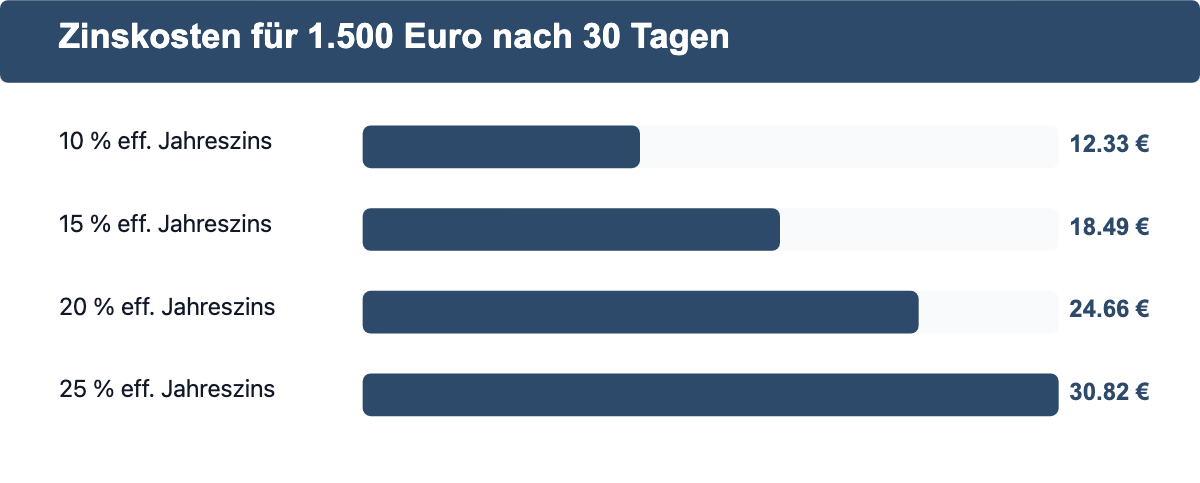
Die Formel dahinter ist einfach: Zinsen in Euro = Kreditbetrag mal effektiver Jahreszins mal Laufzeit in Tagen geteilt durch 365. Für 1.500 Euro und 30 Tage Laufzeit ergibt das je nach Zinssatz folgende Beträge:
- 10 % effektiver Jahreszins: rund 12 Euro Zinsen
- 15 % effektiver Jahreszins: rund 18 Euro Zinsen
- 20 % effektiver Jahreszins: rund 25 Euro Zinsen
- 25 % effektiver Jahreszins: rund 31 Euro Zinsen
Achte zusätzlich auf optionale Zusatzkosten wie die Expressauszahlung oder eine Restschuldversicherung. Beide können den Gesamtbetrag spürbar erhöhen und sind bei manchen Anbietern nicht klar als optional gekennzeichnet.
Vergleiche deshalb immer den Gesamtrückzahlungsbetrag mehrerer Anbieter und nicht nur den beworbenen Zinssatz.
Gibt es 1.500-Euro-Kredite auch ohne SCHUFA?
Eine komplett prüfungsfreie Kreditvergabe ist in Deutschland rechtlich nicht möglich: Nach § 505a BGB müssen Kreditgeber vor jedem verbindlichen Vertragsschluss die Kreditwürdigkeit des Antragstellers prüfen.
Was aber geht: Die erste Anfrage bei den meisten Anbietern ist eine SCHUFA-neutrale Konditionsanfrage. Sie taucht nicht als Kreditanfrage in deiner SCHUFA-Akte auf und wirkt sich nicht auf deinen Score aus. Erst der verbindliche Abschluss wird vermerkt.
Angebote, die sich ausdrücklich als “ohne SCHUFA” bewerben, kommen meist von Vermittlern mit ausländischen Bankpartnern und sind in der Regel deutlich teurer. Eine seriöse Alternative ganz ohne Bonitätsprüfung ist der Pfandkredit: Du hinterlegst einen Wertgegenstand wie ein Smartphone, Schmuck oder eine Uhr und bekommst dafür sofort Bargeld, unabhängig von deiner SCHUFA.
Was passiert, wenn du den Kredit nicht zurückzahlst?
Bleibt die Rückzahlung aus, folgen in der Regel diese Schritte:
- Mahngebühren und Verzugszinsen erhöhen sofort den offenen Betrag.
- Nach wiederholten Mahnungen übergibt der Anbieter die Forderung häufig an ein Inkassobüro.
- Ein dauerhaft nicht bezahlter Kredit führt zu einem negativen SCHUFA-Eintrag, der deine Bonität über Jahre belastet.
Beantrage einen 1.500-Euro-Kredit deshalb nur, wenn die Rückzahlung innerhalb der vereinbarten Frist realistisch gesichert ist. Gerade bei kurzen Laufzeiten bleibt wenig Puffer für unvorhergesehene Engpässe.
Alternativen zum 1.500-Euro-Kredit
Bevor du dich für einen Kleinkredit entscheidest, lohnt sich ein Blick auf diese Möglichkeiten:
- Dispokredit: Reicht dein vorhandener Dispo aus und kannst du ihn zeitnah ausgleichen, ist er oft günstiger als ein separater Kleinkredit.
- Gehaltsvorschuss: Viele Arbeitgeber zahlen auf Anfrage einen Teil des nächsten Gehalts vorab aus, meist kostenlos und ohne formellen Kreditantrag.
- Freunde oder Familie: Kein Zins und kein Antragsprozess, dafür sollte die Rückzahlung klar und schriftlich abgesprochen sein.
- Pfandhaus: Wertgegenstände werden ohne Bonitätsprüfung sofort gegen Bargeld beliehen, ideal für eilige Situationen mit passenden Wertsachen.
- Ratenkauf: Für eine konkrete Anschaffung bieten viele Online-Shops eine Ratenzahlung direkt beim Kauf an, ganz ohne externen Kredit.
Für benachbarte Kreditbeträge findest du auf dieser Seite auch Informationen zum 1.200-Euro-Kredit und zum 1.900-Euro-Kredit.
Häufige Fragen zum 1.500-Euro-Kredit
Wie schnell bekomme ich die 1.500 Euro aufs Konto?
Mit einer Expressüberweisung gegen Aufpreis ist die Auszahlung oft noch am selben Tag möglich. Ohne Aufpreis dauert die Standardüberweisung in der Regel ein bis zwei Werktage.
Kann ich als Geringverdiener 1.500 Euro leihen?
Einige Anbieter akzeptieren bereits ein monatliches Nettoeinkommen ab rund 1.100 Euro, darunter auch Teilzeitbeschäftigte und Auszubildende mit stabilem Einkommen.
Beeinflusst der Kreditantrag meine SCHUFA?
Die erste Konditionsanfrage ist bei den meisten Anbietern SCHUFA-neutral und hinterlässt keinen Eintrag. Erst ein verbindlicher Vertragsabschluss wird als Kreditanfrage vermerkt.
Kann ich mehrere Kleinkredite gleichzeitig haben?
Die meisten Anbieter lassen pro Kunde nur einen aktiven Kredit zu. Erst nach vollständiger Rückzahlung ist ein neuer Antrag möglich.
Welche Laufzeiten gibt es für einen 1.500-Euro-Kredit?
Kurzfristige Kredite laufen meist 15 bis 45 Tage. Als Ratenkredit sind für 1.500 Euro auch Laufzeiten von 3 bis 24 Monaten üblich, dafür mit höheren Gesamtkosten.
Über den Autor:

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.