



Im Detail zeigen wir dir, wie du einen Rahmenkredit beantragst, nutzt und zurückzahlst, alles ganz flexibel und nach deinen Bedürfnissen. Du erfährst, wie variabel die Zinsen sein können und warum die Rückzahlungsoptionen so individuell sind. Außerdem beleuchten wir, wie du verschiedene Angebote vergleichst, um das beste für dich zu finden.
Entdecke, für wen ein Rahmenkredit am besten geeignet ist und welche Vor- und Nachteile er mit sich bringt. Lerne mehr über die Unterschiede zwischen einem Rahmenkredit und anderen Kreditformen. Nach dem Lesen bist du bestens gerüstet, um informierte Entscheidungen über deine finanzielle Zukunft zu treffen!
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist ein Rahmenkredit?
Ein Rahmenkredit ist ein flexibler Kreditrahmen, mit dem du jederzeit Geld nach Bedarf leihen kannst. Diese Kreditart, oft auch Abrufkredit genannt, ist nicht an ein Girokonto gebunden. Die Bank stellt dir einen Kreditrahmen, meist zwischen 2.500 und 25.000 Euro, zur Verfügung, den du als finanzielle Geldreserve nutzen kannst. Du kannst ihn nach Belieben ausschöpfen. Anders als bei einem Ratenkredit gibt es keine feste Laufzeit und die Rückzahlung ist variabel.
Besonders am Rahmenkredit ist die Flexibilität bei der Nutzung und Rückzahlung. Die veränderliche Verzinsung passt sich aktuellen Marktentwicklungen an und macht den Kredit somit noch anpassbarer. Du hebst Beträge in voller Höhe oder als Teilbeträge ab. Zinsen zahlst du nur auf den abgerufenen Betrag, was hilft, die Kosten zu kontrollieren. Die monatliche Mindestrückzahlung beträgt oft 1% bis 2% des abgerufenen Betrags. Du kannst auch mehr als die geforderte Mindestrückzahlung leisten, meist ohne zusätzliche Gebühren.
Die Flexibilität des Rahmenkredits unterscheidet ihn von anderen Krediten. Im Gegensatz zum Dispokredit bietet er oft günstigere Zinsen und ist nicht an dein Girokonto gekoppelt. Beim Ratenkredit vereinbarst du feste monatliche Raten, während du beim Rahmenkredit die Rückzahlungsraten individuell festlegst. Es ist ideal für Kreditnehmer, die flexible Finanzierung suchen.
Wie funktioniert ein Rahmenkredit?
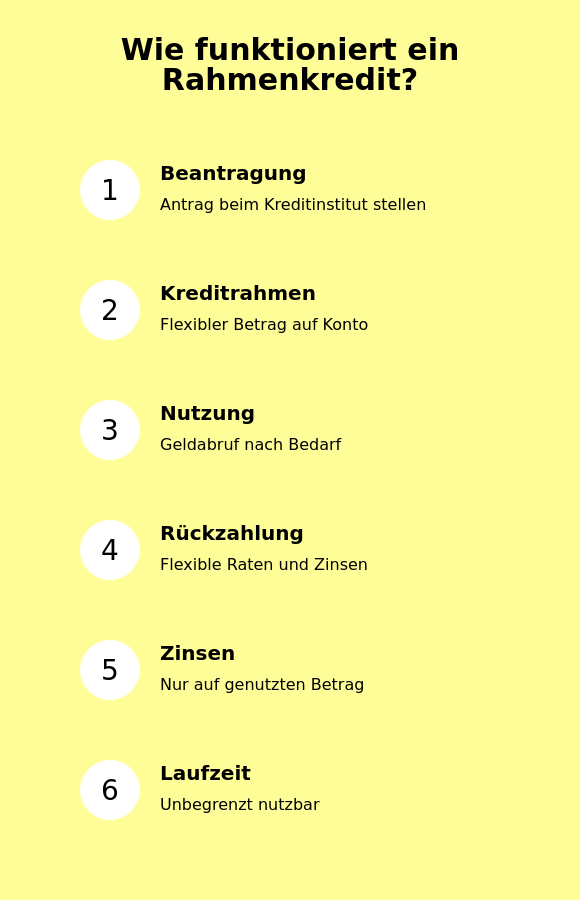
Ein Rahmenkredit funktioniert, indem ein Kreditinstitut dir einen flexiblen Kreditrahmen auf einem speziellen Konto bereitstellt, den du jederzeit nutzen kannst. Dabei entscheidest du, wann und wie viel Geld du abrufen möchtest. Die Sollzinsen zahlst du nur auf den tatsächlich genutzten Betrag, was dir mehr Kontrolle über deine Finanzen gibt.
So läuft der Prozess eines Rahmenkredits ab:
- Beantragung: Du stellst einen Antrag bei deinem Kreditinstitut, um einen Kreditrahmen zu erhalten. Dabei prüft die Bank deine Bonität, um die Kreditrahmenhöhe individuell festzulegen.
- Nutzung: Du kannst den Kreditrahmen flexibel in Teilbeträgen oder in voller Höhe abrufen, wann immer du ihn benötigst. Die Auszahlung erfolgt meist direkt auf dein Girokonto.
- Rückzahlung: Die Rückzahlungen sind variabel und flexibel und können auf die gewünschte Ratenzahlung angepasst werden. Monatliche Mindestrückzahlungen von 1% bis 2% des genutzten Kreditrahmens sind üblich. Du kannst aber auch höhere Beträge zurückzahlen. Die Zinsen werden nur für den abgerufenen Betrag berechnet und passen sich an die aktuellen Marktentwicklungen an.
Durch die unbegrenzte Laufzeit des Rahmenkredits bleibst du stets flexibel und kannst den Kreditrahmen immer wieder neu nutzen, sobald du zurückgezahlt hast. Änderungen im Zinssatz orientieren sich oft an einem Referenzzins wie dem der Europäischen Zentralbank, was bedeutet, dass die Zinsen variabel sind und sich anpassen können. Diese Flexibilität macht den Rahmenkredit zu einer praktischen Option für kurzfristige finanzielle Engpässe oder unvorhergesehene Ausgaben.
Welche Vor- und Nachteile hat ein Kreditrahmen?
Ein Kreditrahmen bietet Flexibilität und günstige Zinsen, birgt jedoch Risiken wie variable Zinssätze und die Gefahr der Verschuldung, insbesondere bei unkontrollierter Nutzung des Kreditrahmens.
Vorteile
- Flexibilität in der Nutzung: Du kannst den Kreditrahmen abrufen, wann es für dich passt.
- Günstigere Zinsen: Rahmenkredite haben oft niedrigere Zinsen als Dispokredite. Laut Stiftung Warentest lag der durchschnittliche Dispozins im Mai 2024 bei 12,06 %, wobei die Spanne von etwa 7 % bis über 17 % reicht. Im Vergleich zu Dispozinsen bietet der Rahmenkredit eine attraktive Zinsstruktur.
- Keine Mindestsumme bei Abrufung: Es ist möglich, kleinere Beträge ohne Mindestlimit in Anspruch zu nehmen.
- Unbegrenzte Laufzeit: Der Kreditrahmen bleibt verfügbar, solange du rückzahlst.
- Keine Zinsen auf ungenutzte Beträge: Zinsen fallen nur auf den abgerufenen Betrag an.
Nachteile
- Variable Zinssätze: Diese können zu Unsicherheiten bei Kreditkosten führen.
- Gefahr der Schuldenfalle: Übermäßige Nutzung kann langfristige Schulden verursachen.
- Eintrag in der SCHUFA: Dies kann deine Kreditwürdigkeit beeinflussen.
- Höhere Zinsen als Ratenkredite: Rahmenkredit-Zinsen sind oft höher als bei klassischen Ratenkrediten, was sie für große Projekte unattraktiv macht.
Für wen eignet sich ein Abrufkredit?
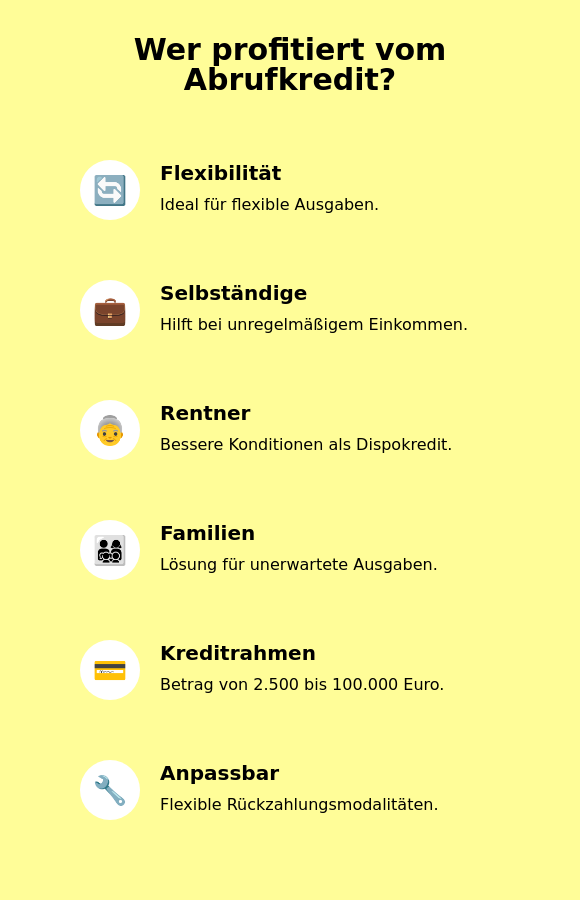
Ein Abrufkredit eignet sich für Personen, die Flexibilität bei finanziellen Entscheidungen bevorzugen und auf unvorhergesehene Ausgaben reagieren möchten. Besonders profitieren Kreditnehmer, die kurzfristig Liquidität benötigen, etwa um finanzielle Engpässe zu überbrücken oder unerwartete Anschaffungen wie eine neue Waschmaschine zu tätigen.
Diese Kreditform zielt auf Menschen mit unregelmäßigem Einkommen ab, wie Selbständige und Freiberufler, die mit Schwankungen im Einkommen umgehen müssen. Auch Rentner, die oft Schwierigkeiten bei der Kreditvergabe erleben, können von einem Abrufkredit profitieren. Sie erhalten günstigere Zinssätze als bei einem Dispokredit und kalkulieren ihre Ausgaben besser.
Ein weiterer Vorteil besteht darin, dass Kreditnehmer den Kreditrahmen flexibel und nach Bedarf nutzen können, ohne langfristig gebunden zu sein. Das ermöglicht eine Anpassung an persönliche finanzielle Situationen. Rückzahlungsmodalitäten sind variabel, sodass Kreditnehmer ihre Zahlungsweise anpassen können.
Für Haushalte und Familien, die regelmäßig unerwartete Ausgaben haben, bietet ein Abrufkredit eine geeignete Lösung. Der Kreditrahmen variiert je nach Bonität und Einkommen meist zwischen 2.500 und 25.000 Euro, was vielfältige Nutzungsmöglichkeiten eröffnet. Ein solcher Kredit ist ideal für jene, die eine flexible und anpassbare Finanzierungsmöglichkeit ohne feste Laufzeit wünschen.
Wie beantrage ich einen Kreditrahmen?
Um einen Kreditrahmen zu beantragen, musst du einen Anbieter auswählen, die erforderlichen Unterlagen einreichen und den Genehmigungsprozess abwarten. Im Detail funktioniert das folgendermaßen:
- Anbieterauswahl: Suche nach verschiedenen Kreditinstituten, die Rahmenkredite anbieten. Achte auf Konditionen wie Zinssatz und Flexibilität.
- Online-Antrag stellen: Viele Institute bieten die Möglichkeit an, den Kreditrahmen online zu beantragen. Fülle das Formular mit deinen persönlichen Daten, wie Kontodaten und Einkommensnachweisen, aus.
- Einreichung von Unterlagen: Bereite Einkommensnachweise und Kontoauszüge vor. Diese sendest du zur Prüfung der Kreditwürdigkeit.
- Prüfung der Bonität: Der Anbieter prüft deine Kreditwürdigkeit. Die Bank führt eine Haushaltsrechnung (Einnahmen vs. Ausgaben) durch und stellt eine Anfrage bei der SCHUFA. Ein unbefristetes Arbeitsverhältnis und ein regelmäßiges Einkommen sind oft Voraussetzung. Das dauert meist einige Tage und basiert auf deiner finanziellen Lage.
- Genehmigung des Antrags: Bei positiver Rückmeldung erhältst du den Kreditrahmen. Die Höhe hängt von deiner individuellen finanziellen Situation ab.
- Vertragsunterzeichnung: Die Identitätsprüfung (Legitimation) und Vertragsunterzeichnung erfolgen heute meist digital per Video-Ident-Verfahren am Smartphone oder PC. Alternativ ist auch das klassische Post-Ident-Verfahren in einer Postfiliale möglich. Lies alle Bedingungen gründlich, bevor du abschließt.
- Nutzung des Kreditrahmens: Nach der Unterzeichnung kannst du den Rahmen flexibel verwenden. Zahle den Kreditbetrag in deinem Tempo zurück, beachte den Mindestsatz.

Wo finde ich Anbieter für Rahmenkredite?
Wir haben verschiedene Anbieter für Rahmenkredite untersucht, um dir eine Übersicht zu bieten. Hier ist eine Übersicht der Rahmenkredit-Anbieter:
| Name | Geeignet für | Zinssätze |
|---|---|---|
| ING | Flexible Kreditrahmen und Online-Banking | Effektiver Jahreszins: 8,28 % (variabler Sollzins 7,98 % p.a.) |
| Sparkasse | Individuelle Ratenrückzahlung | Variable Zinsen (regional unterschiedlich) |
| Volkswagen Bank | Langfristige Nutzung mit flexibler Rückzahlung | Sollzinssatz: 6,75 % p.a. gebunden (erste 12 Monate), danach veränderlich 8,86 % p.a., eff. Jahreszins 9,23 % |
| Santander | Flexible Finanzierung mit günstigen Konditionen | santander.de leitet auf Openbank um, Rahmenkredit dort nicht gefunden (Stand 06.10.2026) |
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
Repräsentative Beispiele nach § 17 PAngV: ING Rahmenkredit: Bei einem Nettodarlehensbetrag von 5.000,00 € und unbegrenzter Laufzeit erhalten alle Kundinnen und Kunden einen effektiven Jahreszinssatz von 8,28 % (variabler Sollzinssatz 7,98 % p.a.). Darlehensgeber ist die ING-DiBa AG, Theodor-Heuss-Allee 2, 60486 Frankfurt am Main. Volkswagen Bank Rahmenkredit: Repräsentatives Berechnungsbeispiel: Nettodarlehensbetrag (Verfügungsrahmen) 2.500 Euro; Sollzinssatz (gebunden) für 12 Monate ab Kontoeröffnung 6,75 % p.a.; ab dem 13. Monat gilt ein veränderlicher Sollzinssatz von derzeit 8,86 % p.a. und ein effektiver Jahreszins von 9,23 %. Die Berechnung des effektiven Jahreszinses erfolgt unter der Annahme, dass für die gesamte Dauer des Darlehensvertrages der höchste in diesem Rechenbeispiel genannte Sollzinssatz gilt; Rückzahlung flexibel, monatliche Mindestrate 25 Euro (entspricht 1 % des Verfügungsrahmens); Vertragslaufzeit unbegrenzt. Stand: 01.09.2026. Ein Angebot der Volkswagen Bank GmbH, Gifhorner Str. 57, 38112 Braunschweig.
Schauen wir uns nun die Anbieter im Detail an:
ING
ING ist bekannt für kundenfreundliche Online-Dienste und attraktive Kreditangebote. Besonders bekannt ist die Bank für ihren Rahmenkredit, der den Kunden eine flexible finanzielle Gestaltung ermöglicht.
Kosten:
- Kontogebühren: Gebühren fallen an, wenn weniger als 700 Euro monatlich auf das Girokonto eingehen.
- Kreditkosten: Der effektive Jahreszins beträgt 8,28 % (variabler Sollzins 7,98 % p.a.), was im Vergleich attraktiv ist und die Kosten für die Kreditlinie beeinflusst.
Zinssatz:
- Variable Zinssätze: Zinsen variieren je nach Marktlage, laut ING erhalten alle Kundinnen und Kunden denselben Zinssatz.
- Zinszahlung: Zinsen entstehen nur für abgerufene Beträge.
Kreditrahmen:
- Rahmengröße: Sie reicht von 2.500 bis 25.000 Euro, was viele finanzielle Szenarien abdeckt.
Flexibilität:
- Flexible Nutzung: Kunden rufen den Kreditbetrag jederzeit ab, ohne feste Laufzeiten.
- Kreditrahmen-Erhöhung: Nach sechs Monaten ist eine Erhöhung möglich.
Rückzahlungsmodalitäten:
- Rückzahlungsflexibilität: Die Rückzahlung ist flexibel mit einer Rate von 2 % des genutzten Betrags monatlich, mindestens 50 Euro.
- Rückzahlungsoptionen: Anpassungen sind über die Banking-App möglich.
Sparkasse
Sparkasse ist eine bekannte Bank, die Rahmenkredite als flexible Kreditlösungen für ihre Kunden anbietet. Diese Art von Kredit bietet dir die Möglichkeit, innerhalb eines vereinbarten Kreditrahmens flexibel Geld zu leihen, ohne dabei feste Laufzeiten oder strikte Tilgungsmodalitäten beachten zu müssen. Dies ermöglicht dir eine schnelle Verfügbarkeit von Geld, wenn du es benötigst.
Kosten:
- Gebührenfreiheit: Die Nutzung des S-Rahmenkredits verursacht keine zusätzlichen Kosten. Der Kreditrahmen kann kostenfrei verwaltet werden.
Zinssatz:
- Variabler Sollzinssatz: Der Sollzinssatz ist veränderlich und orientiert sich an einem Referenzzinssatz. Die Zinsen sind variabel und von der jeweiligen regionalen Sparkasse abhängig, da Sparkassen dezentral organisiert sind und keine bundesweit einheitlichen Konditionen haben.
Kreditrahmen:
- Individuelle Anpassung: Der Kreditrahmen der Sparkasse kann flexibel gestaltet werden und liegt typischerweise zwischen 2.500 und 50.000 Euro.
Flexibilität:
- Schnelles Handeln: Du kannst schnell auf finanzielle Möglichkeiten reagieren, da der Kreditrahmen jederzeit nutzbar ist, ohne neue Anträge stellen zu müssen.
- Online-Management: Du kannst den Kredit bequem über Online-Banking nutzen.
Rückzahlungsmodalitäten:
- Flexible Raten: Die monatliche Mindestrückzahlung beträgt 50 Euro, wobei du individuelle Ratenhöhen wählen kannst. Sondertilgungen sind jederzeit möglich, wodurch du die Gesamtlaufzeit verkürzen kannst.
Volkswagen Bank

Volkswagen Bank ist eine zuverlässige und kundenorientierte Bank, die im Bereich der Rahmenkredite flexible Finanzdienstleistungen anbietet. Als Teil der Volkswagen Financial Services AG bietet sie neben Autokrediten auch Leasing- und andere Finanzierungslösungen an. Der Rahmenkredit der Volkswagen Bank zeichnet sich durch seine finanzielle Flexibilität und günstige Konditionen aus, was ihn besonders für Kreditnehmer attraktiv macht, die nach variablen Rückzahlungsbedingungen suchen.
Kosten:
- Bearbeitungsgebühren: Es fallen keine Bearbeitungsgebühren an, was den Rahmenkredit besonders günstig macht.
- Zusätzliche Gebühren: Diese können je nach individuellen Vertragsbedingungen anfallen, sind jedoch im Voraus transparent und einsehbar.
Zinssatz:
- Gebundener Sollzinssatz: 6,75 % p.a. für die ersten 12 Monate ab Kontoeröffnung (Neukundenangebot).
- Variabler Sollzinssatz: Ab dem 13. Monat beträgt der Sollzinssatz derzeit 8,86 % p.a. (effektiver Jahreszins 9,23 %), was den Kredit flexibel anpassbar macht.
Kreditrahmen:
- Mindest- und Höchstbetrag: Der Kreditrahmen liegt zwischen 2.500 Euro und 25.000 Euro, abhängig von deiner Bonität.
- Erhöhung des Rahmens: Aufstockungen sind kostenfrei möglich, während der ersten 12 Monate allerdings nur zum effektiven Jahreszins von derzeit 9,23 %.
Flexibilität:
- Unbegrenzte Laufzeit: Der Rahmenkredit hat keine feste Laufzeit, was dir ermöglicht, den Kredit flexibel zu nutzen.
- Freie Rückzahlung: Du kannst den Kreditbetrag jederzeit ohne Kündigungsfristen zurückzahlen.
Rückzahlungsmodalitäten:
- Monatliche Mindestrate: Diese beträgt 25 Euro, was 1 % des Verfügungsrahmens entspricht.
- Sondertilgungen: Du kannst jederzeit Sondertilgungen leisten und so die Rückzahlungsbedingungen an deine finanzielle Situation anpassen.
Santander
Hinweis: santander.de leitet inzwischen auf openbank.de um, einen Rahmenkredit haben wir im Angebot der Openbank nicht gefunden (Stand 06.10.2026). Die folgenden Angaben beschreiben das frühere Angebot. Santander Consumer Bank bot einen flexiblen Rahmenkredit, der sich durch attraktive Konditionen und einfache Handhabung auszeichnete. Als etabliertes Kreditinstitut stellt Santander verschiedene Finanzprodukte zur Verfügung, wobei der Rahmenkredit besonders für Kunden interessant ist, die finanzielle Flexibilität schätzen.
Kosten:
- Kontoführung: Die Kontoführung ist in der Regel kostenfrei.
- Bearbeitungsgebühren: Keine zusätzlichen Bearbeitungsgebühren bei der Krediteinrichtung.
Zinssatz:
- Variabler Sollzinssatz: abhängig von der Bonität und aktuellen Marktbedingungen, ein aktuelles repräsentatives Beispiel gibt es nicht.
- Zinszahlung: Zinsen werden nur auf den tatsächlich genutzten Betrag berechnet.
Kreditrahmen:
- Rahmengröße: Zwischen 2.500 und 25.000 Euro, je nach individueller Bonität.
Flexibilität:
- Flexible Nutzung: Jederzeit Zugriff auf den Kreditrahmen ohne feste Laufzeit.
- Online-Verwaltung: Einfache Verwaltung über das Online-Banking.
Rückzahlungsmodalitäten:
- Flexible Rückzahlung: Monatliche Mindestrückzahlung von 2 % des genutzten Betrags.
- Sondertilgungen: Jederzeit möglich ohne zusätzliche Kosten.
Welche Konditionen und Gebühren erwarten mich bei einem Abrufkredit?
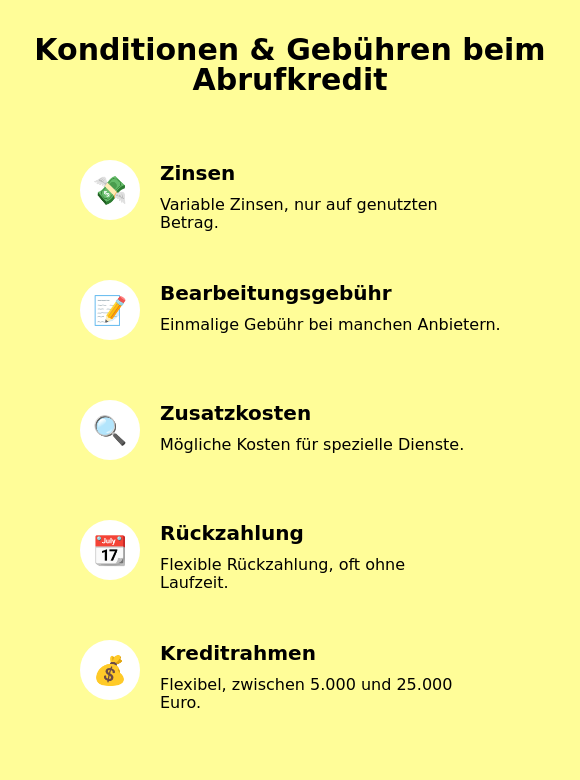
Bei einem Abrufkredit erwarten dich mehrere Konditionen und Gebühren, die du im Auge behalten solltest. Dazu zählen vor allem Zinsen, Bearbeitungsgebühren und eventuelle Zusatzkosten, die je nach Anbieter variieren können.
- Zinsen: Die Zinsen eines Abrufkredits sind variabel und ändern sich während der Laufzeit. Der Zinssatz orientiert sich oft an einem Referenzzinssatz wie dem der Europäischen Zentralbank (EZB). Du zahlst Zinsen nur auf den tatsächlich abgerufenen Betrag, nicht auf den gesamten Kreditrahmen, was die Kosten transparent hält.
- Bearbeitungsgebühren: Während viele Anbieter Bearbeitungsgebühren erheben, die bei der Genehmigung des Kredits einmalig anfallen, gibt es auch Rahmenkredite ohne solche Gebühren. Informiere dich genau über die Konditionen deines Kreditgebers.
- Zusatzkosten: In einigen Fällen können noch zusätzliche Kosten für spezifische Dienstleistungen anfallen, wie etwa Beratungsgebühren oder Anpassungskosten des Kreditrahmens. Diese sind jedoch nicht immer üblich.
Die Rückzahlungsmodalitäten eines Abrufkredits sind in der Regel flexibel gestaltet. Einige Anbieter verlangen eine monatliche Mindestrückzahlung, die sich an dem beanspruchten Kreditbetrag orientiert, während du bei anderen die Möglichkeit hast, jederzeit kostenfrei Sondertilgungen zu leisten. Der Kreditrahmen kann zwischen 2.500 und 25.000 Euro variieren, wobei es meist keine festgelegte Laufzeit gibt. Du kannst den Kreditrahmen flexibel nutzen und nur die Summen abrufen, die du tatsächlich benötigst.
Wie vergleiche ich verschiedene Rahmenkreditangebote?
Um verschiedene Rahmenkreditangebote zu vergleichen, musst du die wichtigsten Kriterien wie Zinssätze, Flexibilität, Gebühren und Rückzahlungsoptionen analysieren.
- Zinssätze: Der Zinssatz, oder genauer gesagt der Nominalzins, variiert oft und basiert auf Referenzwerten wie dem der Europäischen Zentralbank. Vorteil: Zinsen zahlst du nur für genutzte Beträge. Beachte, dass anfängliche niedrige Zinssätze nach einer Aktion steigen können.
- Flexibilität: Mit einem Rahmenkredit greifst du flexibel auf den Kreditrahmen zu. Beträge lassen sich ohne Mindestsumme abrufen und zurückzahlen. Manche Anbieter erlauben volle Freiheit bei Rückzahlungen.
- Gebühren: Achte auf Bearbeitungsgebühren und Zusatzkosten. Eine kostenlose Kontoführung senkt Gesamtkosten. Versteckte Kosten könnten nicht sofort sichtbar sein.
- Rückzahlungsoptionen: Prüfe flexible Rückzahlungsbedingungen, wie monatliche Mindestraten oder Sondertilgungen. Ein Kreditrechner kann dir helfen, die Konditionen der verschiedenen Angebote besser zu verstehen. Diese Optionen helfen, Schulden schneller zu tilgen, ohne Gebühren.
Diese Kriterien helfen dir, den für dich besten Kreditrahmen zu finden.
FAQ zum Thema Kreditrahmen
Kann ich einen Abrufkredit trotz negativer Schufa erhalten?
Ja, du kannst einen Abrufkredit trotz negativer Schufa erhalten, jedoch steigt das Risiko für den Kreditgeber, was oft zu höheren Zinsen führt. Verschiedene Faktoren wie dein Einkommen und deine finanzielle Gesamtsituation spielen eine entscheidende Rolle bei der Prüfung durch die Bank.
Gibt es Unterschiede zwischen Kreditrahmen und Ratenkredit?
Ja, es gibt Unterschiede zwischen Kreditrahmen und Ratenkredit. Ein Kreditrahmen bietet dir eine flexible Möglichkeit, Geld innerhalb eines vereinbarten Limits je nach Bedarf aufzunehmen, wobei Zinsen nur auf den tatsächlich genutzten Betrag anfallen.
Ein Ratenkredit besteht aus einer festen Kreditsumme mit festgelegten monatlichen Raten und Zinsen über eine bestimmte Laufzeit. Somit unterscheiden sich beide Kreditarten in Bezug auf Flexibilität und Rückzahlungsmodalitäten deutlich voneinander.
Ist ein Rahmenkredit flexibel in der Rückzahlung?
Ja, ein Rahmenkredit ist flexibel in der Rückzahlung, weil du die monatlichen Tilgungsraten individuell anpassen kannst. Zusätzlich bietet die Nutzung eines Rahmenkreditkontos die Möglichkeit, finanzielle Spielräume optimal zu nutzen. Diese Flexibilität beeinflusst die Gesamtlaufzeit des Kredits und kann dir helfen, besser zu planen.
Wie werden die Zinsen für einen Kreditrahmen berechnet?
Zinsen, insbesondere der Effektivzins, zahlst du nur für den tatsächlich abgerufenen Betrag. Meist sind diese variabel und können sich während der Laufzeit ändern, je nach Marktentwicklung.
Kann ich einen Abrufkredit für eine Umschuldung nutzen?
Ja, ein Abrufkredit kann für eine Umschuldung genutzt werden, indem du bestehende Verbindlichkeiten durch einen neuen Kredit mit besseren Konditionen ersetzt. Diese flexible Rückzahlungsart ermöglicht es dir, die monatlichen Raten an deine finanzielle Situation anzupassen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.