




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Ratenzahlung ohne Bonitätsprüfung: Was wirklich dahintersteckt
Eine Ratenzahlung komplett ohne jede Bonitätsprüfung gibt es bei seriösen Anbietern nicht. Auch wenn genau das oft versprochen wird. Sobald ein Shop dir erlaubt, erst später oder in Teilbeträgen zu zahlen, räumt er dir einen kleinen Kredit ein und ist gesetzlich verpflichtet, dein Ausfallrisiko zumindest grob einzuschätzen. Was viele Shops tatsächlich anbieten, ist eine sehr schlanke, oft automatisierte Prüfung im Hintergrund, die bei kleinen Beträgen selten zur Ablehnung führt und sich deutlich von der klassischen Bonitätsprüfung einer Bank unterscheidet.
Für dich als Kundin oder Kunde macht das trotzdem einen echten Unterschied: Manche Shops fragen SCHUFA-Daten nur bei größeren Warenkörben ab, andere verlassen sich auf eigene Risikomodelle der Zahlungsdienstleister. Welche Shops in der Praxis besonders kulant sind, wie diese Prüfung im Hintergrund abläuft und warum sich die Regeln ab November 2026 verschärfen, liest du in diesem Artikel.
Warum "ohne Bonitätsprüfung" ab November 2026 nicht mehr ganz stimmt
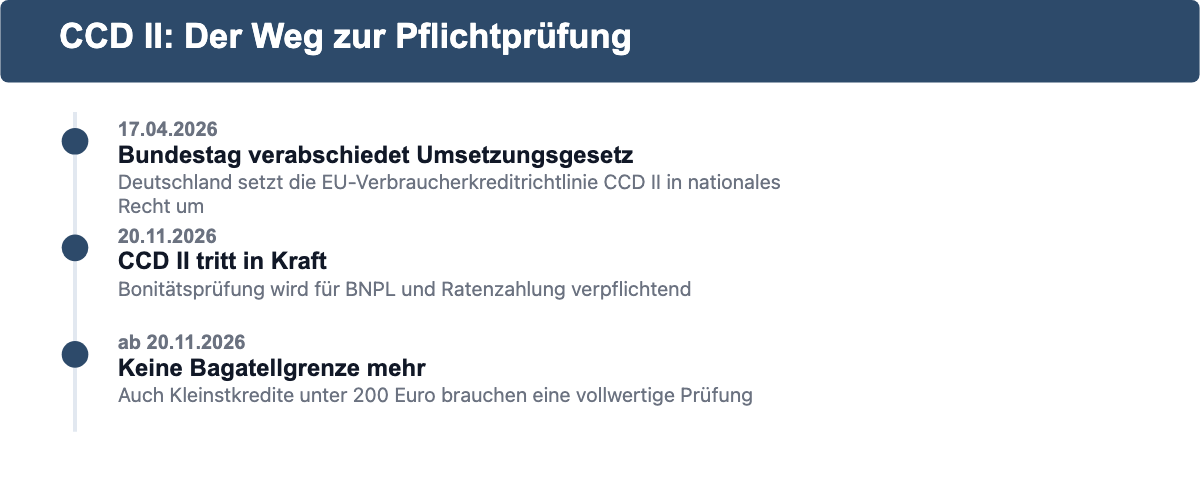
Die neue EU-Verbraucherkreditrichtlinie (Richtlinie (EU) 2023/2225, kurz CCD II) tritt in Deutschland am 20. November 2026 in Kraft, das Umsetzungsgesetz hat der Bundestag am 17. April 2026 verabschiedet. Für Ratenzahlungen beim Online-Shopping ist das eine der größten rechtlichen Änderungen der letzten Jahre, weil sie genau die Zahlungsformen erfasst, die bisher am lockersten liefen.
Was die CCD II konkret ändert
Bisher galten viele Buy-Now-Pay-Later-Angebote (BNPL), zinslose Ratenzahlungen und kurzfristige Rechnungskäufe als regulatorische Grauzone, weil sie oft unter die Ausnahmen für Kleinstkredite oder zinsfreie Zahlungsaufschübe fielen. Die CCD II schließt diese Lücke: Ab dem 20. November 2026 gilt für BNPL-Modelle, zinsfreie Kredite und kurzfristige Händlerdarlehen dieselbe Pflicht zur Kreditwürdigkeitsprüfung wie bei einem klassischen Ratenkredit, unabhängig davon, ob Zinsen anfallen oder nicht.
Betrifft das auch Kleinbeträge unter 200 Euro?
Ja. Bisher konnten Anbieter Kleinstkredite unter 200 Euro häufig ohne ausführliche Prüfung vergeben. Diese Bagatellgrenze fällt mit der CCD II weg, sobald ein Shop eine BNPL-Option anbietet. Für dich heißt das konkret: Auch die Ratenzahlung für einen 80-Euro-Einkauf kann ab Ende 2026 eine vollwertige Bonitätsprüfung nach sich ziehen, wo vorher ein einfacher Adressabgleich gereicht hat. Shops und Zahlungsdienstleister müssen ihre Checkout-Prozesse deshalb bis zum Stichtag anpassen, einige haben damit bereits begonnen.
Diese Shops bieten besonders kulante Ratenzahlung
Wie streng die Prüfung ausfällt, hängt stark vom jeweiligen Shop und dessen Zahlungsdienstleister ab. Große, etablierte Händler mit eigenen Inkasso-Erfahrungen sind in der Praxis oft großzügiger als kleine, neue Shops, die sich gegen Zahlungsausfälle stärker absichern müssen. Die folgende Übersicht zeigt, wie sich einige der bekanntesten Shops in Deutschland positionieren.
| Shop | Zahlungsdienstleister | Tendenz | Besonderheit |
|---|---|---|---|
| Otto | eigener Rechnungskauf | eher kulant | langjähriges eigenes Risikomodell, oft toleranter als externe Dienstleister |
| Zalando | interne 14-Tage-Rechnung | eher kulant | eigene interne Abwicklung statt externem Zahlungsdienstleister |
| About You, Bonprix, H&M | Riverty, Ratepay | mittel | externe Prüfung, aber etablierte Bestandskunden-Vorteile |
| Amazon | Kauf auf Rechnung, kontoabhängig | mittel bis streng | Option wird nicht jedem Konto angezeigt, hängt von Kaufhistorie ab |
| MediaMarkt, Saturn | Ratenkauf-Partner statt reiner Rechnung | mittel | Fokus liegt auf Ratenkauf für größere Elektronik-Beträge |
| IKEA, Home24, Baur | Rechnungskauf-/Ratenpartner | eher kulant bei kleineren Beträgen | Möbel- und Einrichtungshändler mit langer Rechnungskauf-Tradition |
| notebooksbilliger, Cyberport | Ratenkauf statt reiner Rechnung | mittel | bevorzugen bei höheren Warenkorbwerten Ratenzahlung statt Einmalrechnung |
Eine feste Grenze, ab welchem SCHUFA-Score eine Ratenzahlung genehmigt wird, veröffentlicht kein Anbieter. Was sich aus der Praxis aber klar ablesen lässt: Je kleiner der Warenkorb, je länger die Kundenbeziehung und je genauer Liefer- und Rechnungsadresse übereinstimmen, desto höher die Chance auf eine Zusage, auch bei angeschlagener Bonität.
Wie läuft die Bonitätsprüfung im Hintergrund wirklich ab?
Wenn du im Checkout "Rechnung" oder "Ratenzahlung" auswählst, fragt der Shop oder sein Zahlungsdienstleister in Sekundenbruchteilen Daten bei einer oder mehreren Auskunfteien ab, meist bei der SCHUFA, teils zusätzlich bei CRIF oder Boniversum. Diese automatisierte Abfrage prüft in erster Linie, ob harte Negativmerkmale wie eine eidesstattliche Versicherung, ein laufendes Insolvenzverfahren oder unbezahlte, titulierte Forderungen vorliegen.
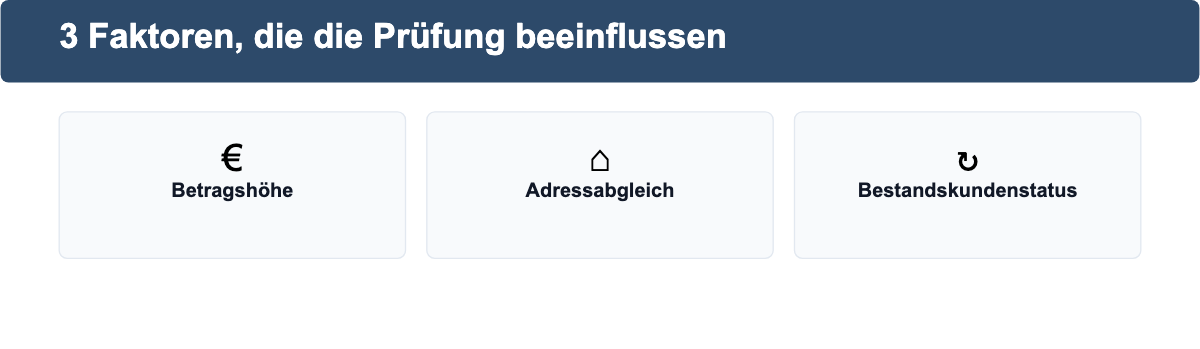
Drei Faktoren beeinflussen die Entscheidung in der Praxis besonders stark:
- Betragshöhe: Kleinere Warenkörbe werden seltener abgelehnt als vierstellige Beträge.
- Adressabgleich: Stimmen Liefer- und Rechnungsadresse überein und bist du dort schon länger gemeldet, wertet das System das als positives Signal.
- Bestandskundenstatus: Wer schon einmal pünktlich bezahlt hat, bekommt beim nächsten Einkauf oft automatisch eine höhere Freigabe.
Anders als bei einem klassischen Ratenkredit über eine Bank bekommst du bei dieser Art der Prüfung selten eine schriftliche Ablehnungsbegründung, die Entscheidung fällt automatisiert und ist für dich als Kundin oder Kunde meist eine Blackbox.
Alternative: Ratenzahlung ohne klassische SCHUFA-Auskunft
Neben den shopgebundenen Optionen gibt es auch Zahlungsinstrumente, die unabhängig vom jeweiligen Shop funktionieren und mit einem eigenen, oft schlankeren Risikomodell statt der klassischen SCHUFA-Hartauskunft arbeiten. Ein bekanntes Beispiel ist eine vorab aufladbare Guthabenkarte, mit der du überall dort bezahlst, wo Mastercard akzeptiert wird, während der Anbieter die eigentliche Ratenzahlung im Hintergrund über sein eigenes System abwickelt. Der Vorteil: Du bist nicht auf die Kulanz eines einzelnen Shops angewiesen und kannst die Karte auch dann nutzen, wenn ein Händler dir direkt keine Ratenzahlung anbietet.
Auch kartenbasierte Ratenlösungen, bei denen ein Teil deines bestehenden Kreditkartenlimits für die Rate blockiert wird statt eine neue Schuld aufzubauen, sind eine Alternative, wenn du bereits eine Kreditkarte besitzt. Mehr zu den vier grundsätzlichen Wegen, einen Kauf zu finanzieren, findest du im Überblick zu Produkte finanzieren.
Was tun, wenn die Ratenzahlung abgelehnt wird?
Eine Ablehnung im Checkout ist kein Weltuntergang und meist auch keine Aussage über deine gesamte finanzielle Situation, sondern das Ergebnis eines automatisierten Einzelfall-Checks. Diese Schritte helfen dir weiter:
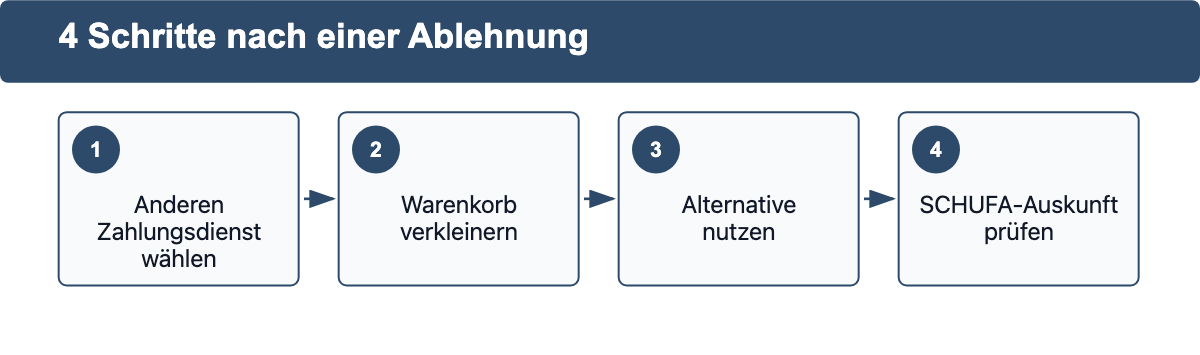
- Prüfe, ob ein anderer Zahlungsdienstleister im selben Checkout verfügbar ist, zum Beispiel PayPal-Ratenzahlung statt Rechnungskauf.
- Reduziere den Warenkorbwert oder teile den Einkauf in zwei kleinere Bestellungen auf.
- Nutze eine shopunabhängige Alternative wie die oben beschriebene Guthabenkarte.
- Bei wiederholten Ablehnungen lohnt sich ein Blick in deine eigene SCHUFA-Selbstauskunft, um fehlerhafte Einträge zu erkennen.
Wenn du grundsätzlich Schwierigkeiten hast, wegen eines Negativeintrags Kredite oder Ratenzahlungen zu bekommen, findest du einen ausführlichen Überblick zu Anbietern und Voraussetzungen unter Kredit trotz SCHUFA. Ist der Eintrag aus deiner Sicht nicht mehr berechtigt, zeigt der Artikel SCHUFA-Eintrag löschen die Fristen und den passenden Musterbrief.
Risiken und Kostenfallen bei Ratenzahlung ohne strenge Prüfung
Eine lockere Vorabprüfung bedeutet nicht, dass Zahlungsverzug folgenlos bleibt. Zahlst du eine Rate nicht fristgerecht, meldet der Zahlungsdienstleister das in der Regel zeitnah an die Auskunfteien, auch wenn beim Kauf selbst kaum geprüft wurde. Ein zunächst unkompliziert genehmigter Ratenkauf kann bei einem verpassten Zahltermin also durchaus zu einem neuen, negativen SCHUFA-Eintrag führen.
Zusätzlich kommen bei Zahlungsverzug häufig Mahngebühren und, wenn die Forderung an ein Inkassounternehmen übergeben wird, weitere Kosten hinzu, die den ursprünglichen Warenwert schnell übersteigen können. Kalkuliere eine Ratenzahlung deshalb genauso sorgfältig wie einen klassischen Kredit und wähle nur Raten, die du auch bei einem unerwarteten finanziellen Engpass noch bedienen kannst.
Wer bereits eine Kreditkarte besitzt, findet im Artikel Kreditkarte mit Ratenzahlung einen Kostenvergleich zur kartengebundenen Variante. Speziell zu den beiden größten Checkout-Zahlungsarten gibt es außerdem eigene Artikel zu Klarna Ratenkauf und PayPal Ratenzahlung.
Häufige Fragen zur Ratenzahlung ohne Bonitätsprüfung
Gibt es Shops, die wirklich komplett ohne jede Prüfung Ratenzahlung anbieten?
Nein. Seriöse Shops prüfen zumindest automatisiert im Hintergrund, ob harte Negativmerkmale vorliegen. Anbieter, die eine Ratenzahlung völlig ohne jede Prüfung versprechen, solltest du kritisch hinterfragen.
Welcher Shop ist am kulantesten bei der Ratenzahlung?
Otto und Zalando gelten in der Praxis als vergleichsweise kulant, weil beide auf ein eigenes, langjährig gewachsenes Risikomodell statt auf einen strikten externen Zahlungsdienstleister setzen. Eine Erfolgsgarantie ist das trotzdem nicht.
Ändert sich durch die CCD II auch die Ratenzahlung bei kleinen Beträgen?
Ja. Ab dem 20. November 2026 fällt die bisherige Bagatellgrenze für Kleinstkredite unter 200 Euro bei BNPL-Angeboten weg, sodass auch kleinere Ratenzahlungen einer vollwertigen Kreditwürdigkeitsprüfung unterliegen können.
Was passiert, wenn ich eine Rate nicht rechtzeitig zahle?
Der Zahlungsdienstleister mahnt zunächst, meist mit zusätzlichen Mahngebühren. Bleibt die Zahlung aus, kann die Forderung an ein Inkassounternehmen übergeben werden und zu einem neuen SCHUFA-Eintrag führen, auch wenn die ursprüngliche Genehmigung ohne strenge Prüfung erfolgte.
Gibt es eine Alternative, die unabhängig vom Shop funktioniert?
Ja, zum Beispiel vorab aufladbare Guthabenkarten mit eigenem Risikomodell oder kartenbasierte Ratenlösungen, die einen Teil eines bestehenden Kreditkartenlimits blockieren statt eine neue Schuld aufzubauen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 31.08.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.