




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist der Klarna Ratenkauf?
Der Klarna Ratenkauf ist ein Finanzierungsprodukt, mit dem Online-Einkäufe in festen monatlichen Raten über eine Laufzeit von 6 bis 36 Monaten abbezahlt werden. Anders als bei einem klassischen Kredit läuft die Beantragung direkt im Checkout des Online-Shops, ohne separaten Bankbesuch oder Papierantrag. Typische Anwendungsfälle sind größere Anschaffungen wie Elektronik oder Möbel auf Raten, auch für ein neues Handy auf Raten wird der Ratenkauf häufig genutzt.
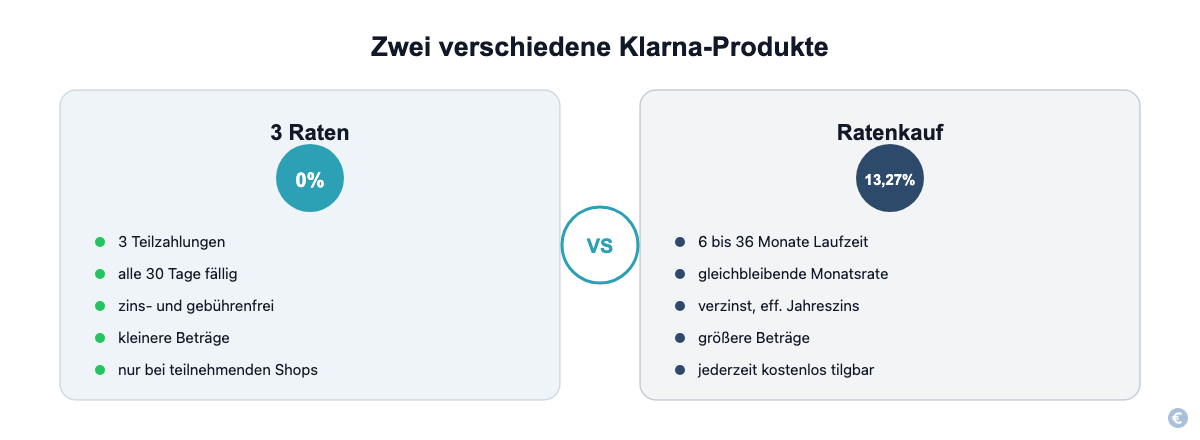
Klarna bietet unter der gleichen Marke mehrere unterschiedliche Zahlarten an, die häufig verwechselt werden:
- Ratenkauf: 6 bis 36 Monate Laufzeit, verzinst (laut Klarna 13,27 Prozent effektiver Jahreszins, repräsentatives Beispiel siehe unten), für größere Beträge gedacht.
- In 3 zinsfreien Teilzahlungen bezahlen: ein separates Klarna-Produkt, 3 Raten im Abstand von jeweils rund 30 Tagen, ohne Zinsen, aber nur für kleinere, ausgewählte Beträge und Shops.
- Rechnungskauf (Zahlung in bis zu 30 Tagen): kein Ratenprodukt, sondern ein reiner Zahlungsaufschub. Dieses Thema behandelt der separate Ratgeber zu Klarna-Alternativen für den Rechnungskauf.
Auch andere Anbieter haben eigene Ratenmodelle, etwa die PayPal Ratenzahlung, die nach ähnlichen Grundprinzipien funktioniert, sich in Details wie Zinssatz und Laufzeiten aber unterscheidet.
Wer im Checkout "Ratenkauf" oder "Ratenzahlung" auswählt, entscheidet sich für die verzinste Variante mit längerer Laufzeit, nicht für die kostenlose 3-Raten-Zahlung.
So funktioniert der Klarna Ratenkauf: Schritt für Schritt
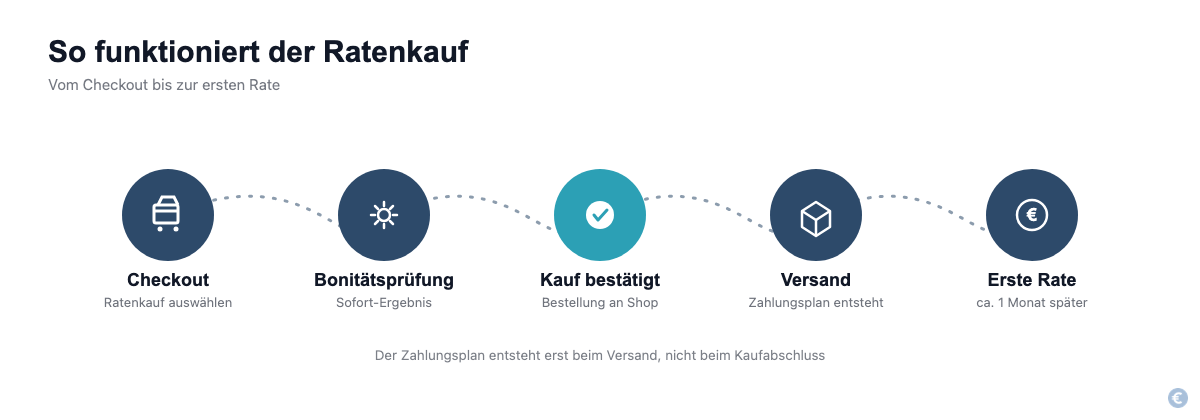
- Zahlungsart wählen: Im Checkout des teilnehmenden Shops "Ratenzahlung" oder "Ratenkauf" auswählen.
- Ratenplan festlegen: Klarna zeigt die verfügbaren Laufzeiten (üblicherweise 6, 12, 24 oder 36 Monate) mit der jeweiligen Monatsrate.
- Persönliche Daten und Bonitätsprüfung: Klarna prüft bei der Antragstellung die Bonität des Käufers. Das Ergebnis liegt in der Regel sofort vor.
- Kauf abschließen: Nach Zustimmung wird die Bestellung wie gewohnt abgeschlossen und an den Shop übermittelt.
- Zahlungsplan nach Versand: Der eigentliche Zahlungsplan entsteht erst, wenn der Shop die Ware versendet. Die erste Rate wird üblicherweise etwa einen Monat nach diesem Zeitpunkt fällig.
- Raten verwalten: Alle folgenden Raten werden automatisch abgebucht, laut Klarna monatlich jeweils am gleichen Datum. Zahlungstermine, Erinnerungen und der aktuelle Kontostand lassen sich jederzeit in der Klarna App einsehen.
Diese Reihenfolge bedeutet in der Praxis: Zwischen Kaufabschluss und der ersten fälligen Rate liegt oft mehr Zeit, als Käufer erwarten, weil der Zahlungsplan an den Versandzeitpunkt gekoppelt ist und nicht an das Kaufdatum. Bei größeren Summen ab etwa 200 Euro verlangt Klarna zusätzlich einen schriftlichen oder online unterschriebenen Vertrag samt Kontoverifizierung, bevor der Kauf endgültig als Ratenkauf gilt.
Laufzeiten und Ratenpläne im Überblick
Klarna bietet den Ratenkauf in zwei Grundvarianten an, die sich in Laufzeit und Rückzahlweise unterscheiden:
- Feste Laufzeiten mit gleichbleibender Monatsrate über 6, 12, 24 oder 36 Monate. Die Rate bleibt über die gesamte Laufzeit konstant.
- Flexible Ratenzahlung: monatlich mindestens ein Vierundzwanzigstel des offenen Gesamtbetrags, mindestens jedoch 6,95 Euro. Höhere Zahlungen oder eine vollständige Tilgung sind jederzeit möglich, das Lauftempo bestimmt der Käufer selbst.
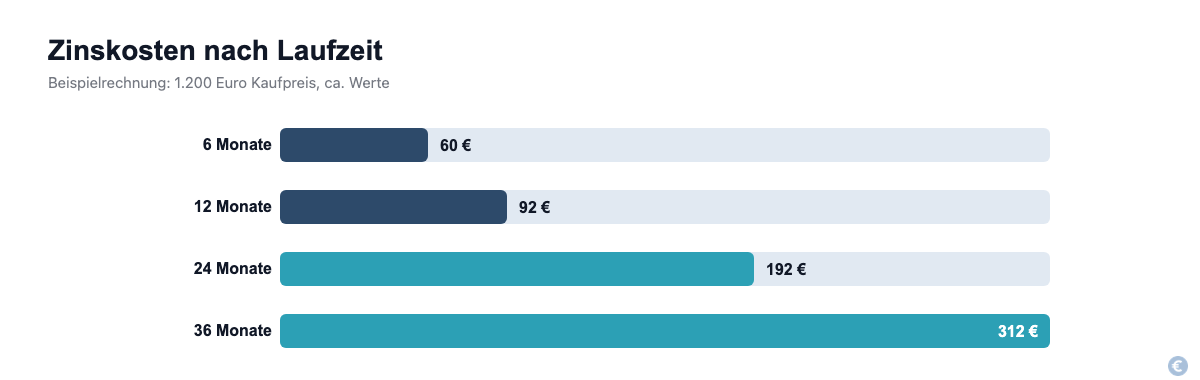
Wie sich eine Beispielsumme von 1.200 Euro bei fester Laufzeit ungefähr aufteilt, zeigt die folgende Übersicht. Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters: Die Werte sind mit 13,27 Prozent Jahreszins (Klarnas Angabe, siehe nächster Abschnitt) und gleichbleibender Monatsrate gerechnet und keine Zusage für einen konkreten Vertrag:
| Laufzeit | Monatsrate (ca.) | Gesamtkosten (ca.) | Zinskosten (ca.) |
|---|---|---|---|
| 6 Monate | 208 Euro | 1.247 Euro | 47 Euro |
| 12 Monate | 107 Euro | 1.288 Euro | 88 Euro |
| 24 Monate | 57 Euro | 1.373 Euro | 173 Euro |
| 36 Monate | 41 Euro | 1.461 Euro | 261 Euro |
Die Tabelle zeigt das Grundprinzip jeder Ratenfinanzierung: Je länger die Laufzeit, desto niedriger die einzelne Monatsrate, aber desto höher die Gesamtzinskosten über die gesamte Laufzeit. Bei 36 Monaten zahlt man in diesem Beispiel gut das Fünffache an Zinsen im Vergleich zur 6-Monats-Laufzeit.
Zinsen und Kosten: Was der Klarna Ratenkauf wirklich kostet
Der genaue Zinssatz hängt vom gewählten Modell ab. Für Ratenzahlungspläne mit 6 bis 36 Monaten Laufzeit nennt Klarna einen effektiven Jahreszins von 13,27 Prozent. Repräsentatives Beispiel laut Klarna: „Zahlungsbeispiel für einen Kauf von 1000 € in 6 Raten: 5 Zahlungen von 172,81€ und die letzte Zahlung von 172,79 €. Laufzeit: 6 Monate. TIN 13,27% APR 13,27 %. Gesamtbetrag: 1036,84 €. Zinsen: 36,84 €.“ Eine Anzahlung kann erforderlich sein. Mindestkaufbetrag 25 € und Höchstbetrag abhängig von der Bonitätsprüfung. Kreditgeber: Klarna Bank AB (publ), Sveavägen 46, 111 34 Stockholm. Für die flexible Ratenzahlung nennt Klarna auf der aktuellen Produktseite keine eigenen Konditionen; Zins und mögliche Gebühren zeigt das Angebot im Checkout.
Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters: Wer 500 Euro über 12 Monate zu 13,27 Prozent Jahreszins finanziert, zahlt insgesamt etwa 537 Euro zurück, das entspricht einer Monatsrate von rund 45 Euro.
Wichtige Kostenpunkte im Überblick:
- Mindestkaufbetrag: Der Ratenkauf ist ab einem Bestellwert von 25 Euro verfügbar.
- Maximalbetrag: Der Höchstbetrag richtet sich nach dem Ergebnis der Bonitätsprüfung und wird individuell festgelegt.
- Keine 0-Prozent-Option beim Ratenkauf: Anders als Klarnas separate "3 Raten"-Zahlung sind sowohl die feste als auch die flexible Ratenzahlung grundsätzlich verzinst.
- Kostenlose vorzeitige Rückzahlung: Der gesamte Restbetrag lässt sich jederzeit ohne zusätzliche Kosten oder Vorfälligkeitsentschädigung zurückzahlen.
Wer über den Ratenkauf nachdenkt, sollte die Monatsrate immer gegen die Gesamtkosten aus der Tabelle oben abwägen und nicht nur auf die niedrige Monatsrate schauen.
Voraussetzungen: Wer den Klarna Ratenkauf nutzen kann
Um den Ratenkauf zu nutzen, müssen mehrere Voraussetzungen erfüllt sein:
- Mindestalter 18 Jahre: Der Ratenkauf steht ausschließlich volljährigen Personen offen.
- Bestehende Bonitätsprüfung: Klarna führt bei jeder Antragstellung eine Bonitätsprüfung durch, unter anderem unter Einbeziehung von Auskunfteien wie der SCHUFA.
- Korrekte persönliche Daten: Name, Adresse und Zahlungsdaten müssen vollständig und korrekt angegeben werden.
- Gültiges Zahlungsmittel: Für die spätere Ratenzahlung wird ein gültiges Konto oder eine gültige Karte benötigt, über die die monatlichen Raten automatisch abgebucht werden.
- Wohnsitz in einem unterstützten Land: Der Ratenkauf ist nicht in jedem Land verfügbar, in dem Klarna sonst als Zahlungsmethode auftritt.
Eine Zusage ist nicht garantiert. Bei negativer Bonitätsauskunft, unvollständigen Daten oder bereits bestehenden Klarna-Zahlungsrückständen kann der Ratenkauf abgelehnt werden, auch wenn andere Klarna-Zahlarten weiterhin verfügbar bleiben.
Klarna Ratenkauf und die SCHUFA: Was wirklich gemeldet wird
Ja, der Klarna Ratenkauf wirkt sich auf die SCHUFA aus: Ein bewilligter Ratenkauf ist rechtlich ein Kredit und wird als Kreditvertrag in den SCHUFA-Daten hinterlegt. Die Bonitätsprüfung beim Abschluss selbst ist dabei eine sogenannte weiche Anfrage und wirkt sich laut Klarna nicht negativ auf die Kreditwürdigkeit aus.
Für die vollständige Meldepflicht gilt nach aktuellem Stand praktisch eine Bagatellgrenze. Bei Beträgen unter etwa 200 Euro ist bislang keine vollständige Bonitätsprüfung vorgeschrieben. Bei größeren Ratenkäufen oberhalb dieser Grenze läuft die Meldung an die SCHUFA dagegen bereits heute verbindlich mit.
Wichtig für die eigene Bonität: Ein pünktlich bedienter Ratenkauf verschlechtert den SCHUFA-Score in der Regel nicht automatisch, der Eintrag bleibt neutral bis unauffällig. Kritisch wird es erst bei Zahlungsverzug oder wenn mehrere kleine Ratenkäufe gleichzeitig offen sind. Eine Auswertung der SCHUFA zu Buy-Now-Pay-Later-Diensten zeigt, dass rund 44 Prozent der Nutzer mindestens einmal einen Zahlungstermin verpassen und rund 50 Prozent davon selbst nach einer Mahnung nicht sofort zahlen. Genau diese verpassten und nicht nachgeholten Zahlungen sind es, die negative SCHUFA-Einträge auslösen, nicht die Nutzung des Ratenkaufs an sich.
Wer mehrere Ratenkäufe gleichzeitig laufen hat, sollte im Blick behalten, dass sich offene Verpflichtungen bei einer Bonitätsprüfung für einen anderen Kredit summieren können, selbst wenn keine einzelne Rate bislang gemeldet wurde. In der Praxis bündelt Klarna die fälligen Raten mehrerer gleichzeitig laufender Ratenkäufe häufig in einer einzigen monatlichen Abbuchung, einzeln nachvollziehbar bleiben die Verträge trotzdem über die Klarna App. Wer unsicher ist, wie der eigene SCHUFA-Score gerade aussieht, kann das über eine SCHUFA-Selbstauskunft direkt prüfen.
Neue EU-Regeln ab 20. November 2026: Was sich beim Ratenkauf ändert
Ab dem 20. November 2026 greift die überarbeitete EU-Verbraucherkreditrichtlinie und erfasst damit erstmals ausdrücklich auch Buy-Now-Pay-Later-Dienste wie den Klarna Ratenkauf. Bis zu diesem Stichtag gilt noch die aktuelle Rechtslage, danach ändern sich vier Punkte konkret:
- 14-tägiges Widerrufsrecht: Den verzinsten Ratenkauf kannst du laut Klarnas Teilzahlungsbedingungen schon heute innerhalb von 14 Tagen widerrufen; künftig gilt das Widerrufsrecht auch für Finanzierungen, die bisher von den Verbraucherkreditregeln ausgenommen waren, etwa unter 200 Euro. Erfüllt der Anbieter seine Informationspflichten nicht vollständig, verlängert sich diese Frist auf bis zu 12 Monate und 14 Tage.
- Verpflichtende Bonitätsprüfung: Anbieter müssen die Kreditwürdigkeit vor jeder Zusage nachweisbar prüfen, unabhängig von der Höhe des Ratenkaufs.
- Schließung der Meldelücke unter 200 Euro: Die bisherige Ausnahme für kleinere Beträge soll entfallen, sodass künftig auch geringere Ratenkäufe SCHUFA-relevant werden können.
- Standardisierte Vorab-Information: Kosten, Zinsen und Laufzeiten müssen vor Vertragsschluss in einem einheitlichen, europaweit vergleichbaren Format dargestellt werden, statt wie bisher über verlinkte AGB-Seiten.
Die genaue technische Umsetzung dieser Meldepflicht war zum Zeitpunkt der Veröffentlichung dieses Artikels noch nicht in allen Details final geklärt. Wer aktuell, also vor dem 20. November 2026, einen verzinsten Ratenkauf abschließt, kann den Teilzahlungsvertrag laut Klarnas Teilzahlungsbedingungen bereits innerhalb von 14 Tagen ohne Angabe von Gründen widerrufen.
Rate nicht zahlen: Diese Folgen drohen bei Zahlungsverzug
Wer eine fällige Rate nicht rechtzeitig zahlt, sollte mit folgendem Ablauf rechnen: Kann eine Rate nicht automatisch abgebucht werden, versucht Klarna es in der Regel zunächst noch einmal automatisch. Schlägt auch dieser Versuch fehl, lässt sich der offene Betrag jederzeit manuell in der Klarna App oder im Online-Konto begleichen.
Bleibt die Zahlung dennoch aus, verschickt Klarna eine Zahlungserinnerung, danach eine förmliche Mahnung mit einer Gebühr von bis zu 7 Euro pro Mahnung. Solange eine Zahlung im Verzug ist, sperrt Klarna in der Regel die Nutzung für weitere Käufe, bis der offene Betrag ausgeglichen ist. Verzugszinsen berechnet Klarna laut seinen Muster-Teilzahlungsbedingungen für den Ratenkauf nicht, die Mahngebühr wird aber zur nächsten Zahlung hinzugefügt.
Bleiben drei Zahlungen in Folge aus, übergibt Klarna die Forderung in der Regel an ein Inkassounternehmen. Ab diesem Punkt drohen zusätzliche Inkassokosten, und der Vorfall kann als negativer Eintrag an die SCHUFA gemeldet werden, was künftige Finanzierungen, Mietverträge oder Vertragsabschlüsse erschweren kann.
Wer merkt, dass eine Rate nicht pünktlich bezahlt werden kann, sollte deshalb möglichst frühzeitig den Klarna-Kundenservice kontaktieren, statt die Mahnung auszusitzen. Oft lassen sich Zahlungstermine verschieben, bevor der Fall eskaliert.
Ratenkauf vorzeitig zurückzahlen oder widerrufen
Ja, der offene Restbetrag eines Ratenkaufs lässt sich jederzeit vollständig oder in Teilbeträgen zurückzahlen, ohne zusätzliche Kosten oder Vorfälligkeitsentschädigung. Das lohnt sich vor allem bei längeren Laufzeiten, weil dadurch spürbar Zinskosten eingespart werden, wie die Beispieltabelle weiter oben zeigt.
Beim Widerruf gilt aktuell eine andere Situation als beim Widerrufsrecht für den Kaufvertrag selbst. Für den Ratenkauf-Finanzierungsvertrag besteht laut Klarnas Teilzahlungsbedingungen bereits heute ein eigenes Widerrufsrecht von 14 Tagen, die neuen EU-Regeln ab 20. November 2026 erweitern den Schutz auf bisher ausgenommene Finanzierungen (siehe Abschnitt oben). Unabhängig davon bleibt das reguläre Widerrufsrecht für den Warenkauf selbst gegenüber dem jeweiligen Online-Shop bestehen, das ist vom Ratenkauf-Vertrag als Finanzierungsinstrument zu unterscheiden. Bei einer Retoure an den Shop wird der noch offene Ratenkauf entsprechend angepasst oder storniert.
Klarna Ratenkauf kündigen oder stornieren: So geht's
Ein laufender Ratenkauf lässt sich in der Regel so beenden:
- In der Klarna App prüfen: Unter dem jeweiligen Kauf lässt sich der aktuelle Zahlungsplan und der offene Restbetrag einsehen.
- Vollständige Rückzahlung auslösen: Über die App oder den Klarna-Kundenservice kann der komplette Restbetrag auf einmal beglichen werden, wodurch der Ratenkauf endet.
- Bei Retoure den Shop kontaktieren: Wird die Ware zurückgeschickt, muss die Rücksendung beim Händler bestätigt werden, erst danach passt Klarna den Zahlungsplan an oder storniert ihn vollständig.
- Bei Unstimmigkeiten den Kundenservice kontaktieren: Lässt sich ein Ratenkauf nicht selbst über die App anpassen, hilft der Klarna-Kundenservice direkt weiter.
Eine einseitige Kündigung ohne Rückzahlung oder Rückgabe der Ware ist nicht vorgesehen, der Ratenkauf bleibt so lange bestehen, bis der Betrag beglichen oder der zugrunde liegende Kauf storniert wurde.
Vor- und Nachteile des Klarna Ratenkaufs im Überblick
Vorteile:
- Größere Anschaffungen lassen sich planbar über mehrere Monate verteilen.
- Die Beantragung läuft direkt im Checkout, ohne separaten Kreditantrag bei einer Bank.
- Der Restbetrag kann jederzeit kostenlos vorzeitig zurückgezahlt werden.
- Laufende Raten und Termine lassen sich zentral in der Klarna App verwalten.
Nachteile:
- Der Ratenkauf ist verzinst, bei langen Laufzeiten fallen spürbare Zinskosten an.
- Größere Ratenkäufe werden an die SCHUFA gemeldet und wirken sich bei Zahlungsverzug negativ auf den Score aus.
- Ab dem 20. November 2026 gelten neue, strengere Regeln, ältere Verträge und Gewohnheiten müssen sich daran anpassen.
- Bei drei ausgefallenen Raten in Folge drohen Inkasso und zusätzliche Kosten.
Häufige Fragen zum Klarna Ratenkauf
Was ist der Unterschied zwischen dem Klarna Ratenkauf und der Zahlung in 3 Raten?
Der Ratenkauf läuft über 6 bis 36 Monate und ist verzinst. Die Zahlung in 3 Raten ist ein separates, zinsfreies Klarna-Produkt mit deutlich kürzerer Laufzeit und niedrigeren Beträgen.
Wie viele Raten sind beim Klarna Ratenkauf möglich?
Klarna bietet Laufzeiten von 6, 12, 24 oder 36 Monaten an, abhängig vom Shop und vom Bestellbetrag.
Wirkt sich der Klarna Ratenkauf auf die SCHUFA aus?
Größere Ratenkäufe werden an die SCHUFA gemeldet. Pünktliche Zahlungen wirken sich in der Regel nicht negativ aus, Zahlungsverzug dagegen schon.
Kann ich den Klarna Ratenkauf vorzeitig zurückzahlen?
Ja, der gesamte Restbetrag lässt sich laut Klarna jederzeit ohne zusätzliche Kosten zurückzahlen.
Was passiert, wenn ich eine Rate nicht zahle?
Zunächst folgt eine Mahnung mit einer Gebühr von bis zu 7 Euro. Bei drei ausgefallenen Zahlungen in Folge übergibt Klarna die Forderung in der Regel an ein Inkassounternehmen.
Was ändert sich beim Ratenkauf ab November 2026?
Ab dem 20. November 2026 gilt das 14-tägige Widerrufsrecht auch für bisher ausgenommene Ratenkäufe, Anbieter müssen die Bonität verpflichtend prüfen, und auch kleinere Beträge unter 200 Euro können künftig SCHUFA-relevant werden.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.