




Ende 2024 hat Vexcash überraschend aufgehört, Kredite zu vergeben. Kein Statement. Anfang 2026 lief der Kreditrechner dann einfach wieder, ohne dass das Unternehmen dies in einer Pressemitteilung, auf Social Media oder per E-Mail an bestehende Kunden kommuniziert hätte. Viele Vergleichsportale zeigen noch den alten Status. Dieser Test bringt dich auf den neuesten Stand.
Vexcash im Kurzcheck 2026
| Merkmal | Details |
|---|---|
| Kreditbetrag | 100 bis 3.000 Euro (Neukunden max. 1.000 Euro) |
| Laufzeit | 30, 60 oder 90 Tage |
| Effektiver Jahreszins | 11,13 Prozent (bonitätsunabhängig) |
| Partnerbank | AS Magnetiq Bank (Kreditgeber laut Pflichtangabe) |
| Bearbeitungszeit Standard | 8 bis 10 Werktage |
| Bearbeitungszeit Smart-Paket | ca. 24 Stunden |
| Smart-Paket Kosten | 69 Euro pro Monat (nicht im Effektivzins enthalten) |
| Mindestgehalt | ca. 500 Euro netto |
| Mindestalter | 18 Jahre, max. 70 Jahre |
| SCHUFA | Anfrage bonitätsneutral; Vertrag wird eingetragen |
| Identifizierung | Video-Ident Pflicht |
| Sitz | Berlin |
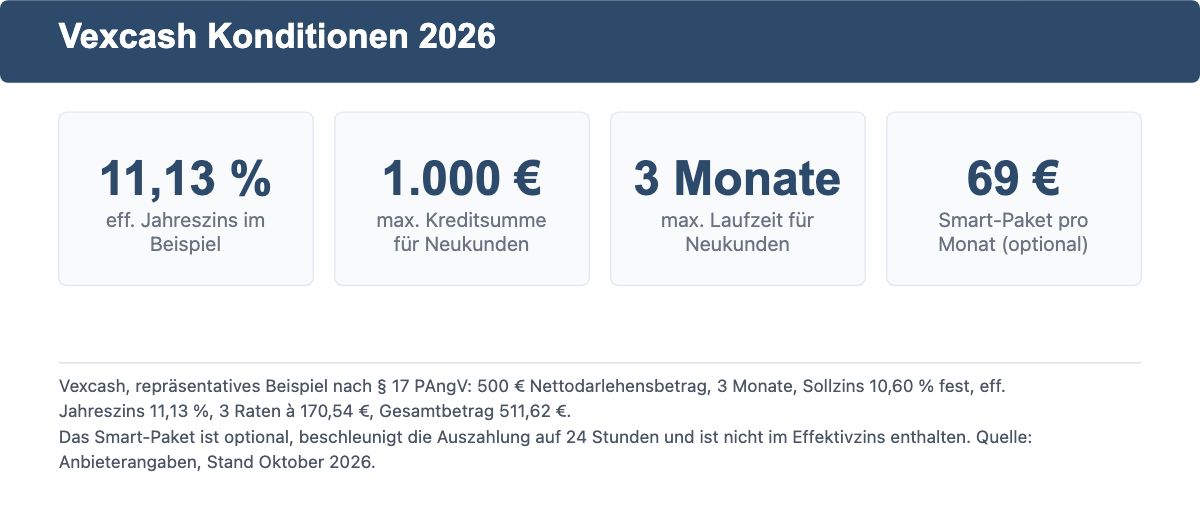
Repräsentative Beispiele nach § 17 PAngV: VEXCASH: Repräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank.
Beispiel nach § 17 PAngV: VEXCASH
Repräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank.
Gut geeignet für: kleine Überbrückungsbedarfe bis 1.000 Euro, Bestandskunden, Personen mit solidem Einkommen.
Nicht geeignet für: günstige Dauerfinanzierung, Personen mit laufender Insolvenz oder hartem Negativeintrag.
Was ist Vexcash? Hintergrund und Relaunch 2026
Vexcash wurde 2011 in Berlin gegründet. Damit war das Unternehmen eines der ersten deutschen Fintechs im Minikredit-Bereich. Heute haben mehr als 600.000 Menschen einen Kredit über die Plattform aufgenommen.
Das Geschäftsmodell ist einfach: Vexcash übernimmt die digitale Antragsstrecke, Bonitätsprüfung und Kommunikation. Das eigentliche Darlehen stellt laut Pflichtangabe die AS Magnetiq Bank bereit. Den Darlehensvertrag schließt du direkt mit ihr als Kreditgeber ab.
Der stille Relaunch 2026
Ende 2024 stoppte Vexcash die Kreditvergabe. Keine Erklärung. In Foren kursierten Spekulationen über Insolvenz oder Marktrückzug. Beide stimmten nicht. Anfang 2026 lief der Rechner auf vexcash.com einfach wieder. Eine Pressemitteilung gab es bis heute nicht. Stand Juni 2026 nimmt Vexcash neue Anträge entgegen, und Kunden berichten von normaler Abwicklung. Viele Portale haben den Status noch nicht angepasst.
Zinssatz, Kreditbeträge, Laufzeiten und die Kosten des Smart-Pakets solltest du vor dem Antrag im Rechner auf vexcash.com prüfen; die aktuellen Werte laut Pflichtangabe stehen im Abschnitt zu den Konditionen.
Ist Vexcash seriös?
Kurze Antwort: Ja. Hier sind die konkreten Gründe, und sie sind überprüfbar, also nicht nur ein Versprechen auf der Website, sondern nachvollziehbare Fakten, die sich jeder selbst anschauen kann. Wer misstrauisch ist, sollte das tun.
Erstens: Kreditgeber ist laut Pflichtangabe die AS Magnetiq Bank, die Vexcash AG aus Berlin tritt als Vermittler auf. Wer unterschreibt, schließt den Vertrag direkt mit der AS Magnetiq Bank ab.
Zweitens verlangt Vexcash keine Gebühren, bevor das Geld auf dem Konto ist. Das Smart-Paket ist optional und wird erst nach dem Vertragsabschluss abgerechnet. Kein Vorab-Geld. Das ist das entscheidende Merkmal, das seriöser Kreditgeber von einer Betrugsmasche unterscheidet.
Drittens sind alle Kosten transparent. Der Kreditrechner zeigt die Gesamtrückzahlung, bevor du den Antrag einreichst. Keine Fußnote mit Asterisk. Kein Kleingedrucktes.
Viertens: Über tausend Trustpilot-Bewertungen existieren zu Vexcash, und das Bild ist gemischt, wie bei den meisten Kreditanbietern, wobei häufig die schnelle Abwicklung gelobt und der Preis des Smart-Pakets kritisiert wird. Das spricht für einen echten Anbieter.
Fazit: Vexcash ist kein Betrug, sondern ein Kurzzeitkreditanbieter mit einer Bank als Kreditgeber, was Verbraucher vor den gängigen Betrugsmustern im Kreditbereich schützt. Teuer. Aber seriös.
Vexcash Konditionen im Detail
Kreditbetrag und Laufzeit
Vexcash gibt Beträge zwischen 100 und 3.000 Euro. Neukunden sind auf 1.000 Euro limitiert, weil Vexcash ohne vorherige Kredithistorie mit dem Kunden nicht weiß, wie zuverlässig die Rückzahlung sein wird. Bestandskunden mit nachgewiesener Rückzahlungshistorie kommen auf bis zu 3.000 Euro. Dann aber auch wirklich.
Die Laufzeit beträgt 30, 60 oder 90 Tage. Zurückgezahlt wird per SEPA-Lastschrift; im repräsentativen Beispiel über 3 Monate in drei Monatsraten à 170,54 Euro. Am jeweiligen Fälligkeitstag muss der fällige Betrag auf dem Konto sein.
Zinsen
Der effektive Jahreszins liegt bei 11,13 Prozent. Das gilt für jeden gleich: Ob gute oder schlechte Bonität, ob Neukunde oder Bestandskunde, alle zahlen denselben Satz, was Vexcash in dieser Hinsicht fairer macht als Anbieter, die den Zinssatz individuell festsetzen und dabei schlecht bewertete Kunden deutlich mehr zahlen lassen. Fair. Aber auch hoch.
Bei kurzen Laufzeiten fällt der absolute Zinsbetrag allerdings klein aus. Rechenbeispiel mit angenommenem Zinssatz (Sollzins 10,60 % p.a., Rückzahlung in einer Summe am Laufzeitende), kein Angebot eines Anbieters:
| Betrag | Laufzeit | Zinsen (ca.) | Rückzahlung gesamt |
|---|---|---|---|
| 300 Euro | 30 Tage | ca. 2,65 Euro | ca. 302,65 Euro |
| 500 Euro | 30 Tage | ca. 4,42 Euro | ca. 504,42 Euro |
| 500 Euro | 60 Tage | ca. 8,83 Euro | ca. 508,83 Euro |
| 500 Euro | 90 Tage | ca. 13,25 Euro | ca. 513,25 Euro |
| 1.000 Euro | 90 Tage | ca. 26,50 Euro | ca. 1.026,50 Euro |
Der Zins allein macht Vexcash also nicht teuer. Das Problem ist das Smart-Paket.
Mahngebühren und Rücklastschrift
Bei Zahlungsverzug erhebt Vexcash 3 Euro Mahngebühr. Eine zurückgebuchte SEPA-Lastschrift kostet 5 Euro. Beide Beträge sind moderat und kein Grund zur Panik. Das eigentliche Risiko liegt woanders: Vexcash bucht die fälligen Beträge per Lastschrift ab, weshalb Liquiditätsengpässe am genauen Fälligkeitstag sofort zu Verzugsgebühren und potenziell zu einem SCHUFA-Eintrag führen können, wenn keine rechtzeitige Kommunikation mit dem Anbieter erfolgt. Vorsicht.
Das Smart-Paket: Was es wirklich kostet
Das Smart-Paket ist das teuerste Element bei Vexcash. Ohne es wartest du 8 bis 10 Werktage. Mit ihm bekommt du das Geld in etwa 24 Stunden, was bedeutet, dass du bei einem 30-tägigen Kredit zusätzlich zu den ohnehin anfallenden Zinsen von ca. 4 Euro auf 500 Euro noch 69 Euro für die Beschleunigung zahlst, also mehr als zehnmal so viel wie der eigentliche Zins. Der Preis: 69 Euro pro Monat, nicht im Effektivzins enthalten.
Konkrete Kostenrechnung
Nehmen wir 500 Euro über 90 Tage als Beispiel:
- Zinsen: 11,62 Euro (laut repräsentativem Beispiel, 3 Raten à 170,54 Euro)
- Smart-Paket: 69 Euro pro gebuchtem Monat, hier für einen Monat gerechnet
- Gesamtkosten: ca. 81 Euro auf 500 Euro geliehen (bei längerer Buchung des Smart-Pakets entsprechend mehr)
Das entspricht rund 16 Prozent der Kreditsumme als Kosten in drei Monaten, und wenn man bedenkt, dass der Zinssatz von 11,13 Prozent p.a. als Jahreszins angegeben wird und bei 90 Tagen ohnehin nur ein Viertel davon anfällt, ist das Smart-Paket der mit Abstand größte Kostentreiber. Auf 30 Tage ist das Verhältnis noch schlechter. Giromatch beziffert den Aufpreis bei bestimmten Konstellationen auf bis zu 40 Prozent Mehrkosten. Realistisch.
Wann lohnt sich das Smart-Paket?
Nur in einem einzigen Fall: Du brauchst das Geld wirklich innerhalb von 24 Stunden. Kein Dispo mehr. Kein Freund, der kurzfristig einspringen kann. Keine andere Option.
In allen anderen Fällen gilt: Smart-Paket weglassen. 8 bis 10 Werktage klingen lang, aber für den typischen Überbrückungsbedarf (kaputtes Haushaltsgerät, unerwartete Rechnung, kurzfristiger Liquiditätsengpass) reicht diese Zeit problemlos aus, zumal die meisten Menschen, die einen Minikredit beantragen, den Bedarf nicht auf den nächsten Tag begrenzt sehen. Wer eine Woche warten kann, zahlt rund 12 Euro statt rund 81 Euro auf 500 Euro. Größer kann der Unterschied kaum sein.
Voraussetzungen für einen Vexcash-Kredit
Vexcash prüft diese Kriterien:
- Wohnsitz: Deutschland
- Konto: deutsches Girokonto mit DE-IBAN
- Alter: 18 bis 70 Jahre
- Einkommen: mind. 500 Euro netto; ab 1.000 Euro sind die Chancen klar besser
- Beschäftigung: Festanstellung bevorzugt; Minijob, Selbstständigkeit oder Rente werden im Einzelfall akzeptiert
- SCHUFA: moderate Einträge toleriert; harte Negativmerkmale wie laufende Insolvenz oder aktive Vollstreckungstitel führen zur Ablehnung
- Keine laufende Privatinsolvenz: automatische Ablehnung
Wer nicht sicher ist, ob Vexcash passt, kann den Minikredit-Vergleich auf minikredite.org nutzen, um direkt zu sehen, welche Anbieter bei den eigenen Voraussetzungen (Einkommen, SCHUFA-Status, gewünschter Betrag) tatsächlich infrage kommen, ohne bei jedem Anbieter einzeln einen Antrag stellen zu müssen, der jeweils eine SCHUFA-Anfrage auslöst. Spart Zeit.
Vexcash beantragen: Schritt für Schritt
Schritt 1: Kreditrechner aufrufen
Gehe auf vexcash.com und stelle Betrag und Laufzeit ein. Der Rechner zeigt sofort alle Kosten, mit und ohne Smart-Paket.
Schritt 2: Persönliche Daten eingeben
Name, Geburtsdatum, Adresse, Einkommensart und -höhe. Das dauert fünf Minuten.
Schritt 3: Bankverbindung angeben
Die IBAN des deutschen Girokontos eingeben, auf das der Kredit ausgezahlt werden soll.
Schritt 4: Video-Ident abschließen
Pflicht. Du brauchst ein Smartphone oder einen Computer mit Kamera sowie einen gültigen Personalausweis oder Reisepass. Der IDnow-Dienst läuft direkt im Browser. Etwa 5 bis 10 Minuten.
Wer kein Video-Ident durchführen kann: Es gibt Alternativen. Eine Übersicht über Minikredite ohne Video-Ident findest du auf minikredite.org.
Schritt 5: Smart-Paket entscheiden
Optional nach der Bonitätsprüfung. Denk an die Kosten, bevor du es hinzubuchst.
Schritt 6: Vertrag unterschreiben
Digital per TAN oder qualifizierter elektronischer Signatur.
Schritt 7: Auszahlung
Standard: 8 bis 10 Werktage. Mit Smart-Paket: ungefähr 24 Stunden.
Vexcash und die SCHUFA
Die erste Anfrage
Wenn du den Antrag stellst, macht Vexcash eine sogenannte Konditionsanfrage bei der SCHUFA. Diese Anfrage ist bonitätsneutral. Andere Kreditgeber sehen sie nicht. Dein Score wird nicht schlechter.
Nach dem Vertragsabschluss
Unterschreibst du den Kreditvertrag, wird der Kredit an die SCHUFA gemeldet. Der Eintrag bleibt während der Laufzeit bestehen. Nach vollständiger Rückzahlung bleibt er noch drei Jahre in der Datenbank.
Zwei Vexcash-Kredite gleichzeitig: nicht möglich.
Bei Zahlungsverzug
Vexcash meldet Zahlungsausfälle an die SCHUFA. Das belastet den Score dauerhaft. Wer absieht, dass die Rückzahlung schwierig wird, sollte frühzeitig den Kundenservice kontaktieren. Manchmal gibt es eine informelle Lösung, bevor ein Negativmerkmal entsteht.
Für alle, die bereits abgelehnt wurden: Was tun wenn Vexcash ablehnt?
Vexcash Login: So funktioniert das Kundenkonto
Du erreichst dein Vexcash-Konto unter vexcash.com/login. Anmeldung mit E-Mail und Passwort.
Was du im Kundenkonto kannst:
- Laufende Kreditverträge einsehen
- Kontoauszüge und Dokumente herunterladen
- Rückzahlungsstatus verfolgen
- Einen neuen Antrag stellen (nach vollständiger Rückzahlung)
Bestandskunden stellen neue Anträge deutlich schneller. Das Video-Ident-Verfahren musst du nicht wiederholen. Vollständige Anleitung: Vexcash Login
Kredit aufstocken geht bei Vexcash nicht, solange ein Kredit läuft. Erst nach vollständiger Rückzahlung ist ein neuer Antrag möglich. Details: Vexcash Kredit aufstocken
Neukunde vs. Bestandskunde: Die wichtigsten Unterschiede
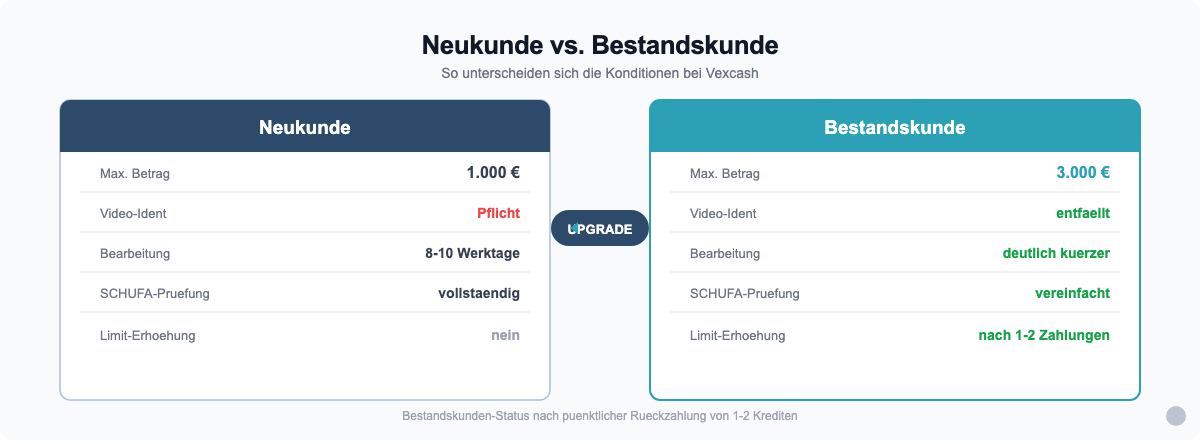
| Kriterium | Neukunde | Bestandskunde |
|---|---|---|
| Maximaler Kreditbetrag | 1.000 Euro | bis 3.000 Euro |
| Video-Ident | Pflicht | entfällt |
| Bearbeitungszeit Standard | 8 bis 10 Werktage | deutlich kürzer |
| SCHUFA-Prüfungstiefe | vollständig | vereinfacht |
| Kreditlimit-Erhöhung | nein | nach 1 bis 2 pünktlichen Rückzahlungen |
Als Neukunde hat Vexcash noch keine Erfahrungswerte mit dir. Deshalb gilt: maximaler Kreditbetrag 1.000 Euro, vollständige Prüfung inklusive Video-Ident, längere Wartezeit.
Nach einer oder zwei pünktlichen Rückzahlungen ändert sich das. Dann bist du Bestandskunde. Kein Video-Ident mehr. Höhere Limiten möglich. Abwicklung deutlich schneller, auch ohne Smart-Paket.
Wer regelmäßig Kurzzeitkredite braucht, profitiert davon, bei einem Anbieter zu bleiben und pünktlich zurückzuzahlen. Vertrauen wird bei Vexcash mit besseren Konditionen belohnt.
Für wen lohnt sich Vexcash?
Sinnvoll bei:
- Kurzfristigen Engpässen zwischen 100 und 1.000 Euro, bei denen ein Ratenkredit zu aufwändig wäre
- Bestandskunden, die schnell und unkompliziert auf Beträge bis 3.000 Euro zugreifen müssen
- Personen mit solidem Einkommen und moderater SCHUFA, die keine günstigere Alternative nutzen wollen oder können
Nicht sinnvoll bei:
- Dauerhaftem Finanzierungsbedarf. Minikredit löst strukturelle Geldprobleme nicht.
- Günstiger Finanzierung. 11,13 Prozent plus mögliches Smart-Paket sind teuer. Für längere Laufzeiten gibt es weit günstigere Optionen.
- Personen mit hartem Negativmerkmal oder laufender Insolvenz. Die Ablehnung ist hier sehr wahrscheinlich.
- Beträgen über 1.000 Euro als Neukunde. Das gibt Vexcash nicht her.
Vexcash Alternativen im Vergleich
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
 Cashper Minikredit
- Betrag
- 100 bis 1.500 € (Neukunden)
- Laufzeit
- 15, 30 oder 60 Tage
- eff. Jahreszins
- 13,40 bis 13,60 %
- Auszahlung
- innerhalb von 5 Werktagen nach Vertragsschluss (Standard laut Anbieter)
- Prüfung
- SCHUFA-neutrale Anfrage
Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden.
Beispiel nach § 17 PAngV
Repräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA).
 Minikredit.de Minikredit
- Betrag
- 199 €
- Laufzeit
- 61 Tage, 2 Raten
- eff. Jahreszins
- 13,30 %
- Auszahlung
- laut Anbieter
- Prüfung
- auch mit SCHUFA-Eintrag möglich
Gehört wie Cashper zur Bank DiMare.
Beispiel nach § 17 PAngV
Beispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA).
 Ferratum Mastercard Kreditkarte
- Betrag
- Kreditrahmen bis 5.000 €
- Laufzeit
- flexibel (revolvierend)
- eff. Jahreszins
- 24,36 %
- Auszahlung
- nach Kartenzustellung
- Prüfung
- Bonitätsprüfung
Beispiel nach § 17 PAngV
Beispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA).
| Anbieter | Max. Betrag | Laufzeit | Besonderheit |
|---|---|---|---|
| Cashper | bis 1.500 Euro | 15 bis 60 Tage | Standard-Auszahlung innerhalb von 5 Werktagen |
| Ferratum | eingestellt | entfällt | Minikredit seit April 2025 eingestellt, heute nur Ferratum Mastercard |
| Bon-Kredit | bis 300.000 Euro | 12 bis 120 Monate | Spezialist für negative SCHUFA |
| Auxmoney | bis 50.000 Euro | 12 bis 84 Monate | P2P-Plattform, breite Bonitätsakzeptanz |
Cashper ist die nächste Option, wenn du ähnliche Beträge suchst; auch dort kostet die Express-Auszahlung (Super-Deal) extra, die Standard-Auszahlung erfolgt innerhalb von 5 Werktagen nach Vertragsschluss. Den Ferratum Minikredit gibt es seit April 2025 nicht mehr.
Vollständige Gegenüberstellung: Vexcash Alternativen
Unser Fazit zu Vexcash
Vexcash ist seriös. Reguliert. Für einen spezifischen Anwendungsfall konzipiert.
Kleine Beträge, kurze Laufzeiten, schnelle digitale Abwicklung: Dafür ist der Anbieter gemacht. Der Zinssatz ist bonitätsunabhängig, was Planbarkeit schafft. Bestandskunden genießen echte Vorteile: höhere Limits, kürzere Wartezeiten, kein erneutes Video-Ident.
Das Smart-Paket ist das Problem. 69 Euro Aufpreis auf einen 500-Euro-Kredit entspricht fast 14 Prozent der Kreditsumme allein für die Beschleunigung. Wer warten kann, sollte es weglassen.
Was Vexcash nicht kann: günstige Finanzierung für längere Zeiträume, Kredite für Menschen mit hartem Negativmerkmal, Beträge über 1.000 Euro für Neukunden.
Unsere Bewertung: 3,5 von 5 Sternen. Legitim und nützlich im eigenen Anwendungsbereich.
Häufige Fragen zu Vexcash
Ist Vexcash seriös?
Ja. Kreditgeber ist laut Pflichtangabe die AS Magnetiq Bank, die Vexcash AG aus Berlin vermittelt. Es gibt keine Vorauszahlungen und keine versteckten Gebühren. Der Anbieter ist teuer, aber nicht unseriös.
Wie lange dauert die Vexcash Auszahlung?
Im Standard dauert die Bearbeitung 8 bis 10 Werktage. Mit dem optionalen Smart-Paket (69 Euro monatlich) erfolgt die Auszahlung in ca. 24 Stunden.
Was kostet das Smart-Paket?
69 Euro pro Monat, nicht im Effektivzins enthalten. Es ist vollständig optional. Ohne Smart-Paket zählen nur die Zinsen (effektiver Jahreszins 11,13 Prozent).
Kann ich trotz negativer SCHUFA einen Vexcash-Kredit bekommen?
Moderate Einträge sind kein automatischer Ablehnungsgrund. Harte Negativmerkmale wie laufende Insolvenz oder aktive Pfändungen führen jedoch zur Ablehnung. Nach einer Ablehnung helfen die Alternativen auf dieser Seite.
Wie hoch ist der maximale Kreditbetrag?
Neukunden können maximal 1.000 Euro beantragen. Bestandskunden mit pünktlicher Rückzahlungshistorie können bis zu 3.000 Euro erhalten.
Was passiert bei Zahlungsverzug?
Vexcash erhebt 3 Euro Mahngebühr. Eine Rücklastschrift kostet 5 Euro. Längerer Verzug wird an die SCHUFA gemeldet. Wer Probleme absieht, sollte frühzeitig Kontakt aufnehmen.
Was ist der Unterschied zwischen Neukunden und Bestandskunden?
Neukunden: max. 1.000 Euro, Video-Ident Pflicht, 8 bis 10 Werktage Bearbeitungszeit. Bestandskunden: bis 3.000 Euro, kein Video-Ident, deutlich schnellere Abwicklung. Der Status wechselt nach einer oder zwei pünktlichen Rückzahlungen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.
