




Wie viel Kredit du bekommst, hängt von deinem frei verfügbaren Einkommen, deiner Bonität und der Laufzeit ab. Als grobe Faustregel gilt für Ratenkredite das 10- bis 15-Fache des monatlichen Nettoeinkommens, aber nur mit sauberer SCHUFA und ohne hohe laufende Verpflichtungen. Genauer rechnest du mit einer Haushaltsrechnung.
Wie viel Kredit bekomme ich? Die kurze Antwort
Wie viel Kredit du bekommst, hängt vor allem von drei Dingen ab: deinem frei verfügbaren Einkommen, deiner Bonität und der Laufzeit, die du dir wünschst. Als grobe Faustregel wird für einen Ratenkredit manchmal das 10- bis 15-Fache deines monatlichen Nettoeinkommens genannt, allerdings nur, wenn deine SCHUFA sauber ist und du keine hohen bestehenden Verpflichtungen hast. Die genaue Summe berechnest du am zuverlässigsten selbst mit einer einfachen Haushaltsrechnung, die im nächsten Abschnitt Schritt für Schritt erklärt wird.
Wichtig: Diese Faustregel gilt für einen klassischen Ratenkredit, nicht für eine Baufinanzierung. Warum sich die Rechnung dort unterscheidet, erfährst du weiter unten.
Die Haushaltsrechnung: So berechnest du dein Budget für einen Kredit
Banken und Vergleichsportale nutzen im Kern alle dieselbe Formel: Sie ziehen von deinem monatlichen Nettoeinkommen alle festen Kosten und deine Lebenshaltungskosten ab. Was übrig bleibt, ist dein frei verfügbares Einkommen, also der Betrag, den du dir realistisch als monatliche Kreditrate leisten kannst. Multipliziert mit der gewünschten Laufzeit in Monaten ergibt sich daraus die maximal mögliche Kreditsumme.
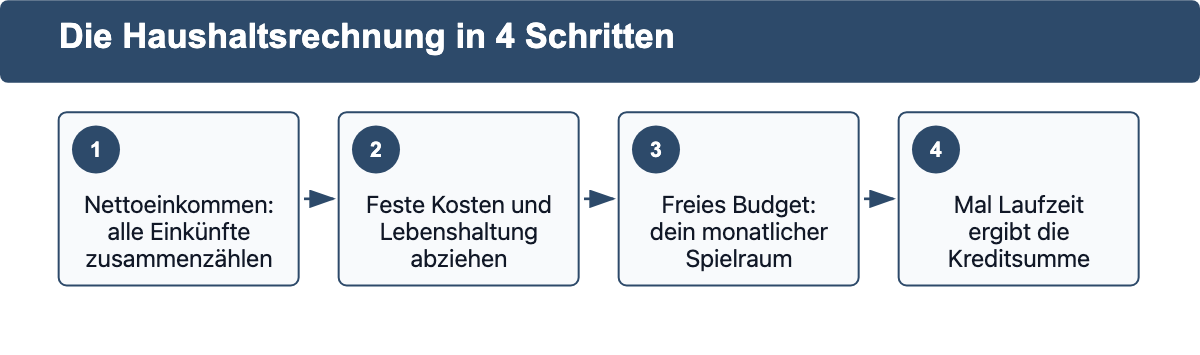
So gehst du dabei vor:
- Trage all deine regelmäßigen Einkünfte zusammen: Nettogehalt, Kindergeld, Renten oder andere feste Zahlungen.
- Liste alle festen monatlichen Ausgaben auf: Miete, Nebenkosten, Versicherungen, Mobilfunk, Abos, laufende Kredite.
- Rechne deine Lebenshaltungskosten dazu: Lebensmittel, Kleidung, Mobilität, Freizeit.
- Ziehe die Summe aus Schritt 2 und 3 von deinem Einkommen aus Schritt 1 ab. Das Ergebnis ist dein frei verfügbares Einkommen.
- Multipliziere diesen Betrag mit der gewünschten Laufzeit in Monaten, um eine grobe maximale Kreditsumme zu erhalten.
Ein Beispiel: Eine alleinstehende Person verdient 2.200 Euro netto im Monat. Die Miete inklusive Nebenkosten liegt bei 750 Euro, Versicherungen und Abos kosten 120 Euro, für Lebensmittel und Mobilität kalkuliert sie 480 Euro und für Freizeit und Sonstiges weitere 150 Euro ein. Das ergibt feste Kosten und Lebenshaltungskosten von 1.500 Euro. Frei verfügbar bleiben damit 700 Euro im Monat. Bei einer Laufzeit von 48 Monaten wären das rechnerisch bis zu 33.600 Euro, bei einer kürzeren Laufzeit von 24 Monaten entsprechend weniger, dafür mit einer höheren Monatsrate.
Falls du deine Ausgaben noch nicht genau kennst, kannst du für die erste Orientierung mit einem Pauschalbetrag rechnen: Banken kalkulieren für einen Einpersonenhaushalt häufig zwischen 500 und 800 Euro an Lebenshaltungskosten, für jede weitere Person im Haushalt kommen ungefähr 200 Euro dazu. Ziehe von deinem errechneten freien Budget zusätzlich einen Sicherheitspuffer von etwa 10 Prozent ab, damit unerwartete Ausgaben nicht sofort zum Problem werden. Die genaue Rate und den effektiven Jahreszins für eine bestimmte Kreditsumme kannst du anschließend mit dem Kreditrechner von minikredite.org nachrechnen.
Wie viel Kredit bekomme ich bei welchem Einkommen? Beispielrechnungen
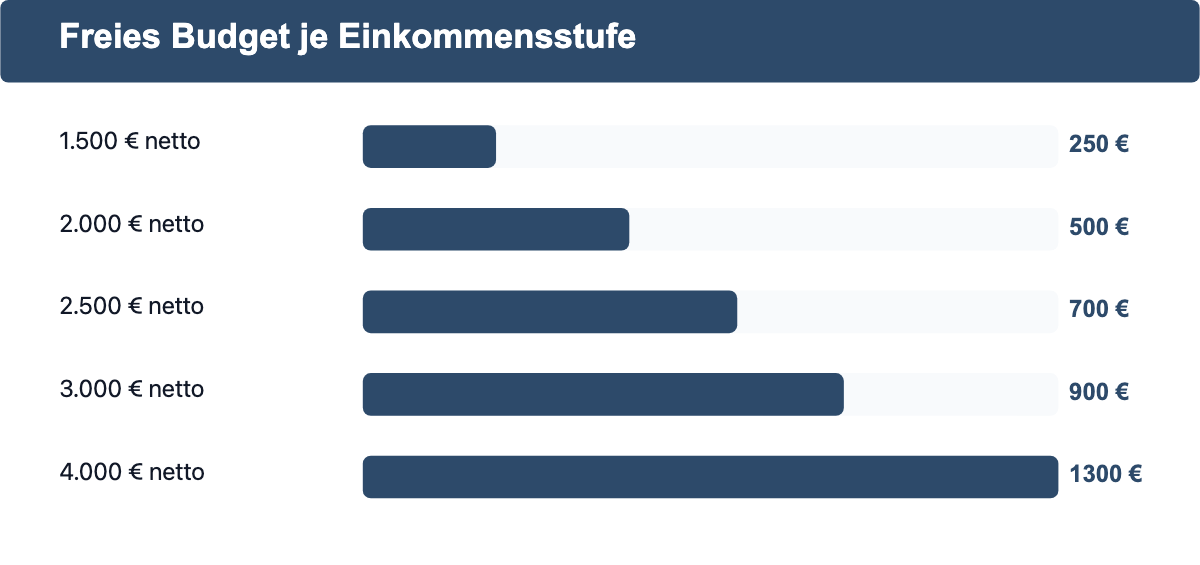
Die folgende Tabelle zeigt eine Beispielrechnung für verschiedene Nettoeinkommen bei einer Laufzeit von 48 Monaten. Die Ausgaben sind bewusst realistisch gestaffelt, weil mit steigendem Einkommen in der Regel auch die Lebenshaltungskosten steigen. Deine eigenen Zahlen können davon abweichen, die Tabelle dient nur zur Orientierung.
| Nettoeinkommen | Angenommene Ausgaben | Freies Budget | Möglicher Kreditbetrag (48 Monate) |
|---|---|---|---|
| 1.500 Euro | 1.250 Euro | 250 Euro | rund 12.000 Euro |
| 2.000 Euro | 1.500 Euro | 500 Euro | rund 24.000 Euro |
| 2.500 Euro | 1.800 Euro | 700 Euro | rund 33.600 Euro |
| 3.000 Euro | 2.100 Euro | 900 Euro | rund 43.200 Euro |
| 4.000 Euro | 2.700 Euro | 1.300 Euro | rund 62.400 Euro |
Bei den höheren Beträgen in der Tabelle solltest du bedenken, dass viele Banken unbesicherte Ratenkredite unabhängig von deiner Haushaltsrechnung auf eine bankindividuelle Höchstsumme begrenzen, oft irgendwo zwischen 50.000 und 100.000 Euro. Deine tatsächlich bewilligte Summe kann also niedriger ausfallen als der rechnerische Wert, besonders wenn deine Bonität nicht optimal ist oder du bereits andere Kredite laufen hast.
Die Pfändungsfreigrenze: Die gesetzliche Untergrenze, unter die Banken nicht gehen
Neben deiner eigenen Haushaltsrechnung gibt es eine gesetzliche Grenze, die jede Bank im Hinterkopf hat: die Pfändungsfreigrenze. Seit dem 1. Juli 2026 liegt sie für Alleinstehende ohne Unterhaltspflichten bei 1.589,99 Euro netto im Monat, zuvor lag sie bei 1.559,99 Euro. Bis zu diesem Betrag ist dein Einkommen vor einer Pfändung geschützt, das heißt, selbst im Fall einer Zwangsvollstreckung dürfte dir niemand weniger als diese Summe wegnehmen.
Für Banken bedeutet das: Liegt dein Nettoeinkommen nur knapp über der Pfändungsfreigrenze, bleibt im Ernstfall kaum etwas übrig, das gepfändet werden könnte. Deshalb verlangen viele Anbieter für einen klassischen Ratenkredit in der Praxis ein Mindesteinkommen von ungefähr 1.400 bis 1.800 Euro netto, auch wenn deine eigene Haushaltsrechnung theoretisch schon bei einem niedrigeren Einkommen ein positives Ergebnis liefert. Bei mehreren unterhaltsberechtigten Personen erhöht sich die Pfändungsfreigrenze zusätzlich, was sich wiederum auf die Kreditwürdigkeit auswirken kann.
Diese Faktoren entscheiden zusätzlich über deine Kreditsumme
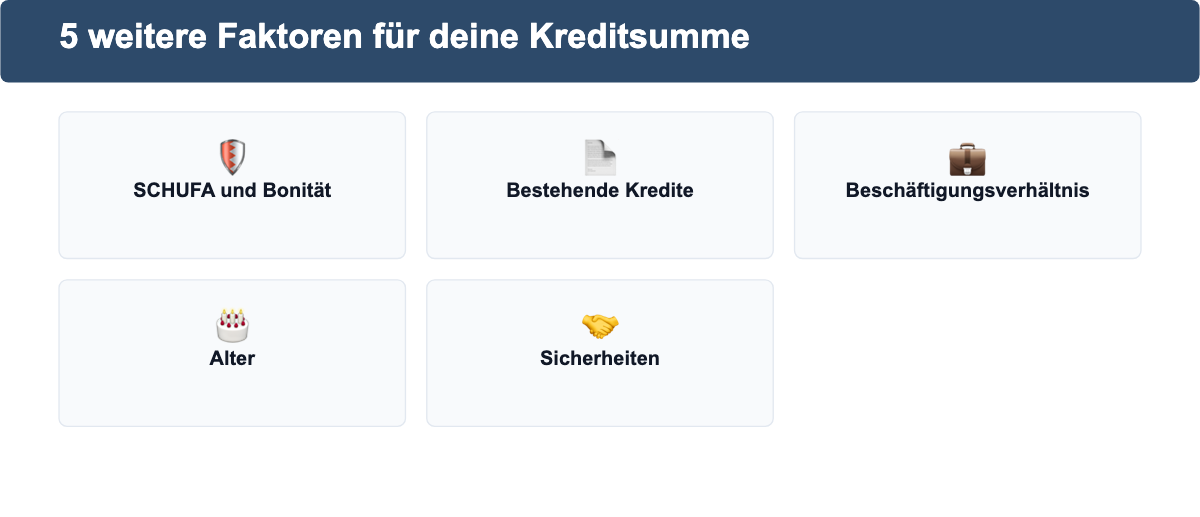
Die Haushaltsrechnung liefert nur die rechnerische Obergrenze. Ob und in welcher Höhe eine Bank den Kredit tatsächlich bewilligt, hängt zusätzlich von folgenden Punkten ab:
- SCHUFA und Bonität: Negative Einträge oder ein niedriger Score senken die maximal mögliche Kreditsumme, selbst wenn dein Einkommen theoretisch mehr zulassen würde. Mehr dazu findest du in unserem Ratgeber zur Kreditwürdigkeit und zur Bonitätsprüfung.
- Bestehende Kredite und Verpflichtungen: Jede laufende Kreditrate reduziert dein frei verfügbares Einkommen und damit die neue Kreditsumme, die eine Bank dir zutraut.
- Beschäftigungsverhältnis: Ein unbefristeter Arbeitsvertrag mit längerer Betriebszugehörigkeit wirkt sich positiver aus als eine befristete Stelle oder die Probezeit.
- Alter: Manche Banken begrenzen die Kreditsumme oder die Laufzeit bei sehr jungen oder sehr alten Antragstellern, weil sie das Ausfallrisiko unterschiedlich einschätzen.
- Sicherheiten: Kannst du Sicherheiten wie eine Bürgschaft oder ein Fahrzeug anbieten, erhöht das in manchen Fällen die bewilligte Summe, weil sich das Risiko für die Bank verringert.
Nicht jedes Einkommen zählt dabei automatisch in voller Höhe. Kindergeld, Arbeitslosengeld oder Unterhaltszahlungen werden von manchen Banken nur teilweise oder gar nicht als kreditwürdiges Einkommen anerkannt, weil sie als weniger planbar gelten als ein festes Gehalt.
Wie du deine Chancen auf eine höhere Kreditsumme verbesserst
Wenn die errechnete Summe für dein Vorhaben nicht ausreicht, gibt es einige Stellschrauben:
- Bestehende Kredite vorzeitig ablösen oder zusammenführen, um dein frei verfügbares Einkommen zu erhöhen.
- Die Laufzeit verlängern, wodurch sich die monatliche Rate senkt und rechnerisch eine höhere Summe möglich wird, allerdings steigen dadurch die Gesamtkosten des Kredits.
- Einen zweiten Kreditnehmer oder Bürgen mit eigenem Einkommen in den Antrag aufnehmen.
- Deine SCHUFA-Auskunft vorab prüfen und Fehleinträge korrigieren lassen, bevor du den Antrag stellst.
- Sicherheiten anbieten, sofern vorhanden, um das Ausfallrisiko für die Bank zu reduzieren.
Bedenke bei einer längeren Laufzeit immer, dass sich zwar die Rate verringert, du am Ende aber mehr Zinsen zahlst. Mit dem Kreditrechner siehst du für verschiedene Laufzeiten direkt, wie sich Rate und Gesamtkosten zueinander verhalten.
Ratenkredit oder Baufinanzierung? Warum die Berechnung unterschiedlich ist
Wenn du nach "wie viel Kredit bekomme ich" suchst, landest du in den Suchergebnissen häufig auch bei Budgetrechnern für den Hauskauf. Das liegt daran, dass beide Fragen ähnlich klingen, aber unterschiedlich beantwortet werden. Für einen Ratenkredit zählt vor allem dein frei verfügbares Einkommen aus der Haushaltsrechnung, wie oben beschrieben. Für eine Baufinanzierung spielen zusätzlich dein Eigenkapital und der Wert der Immobilie eine entscheidende Rolle, weil die Immobilie selbst als Sicherheit dient. Deshalb fallen die Faustformeln und möglichen Summen bei einer Baufinanzierung oft deutlich höher aus als bei einem Ratenkredit, obwohl beide Rechnungen mit demselben Nettoeinkommen starten. Wenn du konkret eine Immobilie finanzieren möchtest, brauchst du also einen spezialisierten Budgetrechner für Baufinanzierungen und nicht die Ratenkredit-Rechnung von dieser Seite.
Wenn deine Haushaltsrechnung aufgeht, kannst du hier unverbindlich deine Konditionen anfragen:
 TARGOBANK
- Betrag
- 1.500 bis 80.000 €
- Prüfung
- SCHUFA-neutrale Anfrage
- eff. Jahreszins
- 3,49 bis 10,99 %
Beispiel
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €.
 comdirect
- Betrag
- 1.500 bis 100.000 €
- Prüfung
- Bonitätsprüfung
- eff. Jahreszins
- 3,29 bis 12,49 %
Beispiel
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €.
 easyCredit
- Betrag
- 1.000 bis 75.000 €
- Prüfung
- SCHUFA-neutrale Anfrage
- eff. Jahreszins
- 5,99 bis 16,99 %
Beispiel
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber einen Kredit ab, erhalten wir eine Provision. Auf Reihenfolge und Bewertung hat das keinen Einfluss.
Häufige Fragen zur Kreditsumme
Wie viel Kredit bekomme ich als Faustregel für mein Gehalt?
Als grobe Orientierung wird für einen Ratenkredit manchmal das 10- bis 15-Fache des monatlichen Nettoeinkommens genannt. Die tatsächliche Summe hängt aber immer zusätzlich von deiner Bonität, bestehenden Verpflichtungen und der gewünschten Laufzeit ab.
Wie viel Kredit bekomme ich bei 6.000 Euro netto?
Bei einem hohen Nettoeinkommen wie 6.000 Euro liegt das rechnerische Budget deutlich über den Beispielen in der Tabelle oben, oft im Bereich von 60.000 bis über 90.000 Euro bei 48 Monaten Laufzeit. In der Praxis begrenzen viele Banken unbesicherte Ratenkredite jedoch unabhängig vom Einkommen auf eine feste Höchstsumme, sodass du die tatsächlich verfügbare Summe am besten direkt bei den einzelnen Anbietern vergleichst.
Bekomme ich einen Kredit ohne festes Einkommen?
Ohne regelmäßiges Einkommen ist ein klassischer Ratenkredit schwierig, weil Banken die monatliche Rate aus deinem frei verfügbaren Einkommen berechnen. Alternativen können ein Kredit mit einem zweiten Kreditnehmer, eine Bürgschaft oder spezialisierte Angebote für bestimmte Einkommensarten sein.
Wirkt sich ein bestehender Kredit auf die neue Kreditsumme aus?
Ja. Jede laufende Kreditrate wird von deinem Einkommen abgezogen, bevor die Bank dein frei verfügbares Einkommen für den neuen Kredit berechnet. Bestehende Kredite senken damit direkt die maximal mögliche neue Kreditsumme.
Zählt Kindergeld oder Arbeitslosengeld bei der Berechnung mit?
Manche Banken berücksichtigen Kindergeld, Arbeitslosengeld oder Unterhaltszahlungen nur teilweise oder gar nicht, weil diese Einkommensarten als weniger planbar gelten als ein festes Gehalt aus einer unbefristeten Anstellung.
Was ist der Unterschied zwischen der Haushaltsrechnung und der Pfändungsfreigrenze?
Die Haushaltsrechnung zeigt dir dein persönliches frei verfügbares Einkommen für eine freiwillig gezahlte Kreditrate. Die Pfändungsfreigrenze ist dagegen eine gesetzlich festgelegte Untergrenze, die dein Einkommen im Fall einer Zwangsvollstreckung schützt, unabhängig davon, wie hoch deine individuellen Ausgaben tatsächlich sind.
Mehr zu Zinsen und Kosten
Geschrieben von Max Benz. Aktualisiert am 15.09.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.