




Kurz zusammengefasst: Ein Notfallkredit deckt eine unerwartete, dringende Ausgabe von meist 100 bis 5.000 Euro. Die Auszahlung dauert in der Regel 1 bis 3 Werktage. Vor der Kreditaufnahme lohnt sich immer zuerst der Blick auf Notgroschen, Dispokredit oder, bei laufendem Grundsicherungsgeld-Bezug, ein zinsloses Darlehen vom Jobcenter.
- Prüfe zuerst, ob dir Leistungen zustehen oder ob eine Ratenzahlung beim Gläubiger möglich ist.
- Nimm keinen neuen Kredit auf, um einen alten zu bezahlen.
- Wenn mehrere Zahlungen offen sind: Eine kostenlose Schuldnerberatung (zum Beispiel bei Verbraucherzentrale, Caritas oder Diakonie) hilft dir, einen Plan aufzustellen.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist ein Notfallkredit?
Ein Notfallkredit ist ein kurzfristiger Kredit für unerwartete Ausgaben, die sich nicht aufschieben lassen und aus dem laufenden Budget nicht gedeckt werden können. Die Kreditsumme reicht bei den meisten Anbietern von etwa 100 bis 5.000 Euro, je nachdem, ob ein kurzfristiger Minikredit oder ein klassischer Ratenkredit infrage kommt. Die Auszahlung erfolgt in der Regel innerhalb von ein bis drei Werktagen, bei einzelnen Anbietern per Sofortüberweisung auch noch am selben Tag.
Anders als bei einer klassischen Baufinanzierung oder einem Autokredit steht bei einem Notfallkredit nicht die Anschaffung im Vordergrund, sondern die Geschwindigkeit. Genau das macht ihn teurer als ein gut geplanter Ratenkredit und erklärt, warum er nur für echte Engpässe die richtige Wahl ist.
Wann ist ein Notfallkredit sinnvoll?
Ein Notfallkredit passt, wenn eine Ausgabe unaufschiebbar ist und keine andere Deckung zur Verfügung steht. Typische Situationen sind:
- Plötzliche Reparaturen am Auto oder an der Heizung, wenn ohne sie der Alltag oder der Job nicht mehr funktioniert
- Medizinische Kosten, die nicht von der Krankenkasse übernommen werden, etwa bei einer dringenden Zahnbehandlung
- Überfällige Rechnungen kurz vor der Mahnung, wenn Mahngebühren oder eine Kündigung drohen
- Kurzfristige Mietkaution oder Umzugskosten bei einem plötzlichen Wohnungswechsel. Vorher lohnt sich allerdings ein Blick ins Gesetz: Nach Paragraph 551 Absatz 2 BGB darf die Kaution in drei gleichen Monatsraten gezahlt werden, die erste Rate zu Mietbeginn, die weiteren zusammen mit der Miete. Dieses Recht kann der Vermieter vertraglich nicht ausschließen, und es kostet keine Zinsen.
Nicht jede unangenehme Ausgabe ist ein echter Notfall. Ein neues Smartphone, ein Urlaub oder eine spontane Anschaffung lassen sich in aller Regel aufschieben oder anders finanzieren. Ein Notfallkredit sollte reserviert bleiben für Situationen, in denen Warten die Lage nachweislich verschlimmert.
Welche Risiken hat ein Notfallkredit?
Ein Notfallkredit deckt eine akute Lücke, verschiebt das Problem aber nur, wenn die Rückzahlung nicht sauber durchgerechnet ist. Drei Risiken sind besonders relevant.
Überschuldung ist das größte Risiko, vor allem wenn bereits andere Kredite oder Raten laufen. Eine zusätzliche monatliche Belastung kann das Budget schnell sprengen. Rechne deshalb die neue Rate immer gegen dein tatsächlich verfügbares Einkommen, nicht gegen dein Bruttogehalt.
Kurzfristige Kredite tragen oft höhere Zinsen als klassische Ratenkredite, weil das Ausfallrisiko für den Anbieter höher eingeschätzt wird. Der durchschnittliche effektive Jahreszins für neue Konsumentenkredite an private Haushalte in Deutschland lag bei 8,13 Prozent (Deutsche Bundesbank, Stand März 2026). Bei kurzer Laufzeit und schwächerer Bonität liegen die tatsächlichen Sätze häufig darüber, bei guter Bonität darunter. Bei 1.000 Euro und sechs Monaten Laufzeit macht der Unterschied zwischen 6 und 12 Prozent effektivem Jahreszins rund 17 bis 18 Euro zusätzlicher Zinskosten aus, ein Betrag, den ein einziger Vergleichsklick sparen kann. Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters.
Manche Anbieter verlangen zusätzliche Gebühren für Expressauszahlung, Bearbeitung oder eine Restschuldversicherung, die den Gesamtbetrag spürbar erhöhen. Vergleiche deshalb immer den kompletten Rückzahlungsbetrag und nicht nur den beworbenen Zinssatz. Wer eine Rate wiederholt nicht zahlt, riskiert Mahngebühren, eine Inkassoübergabe und einen negativen SCHUFA-Eintrag, der die eigene Bonität über Jahre beeinträchtigt.
Drei Schritte senken die tatsächlichen Kosten spürbar. Zuerst mehrere Angebote parallel anfragen, am besten über eine unverbindliche und SCHUFA-neutrale Konditionsanfrage. Dann optionale Zusatzleistungen wie eine Restschuldversicherung nur wählen, wenn sie wirklich gebraucht wird, statt sie automatisch mitzubuchen. Und schließlich die Laufzeit so kurz wie im Budget vertretbar halten, weil eine kürzere Laufzeit bei gleichem Zinssatz meist weniger Gesamtkosten verursacht als eine lange Laufzeit mit niedrigerer Monatsrate.
Wie läuft die Beantragung ab?
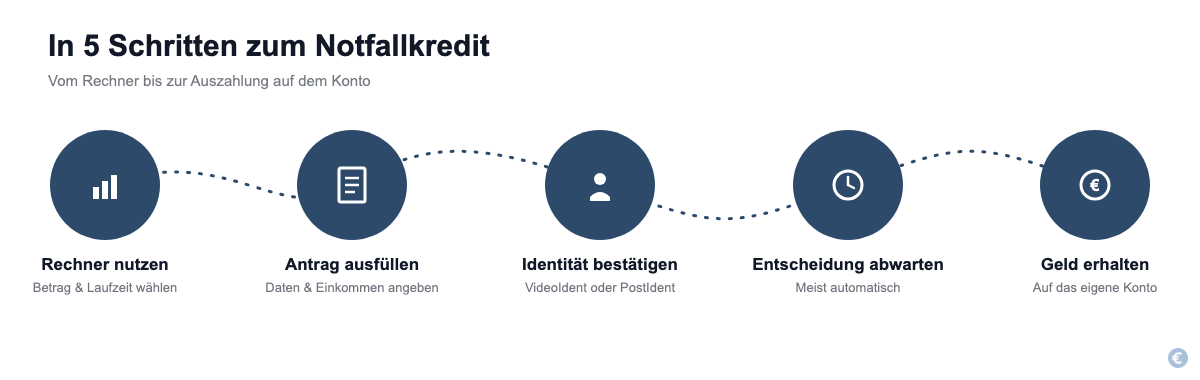
Die Beantragung eines Notfallkredits läuft bei den meisten Online-Anbietern in wenigen, klar getrennten Schritten ab.
- Kreditbetrag und Laufzeit festlegen, am besten mit einem Kreditrechner, der die tatsächliche Rückzahlungssumme vor der Antragstellung anzeigt.
- Online-Antrag ausfüllen mit persönlichen Daten, Kontoverbindung und Einkommensnachweis.
- Identität bestätigen, meist per VideoIdent oder PostIdent, teils auch per automatischem Kontocheck.
- Entscheidung abwarten. Viele Anbieter geben eine automatische Rückmeldung innerhalb weniger Minuten bis Stunden.
- Auszahlung erhalten, sobald der Vertrag digital unterschrieben ist.
Vom ersten Klick bis zur Gutschrift vergehen bei den meisten seriösen Anbietern ein bis drei Werktage. Eine Sofortüberweisung gegen Aufpreis verkürzt das in vielen Fällen auf denselben Tag.
Welche Voraussetzungen muss ich erfüllen?
Für einen Notfallkredit gelten bei fast allen deutschen Anbietern dieselben Grundvoraussetzungen:
Grundvoraussetzungen im Überblick
- Mindestalter 18 Jahre
- Hauptwohnsitz in Deutschland
- Deutsches Bankkonto mit IBAN
- Regelmäßiges Einkommen, meist aus einem Arbeitsverhältnis
- SCHUFA-Auskunft ohne schwerwiegende negative Einträge
Als Nachweis genügt in der Regel der letzte Gehaltsnachweis oder ein Kontoauszug der vergangenen Monate. Auch Teilzeitbeschäftigte oder Angestellte in der Probezeit werden von einzelnen Anbietern akzeptiert, allerdings mit strengeren Auflagen bei der Kreditsumme. Bei größeren Summen verlangen Anbieter teils zusätzliche Sicherheiten oder einen Bürgen. Wer die eigene Bonität vorab prüfen möchte, findet in unserem Ratgeber zur Schufa-Auskunft-Dauer, wie lange die Anfrage dauert und welche Variante am schnellsten ein Ergebnis liefert.
Notfallkredit ohne Schufa: Chancen und Risiken
Ein Notfallkredit ohne Schufa-Prüfung ist selten seriös und lohnt sich in den meisten Fällen nicht. Anbieter, die komplett auf eine Bonitätsprüfung verzichten, kompensieren das Ausfallrisiko fast immer mit deutlich höheren Zinsen, zusätzlichen Vermittlungsgebühren oder intransparenten Vertragsbedingungen. Wer aufgrund negativer SCHUFA-Einträge Probleme bei klassischen Anbietern hat, findet seriösere Wege in unserem Ratgeber Kredit trotz SCHUFA, der zeigt, welche Anbieter tatsächlich auszahlen.
Woran erkenne ich unseriöse Anbieter?
Drei Warnsignale tauchen bei unseriösen Angeboten besonders häufig auf. Eine Vorkasse-Forderung vor der Auszahlung ist praktisch immer ein Betrugsmerkmal, seriöse Anbieter verlangen keine Gebühr im Voraus. Fehlt jede Form der Bonitätsprüfung, ist das kein Vorteil, sondern ein Warnsignal für überhöhte Folgekosten. Und wenn die Vertragsbedingungen erst nach der Anfrage oder nur auf Nachfrage sichtbar werden, sollte der Antrag abgebrochen werden.
Achtung: Keine Vorkasse, keine Bonitätsprüfung und intransparente Vertragsbedingungen sind die drei häufigsten Warnsignale. Bricht ein Anbieter eines dieser Muster, den Antrag sofort abbrechen.
Alternativen zum Notfallkredit
Bevor ein Kredit aufgenommen wird, lohnt sich ein Blick auf Optionen, die kein zusätzliches Zinsrisiko schaffen.
Auch der eigene Dispokredit oder ein Pfandleihhaus gehören auf diese Liste. Der durchschnittliche Dispozins in Deutschland liegt bei rund 11,28 Prozent pro Jahr (Verivox-Auswertung eines BaFin-Datensatzes, Stand: Februar/März 2026), was ihn für eine kurze Überziehung von wenigen Wochen oft günstiger macht als einen separaten Notfallkredit. Ein Pfandleihhaus zahlt sofort Bargeld gegen einen Wertgegenstand aus, ganz ohne Bonitätsprüfung, verlangt dafür aber ebenfalls Zinsen und akzeptiert den Gegenstand nur als Sicherheit, nicht als Verkauf.
Beispiel nach § 17 PAngV: Verivox
Verivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler).
Notgroschen und Rücklagen nutzen
Wer bereits eine kleine Rücklage aufgebaut hat, sollte sie zuerst einsetzen. Ein Notgroschen kostet keine Zinsen und muss nicht zurückgezahlt werden, anders als jeder Kredit. Als grobe Richtschnur gilt bei Verbraucherschützern ein Puffer von zwei bis drei Netto-Monatsgehältern, der genau für Situationen wie eine Autoreparatur oder eine unerwartete Rechnung gedacht ist. Wer diesen Puffer noch nicht hat, sollte ihn nach der aktuellen Notlage schrittweise aufbauen, damit der nächste Engpass ohne Kredit auskommt.
Unterstützung vom Jobcenter oder Sozialamt
Wer laufend Grundsicherungsgeld bezieht (die frühere Bürgergeld-Leistung, seit 1. Juli 2026 umbenannt) und einen einmaligen, unabweisbaren Bedarf hat, etwa durch eine notwendige Reparatur oder einen Diebstahl, kann beim Jobcenter ein zinsloses Darlehen nach § 24 Absatz 1 SGB II beantragen. Die Rückzahlung erfolgt über einen monatlichen Abzug vom Regelbedarf. Das ist in vielen Fällen günstiger als jeder private Notfallkredit, weil keine Zinsen anfallen.
Schuldnerberatung in Anspruch nehmen
Kostenlose Schuldnerberatungsstellen helfen nicht nur bei bestehenden Schulden, sondern auch bei der Einschätzung, ob ein neuer Kredit überhaupt tragbar ist. Der Blick von außen verhindert häufig eine Entscheidung, die später zur Belastung wird.
Gehaltsvorschuss oder Kredite umschulden
Manche Arbeitgeber gewähren auf Anfrage einen kostenlosen Gehaltsvorschuss auf das nächste Gehalt. Wer bereits mehrere Kredite laufen hat, sollte außerdem prüfen, ob sich eine Umschuldung zu einem einzigen, günstigeren Kredit lohnt, statt einen weiteren Vertrag mit eigenem Zinssatz abzuschließen.
Notfallkredit im Vergleich: Unterschied zu Blitzkredit, Expresskredit und Überbrückungskredit
Am Markt werden Notfallkredit, Eilkredit, Blitzkredit und Sofortkredit häufig als austauschbare Begriffe verwendet. Für die eigene Entscheidung lohnt sich trotzdem eine genauere Unterscheidung nach Anwendungsfall, denn Notfallkredit, Blitzkredit, Expresskredit und Überbrückungskredit meinen unterschiedliche Situationen. Ein Notfallkredit deckt eine unerwartete, dringende Ausgabe ohne vorhandene Rücklage. Ein Blitzkredit ist frei verwendbar und zählt vor allem, wenn Geschwindigkeit wichtiger ist als der niedrigste Zins. Ein Expresskredit eignet sich für kurzfristige finanzielle Engpässe oder größere Anschaffungen, bei denen die Auszahlung innerhalb von 24 bis 48 Stunden erfolgen soll. Ein Überbrückungskredit überbrückt dagegen eine Zeitspanne, bis bereits erwartetes Geld eintrifft, etwa aus einem Immobilienverkauf, einem Bausparvertrag oder einer Lebensversicherung, und läuft oft mehrere Monate bis zu 24 Monate.
| Kredittyp | Typischer Anwendungsfall | Auszahlungsgeschwindigkeit |
|---|---|---|
| Notfallkredit | Unerwartete, dringende Ausgabe ohne Rücklage | Meist 1 bis 3 Werktage |
| Blitzkredit | Freie Verwendung, Geschwindigkeit zählt am meisten | Oft noch am selben Tag bis 48 Stunden |
| Expresskredit | Kurzfristiger Engpass oder größere Anschaffung | 24 bis 48 Stunden |
| Überbrückungskredit | Überbrückung bis erwartetes Geld eintrifft | 24 bis 48 Stunden, Laufzeit oft mehrere Monate |
Wer unsicher ist, welcher Kredittyp zur eigenen Situation passt, sollte zuerst prüfen, ob bereits Geld erwartet wird (dann Überbrückungskredit) oder ob es tatsächlich um eine ungeplante Ausgabe ohne Rücklage geht (dann Notfallkredit).
Häufige Fragen zum Notfallkredit
Wo kann ich im Notfall Geld leihen?
Zuerst lohnt sich der Blick auf eigene Rücklagen, einen möglichen Gehaltsvorschuss oder, bei laufendem Grundsicherungsgeld-Bezug, ein zinsloses Darlehen vom Jobcenter. Reicht das nicht, kommen seriöse Online-Anbieter für Notfallkredite infrage, die eine reguläre Bonitätsprüfung durchführen.
Kann ich sofort 500 Euro bekommen?
Ja, ein Betrag von 500 Euro lässt sich bei vielen Anbietern innerhalb weniger Werktage auszahlen, teils per Sofortüberweisung noch am selben Tag. Die genaue Dauer hängt vom gewählten Anbieter und der Legitimationsmethode ab.
Was ist ein Notfallkredit?
Ein Notfallkredit ist ein kurzfristiger Kredit für unerwartete, dringende Ausgaben, die sich nicht aus dem laufenden Budget decken lassen. Die Kreditsumme liegt meist zwischen 100 und 5.000 Euro, die Auszahlung erfolgt in der Regel innerhalb weniger Werktage.
Wo bekomme ich kurzfristig einen Kredit?
Kurzfristige Kredite bieten sowohl spezialisierte Online-Kreditvermittler als auch klassische Banken und Sparkassen an. Ein Kreditrechner zeigt vorab, welcher Betrag zur eigenen Rückzahlungsfähigkeit passt, bevor überhaupt ein Antrag gestellt wird.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.