




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Kurzantwort: Wann lohnt sich ein Überbrückungskredit?
Ein Überbrückungskredit lohnt sich in drei Situationen: wenn Geld sicher, aber noch nicht verfügbar ist (Immobilienverkauf, Bausparvertrag, Lebensversicherung), wenn du kurzfristig eine neue Immobilie finanzieren musst, bevor die alte verkauft ist, oder wenn ein Unternehmen beziehungsweise Selbstständige eine offene Kundenrechnung überbrücken müssen. In allen drei Fällen ist entscheidend, dass der Geldeingang realistisch terminiert ist, nicht nur erhofft.
Er ist dagegen fast nie die günstigste Lösung. Die Zinsen hängen stark von Anbieter, Laufzeit und Bonität ab, und ein normaler Ratenkredit ist für dieselbe Summe häufig günstiger zu bekommen, wenn kein exakt terminierter Geldeingang die kurze Laufzeit rechtfertigt. Der Rechentest weiter unten zeigt das an einem konkreten Beispiel.
- Geldeingang ist sicher terminiert (Immobilienverkauf, Bausparvertrag, Lebensversicherung)
- Neue Immobilie muss finanziert werden, bevor die alte verkauft ist
- Unternehmen oder Selbstständige überbrücken eine offene Rechnung
Was ist ein Überbrückungskredit?
Ein Überbrückungskredit ist eine kurzfristige Finanzierung, die eine Lücke zwischen einem aktuellen Geldbedarf und einem später sicher erwarteten Geldeingang schließt. Anders als ein klassischer Ratenkredit ist er nicht auf eine feste Rückzahlung über Jahre ausgelegt, sondern auf eine überschaubare Zwischenphase: von wenigen Monaten bis zu zwei Jahren bei klassischen Bankprodukten. Manche Direktanbieter wie die SWK Bank vermarkten unter demselben Namen aber auch flexible Kredite mit deutlich längeren Laufzeiten von bis zu 120 Monaten, weil dort keine Anschlussfinanzierung wie beim Immobilienkauf im Hintergrund steht, sondern ein allgemeiner kurzfristiger Finanzierungsbedarf. Es lohnt sich also, beim Anbieter genau zu prüfen, welche Variante tatsächlich angeboten wird.
Typisch für einen Überbrückungskredit sind eine schnelle Auszahlung, meist innerhalb von 24 bis 48 Stunden, und die Möglichkeit, das Darlehen jederzeit kostenfrei vorzeitig zurückzuzahlen, sobald das erwartete Geld eingegangen ist. Im Gegenzug sind die Zinsen höher als bei einem regulären Ratenkredit, weil die Bank das kurze Zeitfenster und das damit verbundene Risiko einpreist.
Unterschied zwischen Überbrückungskredit und Vorfinanzierung
Die beiden Begriffe werden oft synonym verwendet, meinen aber nicht immer dasselbe. Eine Vorfinanzierung bezieht sich meist konkret auf eine bereits vertraglich gesicherte, aber noch nicht ausgezahlte Summe, etwa eine Bausparsumme, die erst nach Zuteilung fließt. Ein Überbrückungskredit ist der weitere Begriff und deckt zusätzlich Fälle ab, in denen der künftige Geldeingang zwar realistisch, aber noch nicht vertraglich fixiert ist, etwa ein Immobilienverkauf, für den noch kein Notartermin feststeht. In der Praxis der Kreditanbieter überschneiden sich beide Begriffe stark, weshalb es sich lohnt, bei einem konkreten Angebot genau nachzufragen, welche Bedingungen für die vorzeitige Rückzahlung gelten.
Wofür wird ein Überbrückungskredit genutzt?
Immobilienkauf und -verkauf
Der klassische Fall: Du kaufst eine neue Immobilie, bevor der Verkauf der alten abgeschlossen ist. Oder umgekehrt: Der Käufer deiner alten Immobilie hat zwar unterschrieben, das Geld ist aber noch nicht geflossen. Die Kreditsumme liegt bei Bankprodukten in diesem Fall häufig deutlich höher. Grund dafür ist die Größenordnung: Laut Handelsblatt-Vergleich vergeben klassische Banken Überbrückungskredite für Immobilienfinanzierungen oft erst ab einem Volumen von rund 200.000 Euro. Für kleinere Beträge oder eine kürzere Übergangszeit lohnt sich meist ein anderer Weg. Direktanbieter oder ein normaler Ratenkredit sind dann praktikabler.
Private Engpässe (Bausparvertrag/Lebensversicherung/Gehalt)
Drei Beispiele: Ein Bausparvertrag hat die Zuteilungsreife noch nicht erreicht. Eine Lebensversicherung wird erst in einigen Monaten ausgezahlt. Oder ein Gehalt beziehungsweise eine Abfindung verzögert sich. Der Geldeingang ist in all diesen Fällen vertraglich klar, nur der Zeitpunkt passt nicht zum aktuellen Bedarf. Genau hier wird ein Überbrückungskredit seinem Namen am ehesten gerecht, weil das Ende der Laufzeit exakt mit dem erwarteten Zahlungseingang zusammenfällt.
Selbstständige und kleine Unternehmen
Auch außerhalb von Immobilien und Sparprodukten gibt es einen legitimen Einsatzzweck. Ein Beispiel: Eine Kundenrechnung ist gestellt, aber noch nicht bezahlt, während Löhne, Miete oder Wareneinkauf schon fällig sind. Ein Überbrückungskredit ist hier eine von mehreren Optionen. Für regelmäßig wiederkehrende Liquiditätsengpässe eignet sich dagegen oft ein klassischer Kredit für Selbstständige besser, weil er planbarer ist. Wer diese Situation öfter hat, findet auf unserer Seite Kredit für Selbstständige einen Überblick, welche Banken bei unregelmäßigem Einkommen tatsächlich finanzieren.
Was kostet ein Überbrückungskredit? Zinsen im Vergleich
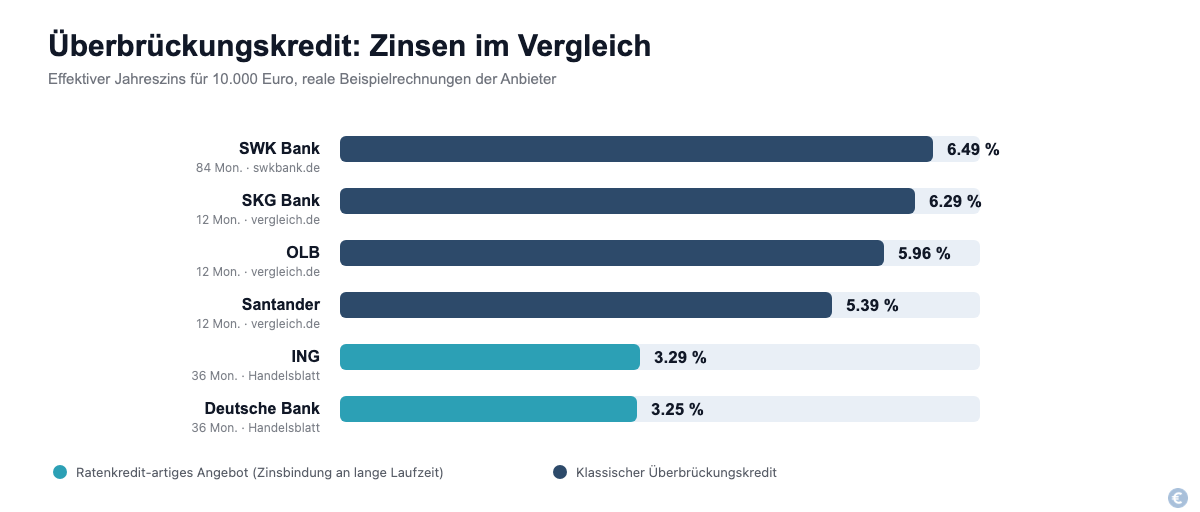
Die effektiven Jahreszinsen für Überbrückungskredite unterscheiden sich 2026 stark, je nachdem, ob der Anbieter das Produkt als klassischen Bank-Überbrückungskredit oder als flexiblen Ratenkredit mit kurzer Mindestlaufzeit vermarktet. Die folgende Tabelle fasst repräsentative Beispiele zusammen, die die Anbieter selbst veröffentlichen (Stand: Oktober 2026, Zinsen ändern sich laufend, deshalb immer die aktuellen Konditionen beim Anbieter prüfen):
| Anbieter | Kreditsumme / Laufzeit | Effektiver Jahreszins | Monatliche Rate | Quelle |
|---|---|---|---|---|
| Openbank (früher Santander) | 5.000 € / 48 Monate | 7,27 % (repräsentatives Beispiel) | 122,48 € | openbank.de |
| Oldenburgische Landesbank | 10.000 € / 12 Monate | je nach Bonität, kein geprüftes Beispiel | nicht angegeben | vergleich.de |
| SKG Bank (Ratenkredit Sofort) | 10.000 € / 84 Monate | 6,69 % (repräsentatives Beispiel) | 148,46 € | skgbank.de |
| Deutsche Bank | 10.000 € / 85 Monate | 9,71 % (repräsentatives Beispiel) | 164 € | deutsche-bank.de |
| ING (Ratenkredit) | 15.000 € / 120 Monate | 7,54 % (repräsentatives Beispiel) | 176,41 € | ing.de |
| SWK Bank | 10.000 € / 84 Monate | 6,29 % (repräsentatives Beispiel) | ca. 146,63 € | swkbank.de |
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
Repräsentative Beispiele nach § 17 PAngV: Openbank: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. SKG BANK: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. Deutsche Bank: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. ING: Bei einem Nettodarlehensbetrag von 15.000,00 € und einer Laufzeit von 120 Monaten (Anzahl der Raten: 120) erhalten mindestens 2/3 aller Kundinnen und Kunden einen effektiven Jahreszinssatz von 7,54 % oder günstiger (fester Sollzinssatz 7,29 % p.a., Monatsrate 176,41 €, Gesamtbetrag 21.168,47 €). Kreditgeber: ING-DiBa AG, Frankfurt am Main. SWK Bank: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank.
Beispiel nach § 17 PAngV: SWK Bank
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank.
Beispiel nach § 17 PAngV: Deutsche Bank
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
Auffällig: Je länger die Laufzeit, desto niedriger wirkt die monatliche Rate, aber die Gesamtkosten steigen trotzdem, weil länger Zinsen anfallen. Die SWK Bank selbst vergibt Überbrückungskredite von 7.500 € bis 100.000 € über 24 bis 120 Monate mit einem effektiven Jahreszins zwischen 5,29 % und 12,99 %, abhängig von der individuellen Bonität. Klassische Bank-Überbrückungskredite für Immobilienfinanzierungen laufen dagegen meist maximal 24 Monate, weil sie auf eine konkrete Anschlussfinanzierung ausgelegt sind, und werden von Banken laut Handelsblatt oft erst ab einem Volumen von rund 200.000 Euro angeboten. Das erklärt, warum kleinere Bedarfe fast immer über Direktanbieter oder Ratenkredit-Anbieter laufen, nicht über die klassische Bankfinanzierung.
Überbrückungskredit oder Ratenkredit? Der Rechentest
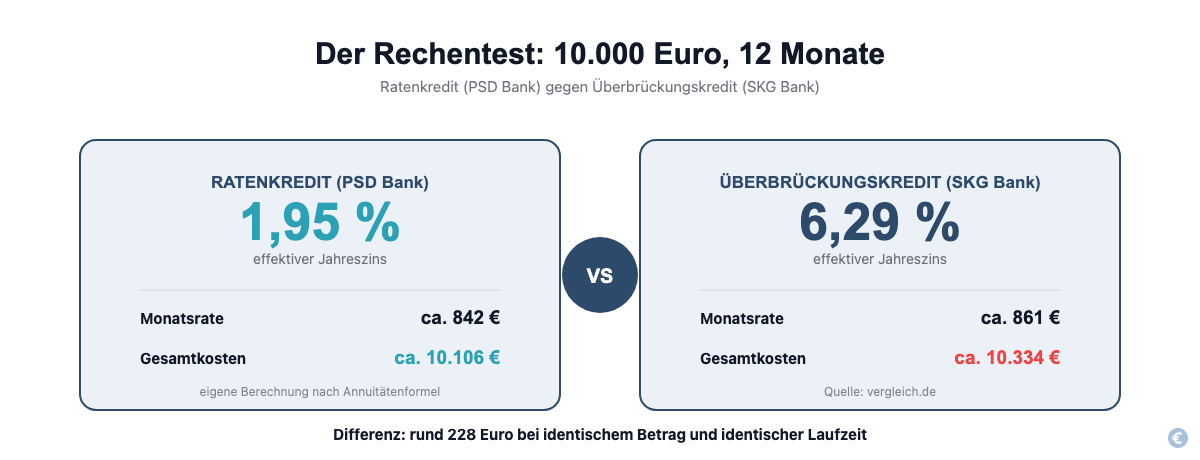
Wer keinen exakt terminierten Geldeingang hat, sondern einfach schnell Geld braucht, sollte einen Überbrückungskredit immer gegen einen normalen Ratenkredit rechnen. Ein Rechenbeispiel mit angenommenen Zinssätzen, kein Angebot eines Anbieters:
Für 10.000 € über 12 Monate ergibt ein Ratenkredit mit angenommenen 1,95 % effektiv nach der Annuitätenformel eine monatliche Rate von rund 842 € und Gesamtkosten von etwa 10.106 €. Ein Überbrückungskredit mit angenommenen 6,29 % effektiv kostet rund 861 € monatlich und insgesamt etwa 10.334 €. Konditionen echter Ratenkredite findest du auf unserer Ratenkredit-Vergleichsseite. Das ist ein Unterschied von rund 228 € für exakt denselben Betrag und dieselbe Laufzeit.
Der Unterschied lohnt sich für die Bank nur, wenn der Überbrückungskredit einen echten Zusatznutzen bietet, etwa eine noch schnellere Auszahlung oder eine Rückzahlungsoption, die exakt auf einen bestimmten Stichtag zugeschnitten ist. Wer diesen Vorteil nicht braucht, weil kein fester Geldeingang ansteht, zahlt mit einem Überbrückungskredit häufig drauf. Mit unserem Kreditrechner lässt sich jede eigene Zins-Laufzeit-Kombination in Sekunden gegenrechnen, bevor eine Entscheidung fällt.
Hinweis: Die genannten Zahlen sind Beispielrechnungen der jeweils zitierten Quellen beziehungsweise eigene Berechnungen nach der Annuitätenformel, keine garantierten Angebote. Die tatsächliche Rate hängt immer von der individuellen Bonitätsprüfung ab.
Voraussetzungen: Wer bekommt einen Überbrückungskredit?
Die Grundvoraussetzungen ähneln denen eines normalen Kredits: Volljährigkeit, Wohnsitz in Deutschland, ein regelmäßiges Einkommen oder ein klar terminierter künftiger Geldeingang sowie eine ausreichende Bonität. Zusätzlich verlangen viele Anbieter einen Nachweis, dass der erwartete Geldeingang tatsächlich existiert, etwa einen Kaufvertrag, einen Bausparvertrag mit Zuteilungstermin oder eine Versicherungspolice mit Auszahlungsdatum. Je konkreter dieser Nachweis, desto eher wird der Kredit bewilligt und desto besser fällt in der Regel der Zinssatz aus.
- Volljährigkeit und Wohnsitz in Deutschland
- Ausreichende Bonität beziehungsweise positive SCHUFA-Auskunft
- Nachweis über den erwarteten Geldeingang (Kaufvertrag, Bausparvertrag, Versicherungspolice)
- Bei größeren Summen: zusätzliche Sicherheiten wie ein Grundbucheintrag
Neue EU-Regeln ab November 2026: strengere Bonitätsprüfung auch bei kleinen Summen
Ab dem 20. November 2026 gilt die überarbeitete EU-Verbraucherkreditrichtlinie (CCD II). Sie schreibt vor, dass die Rückzahlungswahrscheinlichkeit systematisch und anhand nachvollziehbarer Kriterien festgestellt werden muss, nicht mehr nur nach dem bisherigen Maßstab, dass keine Zweifel an der Bonität bestehen dürfen. Neu ist vor allem, dass diese Pflicht künftig auch für Kleinstkredite unter 200 Euro sowie für Null-Prozent-Finanzierungen und Buy-Now-Pay-Later-Angebote gilt, die bisher teils ohne vollständige Prüfung auskamen. Für einen Überbrückungskredit bedeutet das: Wer ab Ende 2026 einen Antrag stellt, sollte mit einer noch systematischeren Prüfung rechnen als bisher, unabhängig davon, wie klein oder kurzfristig der Kredit ist.
Geht ein Überbrückungskredit auch ohne SCHUFA?
Nein, nicht komplett ohne SCHUFA-Prüfung. Die SWK Bank nennt für ihren Überbrückungskredit ausdrücklich als Voraussetzung, dass keine negativen SCHUFA- oder CRIF-Einträge vorliegen dürfen. Ein Überbrückungskredit ohne jede Bonitätsprüfung ist bei diesem Produkt nicht die Regel, weil die Bank innerhalb kurzer Zeit ein reales Ausfallrisiko trägt. Wer bereits einen negativen SCHUFA-Eintrag hat, findet auf unserer Seite SCHUFA-Eintrag löschen die aktuellen Regeln, unter denen sich ein solcher Eintrag vorzeitig löschen lässt, und auf Kredit trotz SCHUFA eine Übersicht über Anbieter, die auch bei belasteter Bonität noch finanzieren.
So beantragst du einen Überbrückungskredit in 5 Schritten
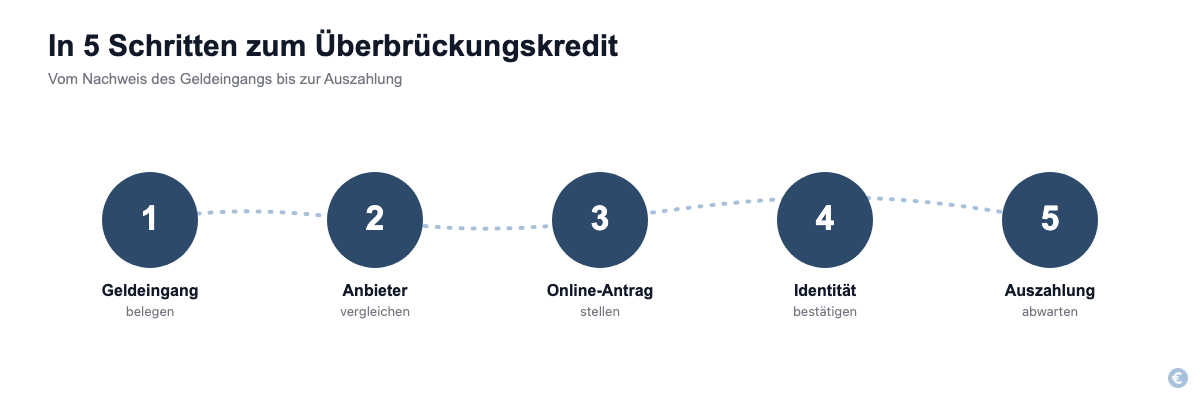
- Geldeingang belegen: Kaufvertrag, Bausparvertrag oder Versicherungspolice mit Datum bereithalten.
- Anbieter vergleichen: Konditionen von mindestens zwei bis drei Anbietern einholen, da die Zinsspanne wie oben gezeigt sehr groß ist.
- Online-Antrag stellen: Persönliche Daten, Einkommensnachweis und den Nachweis über den Geldeingang hochladen.
- Identität bestätigen: Per Video-Ident oder PostIdent, je nach Anbieter innerhalb weniger Minuten erledigt.
- Auszahlung abwarten: Bei den meisten Direktanbietern erfolgt die Auszahlung innerhalb von 24 bis 48 Stunden nach Vertragsabschluss.
Vor- und Nachteile im Überblick
Vorteile:
- Schnelle Auszahlung, meist innerhalb von 24 bis 48 Stunden
- Kostenfreie vorzeitige Rückzahlung, sobald der erwartete Geldeingang eintrifft
- Ermöglicht Handeln, ohne auf einen bereits gesicherten Geldeingang warten zu müssen
Nachteile:
- Effektivzinsen oft deutlich höher als bei einem regulären Ratenkredit gleicher Summe, wie der Rechentest oben zeigt
- Ohne konkret terminierten Geldeingang häufig teurer als nötig
- Bei größeren Summen verlangen Banken oft zusätzliche Sicherheiten
Häufige Fragen zum Überbrückungskredit
Ist ein Überbrückungskredit dasselbe wie eine Zwischenfinanzierung?
Im Alltagsgebrauch werden beide Begriffe meist gleichbedeutend verwendet. Zwischenfinanzierung betont dabei eher den Immobilienkontext, Überbrückungskredit wird breiter auch für private und geschäftliche Engpässe genutzt.
Wie lange dauert ein Überbrückungskredit?
Klassische Bank-Überbrückungskredite für Immobilien laufen meist wenige Monate bis maximal 24 Monate. Direktanbieter wie die SWK Bank vermarkten unter demselben Namen auch Laufzeiten von 24 bis 120 Monaten.
Wie schnell wird ein Überbrückungskredit ausgezahlt?
Bei den meisten Direktanbietern innerhalb von 24 bis 48 Stunden nach Vertragsabschluss und erfolgreicher Identitätsprüfung.
Kann ich einen Überbrückungskredit vorzeitig zurückzahlen?
Ja, das ist bei den meisten Anbietern sogar der Regelfall und häufig kostenfrei möglich, da der Kredit ohnehin nur für die Übergangszeit gedacht ist.
Bekomme ich einen Überbrückungskredit ohne SCHUFA-Prüfung?
Nein, eine SCHUFA-Prüfung gehört bei diesem Produkt zur Regel. Anbieter wie die SWK Bank setzen ausdrücklich das Fehlen negativer SCHUFA- oder CRIF-Einträge voraus.
Ist ein Ratenkredit die günstigere Alternative?
Häufig ja, wenn kein exakt terminierter Geldeingang die kurze Laufzeit eines Überbrückungskredits rechtfertigt. Der Rechentest oben zeigt einen konkreten Kostenunterschied von rund 228 € für 10.000 € über 12 Monate.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.