




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist ein Kurzzeitkredit ohne SCHUFA?
Ein Kurzzeitkredit ist ein Darlehen mit fester, kurzer Rückzahlungsfrist zwischen 15 und 180 Tagen. Anders als ein Ratenkredit mit zwölf oder mehr Monaten Laufzeit ist er auf einen kurzfristigen Finanzierungsbedarf ausgelegt, etwa eine unerwartete Rechnung, eine Autoreparatur oder einen Engpass bis zum nächsten Gehalt. Der Zusatz "ohne SCHUFA" bedeutet in der Praxis fast immer, dass die erste Anfrage schufaneutral gestellt wird und deinen Score nicht belastet, nicht dass komplett auf jede Bonitätsprüfung verzichtet wird. Typische Beträge bewegen sich zwischen 100 und 3.000 Euro, wobei Neukunden bei den meisten Anbietern zunächst nur den unteren Teil dieser Spanne ausgeschöpft bekommen und höhere Summen erst nach einer erfolgreich zurückgezahlten ersten Finanzierung möglich sind.
Wichtig für die Einordnung: Ein Kurzzeitkredit ersetzt keinen langfristigen Kredit. Er ist als Überbrückung für einen klar absehbaren, kurzen Zeitraum gedacht, nicht für eine dauerhafte Finanzierungslücke. Wer wiederholt auf einen Kurzzeitkredit angewiesen ist, um laufende Ausgaben zu decken, sollte die eigene Haushaltsplanung prüfen oder eine Schuldnerberatung kontaktieren, statt die Lücke Monat für Monat neu mit einem teuren Kurzzeitkredit zu schließen.
Kurzzeitkredit ohne SCHUFA vs. Minikredit: Wo liegt der Unterschied?
Die Begriffe werden oft synonym verwendet, meinen aber unterschiedliche Dinge. Ein Minikredit definiert sich über die Kredithöhe: ein kleiner Betrag, meist zwischen 100 und 3.000 Euro, unabhängig davon, wie lange die Rückzahlung dauert. Ein Kurzzeitkredit definiert sich über die Laufzeit: eine feste, kurze Frist von 15 bis 180 Tagen, unabhängig vom genauen Betrag.
In der Praxis überschneiden sich beide Produkte häufig, denn die meisten kleinen Kredite werden auch kurzfristig vergeben. Der Unterschied wird relevant, sobald du gezielt nach der kürzestmöglichen Laufzeit suchst statt nach dem kleinsten Betrag: Ein Anbieter kann einen vergleichsweise hohen Betrag mit kurzer Laufzeit anbieten, oder einen kleinen Betrag mit längerer Ratenzahlung. Wer eine breitere Übersicht über Anbieter für kleine Kreditbeträge sucht, findet sie im separaten Ratgeber zum Minikredit ohne SCHUFA. Dieser Artikel konzentriert sich bewusst auf die Laufzeit- und Kostenfrage von echten Kurzzeitkrediten.
Wie läuft eine schufaneutrale Anfrage wirklich ab?
Kreditgeber in Deutschland sind gesetzlich verpflichtet, die Kreditwürdigkeit eines Antragstellers zu prüfen, bevor sie ein Darlehen auszahlen. Die SCHUFA ist dabei die bekannteste, aber nicht die einzige Auskunftei, auf die sich Kreditgeber stützen können. Ein Kredit vollständig ohne jede Prüfung ist deshalb bei seriösen, lizenzierten Anbietern nicht möglich. Was Anbieter von Kurzzeitkrediten stattdessen anbieten, ist eine schufaneutrale Anfrage: Die erste Konditionsanfrage wird nicht als klassische Kreditanfrage bei der SCHUFA hinterlegt und beeinflusst deinen Score nicht. Kommt der Vertrag zustande, meldet der Anbieter die Kreditaufnahme in der Regel trotzdem an die SCHUFA, wie bei jedem anderen Kredit auch.
Für die Bonitätsprüfung selbst nutzen viele Kurzzeitkredit-Anbieter alternative Verfahren, etwa eine Auswertung der letzten Kontoumsätze per Open Banking, statt sich allein auf den SCHUFA-Score zu verlassen. Geprüft werden dabei typischerweise regelmäßige Gehaltseingänge, laufende Fixkosten und erkennbare Zahlungsstörungen wie Rücklastschriften. Das erklärt, warum ein Kurzzeitkredit auch bei einem eingeschränkten Score noch möglich sein kann, während klassische Ratenkredite bei Banken eher ablehnen. Ein Freibrief ist das trotzdem nicht: Zeigen die Kontoumsätze eine erkennbare Überschuldung, lehnen auch schufaneutral arbeitende Anbieter ab.
Welche Laufzeiten sind bei einem Kurzzeitkredit üblich?
Die Laufzeit ist das zentrale Merkmal eines Kurzzeitkredits. Anbieter staffeln sie meist in festen Schritten und bieten teils eine einmalige Rückzahlung am Ende der Laufzeit, teils eine kurze Ratenzahlung an.
| Anbieter | Typische Laufzeit | Kreditsumme |
|---|---|---|
| Vexcash | 1 bis 3 Monate | 100 bis 1.000 Euro für Neukunden, bis 3.000 Euro für Bestandskunden |
| Cashper | 15, 30 oder 60 Tage | bis 1.500 Euro |
Stand: Oktober 2026. Die genauen Laufzeiten und Beträge hängen vom individuellen Antrag und der jeweils aktuellen Anbieterkonfiguration ab, prüfe die Angaben deshalb immer direkt beim Anbieter, bevor du einen Vertrag abschließt.
Innerhalb dieser Bandbreite von 15 bis 180 Tagen gilt grundsätzlich: Je kürzer die Laufzeit, desto geringer die absolute Zinsbelastung in Euro, aber häufig desto höher die Anforderung an eine zeitnahe Rückzahlungsfähigkeit. Wer die Rückzahlung nicht sicher innerhalb der gewählten Frist stemmen kann, sollte eine längere Laufzeit oder einen klassischen Ratenkredit in Betracht ziehen, auch wenn dieser bei der Beantragung mehr Zeit kostet.
Was kostet ein Kurzzeitkredit ohne SCHUFA?
Kurzzeitkredite sind fast immer teurer als klassische Ratenkredite, weil das Ausfallrisiko für den Anbieter höher eingeschätzt wird und die kurze Laufzeit den effektiven Jahreszins rechnerisch nach oben treibt. Wie hoch der effektive Jahreszins ausfällt, hängt vom Anbieter und der individuellen Bonität ab.
Vexcash weist aktuell einen effektiven Jahreszins von 11,13 Prozent p. a. aus. Ein Rechenbeispiel macht das konkret: Bei 500 Euro Kreditsumme und 3 Monaten Laufzeit beträgt die Gesamtrückzahlung 511,62 Euro, also rund 11,62 Euro Zinsen für den gesamten Zeitraum. Cashper liegt mit 13,4 bis 13,6 Prozent effektivem Jahreszins in einer ähnlichen Größenordnung.
Beispiel nach § 17 PAngV: VEXCASH
Repräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank.
Beispiel nach § 17 PAngV: Cashper
Repräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA).
Zum reinen Zins kommen bei vielen Anbietern optionale Zusatzkosten hinzu:
- Sofortauszahlung oder Expressbearbeitung: je nach Anbieter ein spürbarer Aufpreis, bei Vexcash kostet das Smart-Paket 69 Euro pro Monat
- Flexible Ratenzahlung statt Einmalrückzahlung: teils 15 bis 45 Euro zusätzlich
- Bearbeitungsgebühren für den Kredit selbst: bei den meisten seriösen Anbietern nicht üblich
Diese Zusatzoptionen sind nicht verpflichtend. Wer nicht auf eine Auszahlung innerhalb weniger Stunden angewiesen ist, kann sie ohne Nachteil bei der Kreditvergabe selbst ablehnen und dadurch spürbar sparen. Ein einfacher Vergleichswert für die Praxis: Verlangt ein Anbieter für 500 Euro über wenige Wochen mehr als 30 bis 40 Euro an reinen Zinsen ohne optionale Zusatzleistungen, lohnt sich ein Blick auf ein zweites Angebot, bevor du unterschreibst. Alle Zins- und Gebührenangaben können sich ändern, prüfe die aktuellen Konditionen deshalb immer auf der Seite des jeweiligen Anbieters, bevor du dich endgültig entscheidest.
Kurzzeitkredit-Anbieter im Vergleich
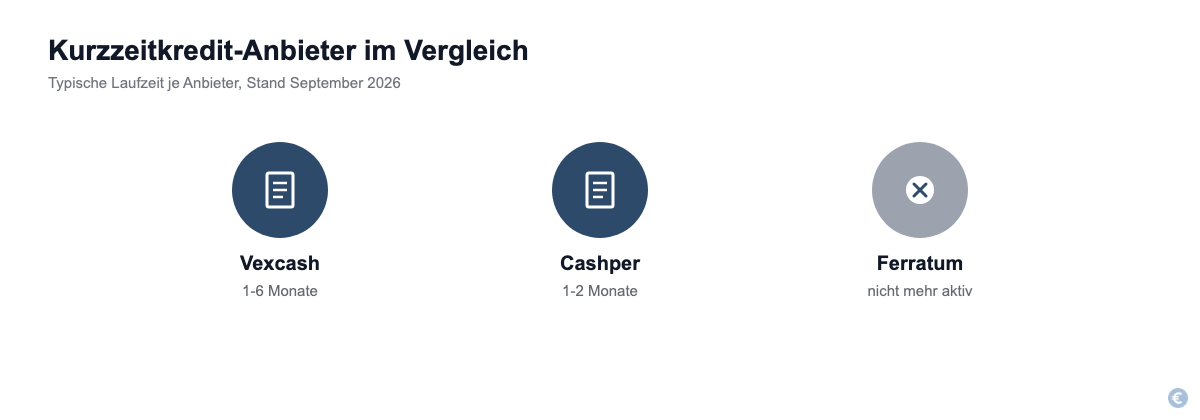
| Anbieter | Kreditsumme | Laufzeit | Effektiver Jahreszins | Besonderheit |
|---|---|---|---|---|
| Vexcash | 100 bis 1.000 Euro (Neukunden), bis 3.000 Euro (Bestandskunden) | 1 bis 3 Monate | 11,13 % | Schufaneutrale Anfrage, digitale Beantragung per VideoIdent |
| Cashper | bis 1.500 Euro | 15, 30 oder 60 Tage | 13,4 bis 13,6 % | Kurze Laufzeitstaffelung, Fokus auf schnelle Bearbeitung |
| Ferratum | n/a als klassischer Kurzzeitkredit | n/a | 24,36 % (Mastercard-Kreditrahmen) | Der frühere Ferratum-Minikredit als eigenständiges Kurzzeitkredit-Produkt ist nicht mehr aktiv; aktuell führt Ferratum in Deutschland eine digitale Mastercard mit revolvierendem Kreditrahmen statt eines klassischen Einmalkredits |
Beispiel nach § 17 PAngV: Ferratum Mastercard
Beispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA).
Stand: Oktober 2026, alle Angaben ohne Gewähr. Wer die Konditionen eines einzelnen Anbieters im Detail prüfen möchte, findet ausführliche Reviews zu Vexcash und Ferratum in den jeweils verlinkten Einzelartikeln dieser Seite.
Voraussetzungen: Wer bekommt einen Kurzzeitkredit ohne SCHUFA?
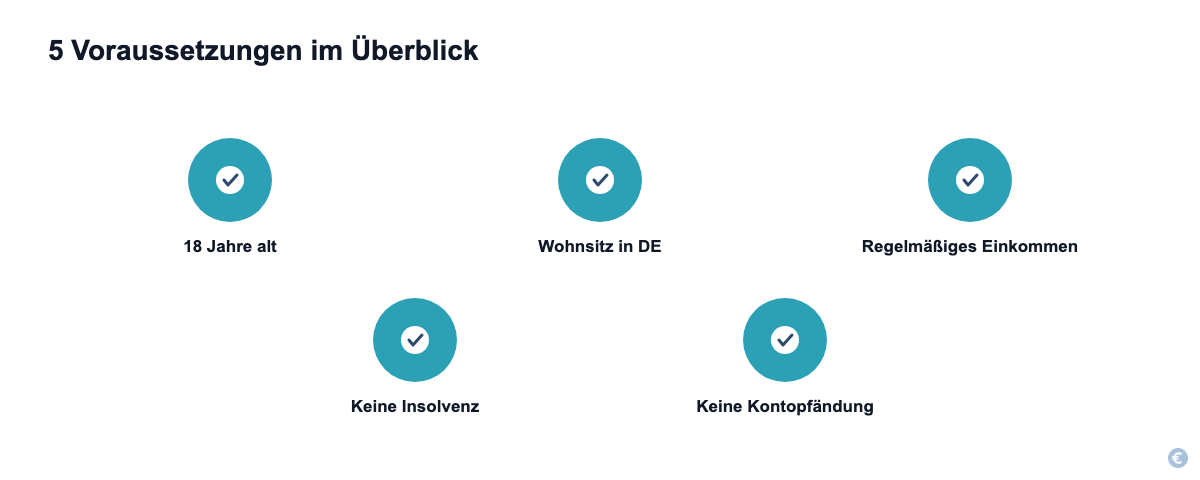
Die Anforderungen unterscheiden sich leicht zwischen den Anbietern, folgende Punkte sind aber branchenüblich:
- Volljährigkeit (mindestens 18 Jahre)
- Wohnsitz und Bankkonto in Deutschland
- Regelmäßiges monatliches Einkommen, bei Vexcash beispielsweise mindestens 500 Euro
- Kein laufendes Insolvenzverfahren und keine aktuelle Kontopfändung
- Keine unbezahlten, fälligen Verbindlichkeiten ohne bestehende Ratenvereinbarung
Erfüllst du diese Grundvoraussetzungen nicht, lehnen auch Kurzzeitkredit-Anbieter mit alternativer Bonitätsprüfung eine Auszahlung in der Regel ab, selbst wenn keine klassische SCHUFA-Anfrage gestellt wird.
Kurzzeitkredit ohne SCHUFA beantragen: Schritt für Schritt
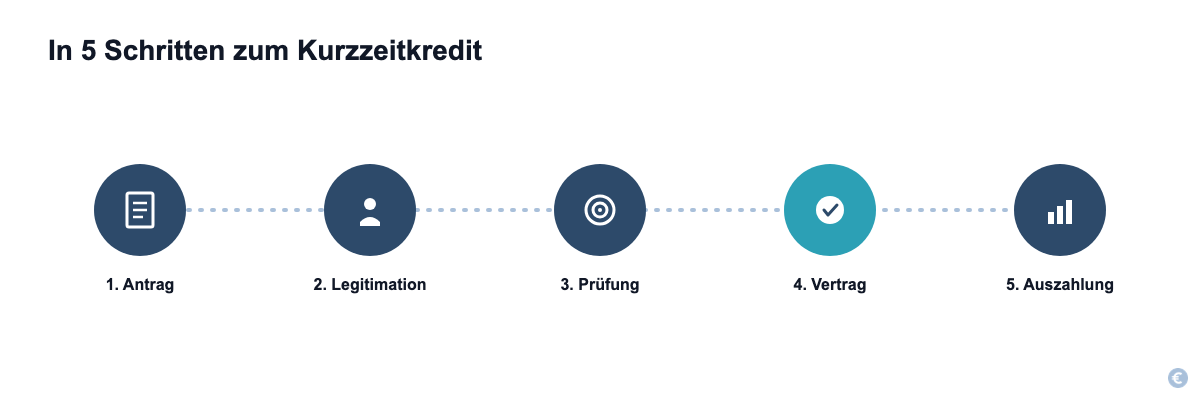
- Antrag online ausfüllen: Kreditsumme und gewünschte Laufzeit angeben, meist in wenigen Minuten erledigt.
- Identität und Kontodaten bestätigen: in der Regel per VideoIdent oder PostIdent sowie Übermittlung des letzten Kontoauszugs oder Kontozugriff per Open Banking.
- Schufaneutrale Prüfung und Angebot: der Anbieter prüft die Angaben und stellt bei positivem Ergebnis ein konkretes Angebot inklusive Zins und Rückzahlungstermin.
- Vertrag digital unterschreiben: üblicherweise per digitaler Unterschrift, ohne Papierpost.
- Auszahlung: mit kostenpflichtiger Expressoption innerhalb von 24 Stunden, sonst je nach Anbieter nach mehreren Werktagen (Cashper laut Anbieter bis zu 5 Werktage nach Vertragsschluss, Vexcash ohne Smart-Paket 8 bis 10 Werktage).
Der gesamte Prozess ist bei den meisten Anbietern vollständig digital und lässt sich, sofern alle Unterlagen bereitliegen, an einem Tag abschließen.
Risiken und Warnsignale: Woran erkennt man unseriöse Anbieter?
Der Markt für Kredite ohne SCHUFA zieht auch unseriöse Anbieter an, die die Notlage von Antragstellern ausnutzen. Folgende Warnsignale solltest du ernst nehmen:
- Der Anbieter verlangt eine Vorabgebühr oder Kaution, bevor überhaupt ein Kredit ausgezahlt wird
- Es wird eine "garantierte Zusage ohne jede Prüfung" versprochen, unabhängig von Einkommen oder Bonität
- Es fehlt eine erkennbare BaFin-Regulierung oder ein Impressum mit ladungsfähiger Anschrift
- Vertragsunterlagen sind intransparent oder der effektive Jahreszins wird nicht klar ausgewiesen
Wichtig ist außerdem, zwei unterschiedliche Produkte nicht zu verwechseln: Eine schufaneutrale Anfrage bei einem deutschen Kurzzeitkredit-Anbieter ist etwas anderes als ein wirklich vollständig SCHUFA-freier Auslandskredit, wie er teils von Vermittlern aus der Schweiz oder Liechtenstein beworben wird. Diese Auslandskredite verzichten tatsächlich auf jede SCHUFA-Meldung, haben dafür aber deutlich längere Laufzeiten von drei bis vier Jahren und spürbar höhere Gesamtkosten als ein deutscher Kurzzeitkredit mit schufaneutraler Anfrage. Ein kurzer, günstiger Überbrückungsbedarf von wenigen Wochen wird durch einen mehrjährigen Auslandskredit in aller Regel schlechter gelöst, nicht besser, selbst wenn die Werbung mit "komplett ohne SCHUFA" auf den ersten Blick passender klingt.
Prüfe außerdem vor jedem Abschluss, ob der Anbieter ein Impressum mit deutscher oder EU-Anschrift, eine erkennbare BaFin-Registrierung und einen klar ausgewiesenen effektiven Jahreszins nach Preisangabenverordnung zeigt. Fehlt eine dieser drei Angaben, ist das ein eigenständiges Warnsignal, unabhängig davon, wie seriös das restliche Angebot wirkt.
Häufige Fragen zum Kurzzeitkredit ohne SCHUFA
Kann ich sofort 500 Euro ohne SCHUFA bekommen?
Bei einem positiven Ergebnis der Bonitätsprüfung ist eine Auszahlung von 500 Euro mit kostenpflichtiger Expressoption innerhalb von 24 Stunden möglich, etwa mit dem Smart-Paket von Vexcash für 69 Euro pro Monat; ohne Smart-Paket dauert die Bearbeitung bei Vexcash 8 bis 10 Werktage. Eine Garantie gibt es nicht, da weiterhin eine Prüfung stattfindet.
Wie lange läuft ein Kurzzeitkredit ohne SCHUFA?
Üblich sind feste Laufzeiten zwischen 15 und 180 Tagen, häufig gestaffelt in Schritten wie 30, 60 oder 90 Tagen. Einzelne Anbieter erlauben bis zu sechs Monate. Bei den kürzesten Laufzeiten wird meist der gesamte Betrag auf einmal zurückgezahlt, erst bei längeren Laufzeiten teilen Anbieter die Rückzahlung in mehrere Raten auf.
Wer vergibt Kredite trotz negativer SCHUFA?
Anbieter, die eine alternative Bonitätsprüfung nutzen, etwa auf Basis der Kontoumsätze, können auch bei einem negativen SCHUFA-Eintrag noch einen Kredit vergeben, sofern das laufende Einkommen die Rückzahlung plausibel deckt. Eine pauschale Zusage unabhängig von jeder Prüfung ist bei seriösen Anbietern jedoch ausgeschlossen, und auch Vermittlerplattformen prüfen die übermittelten Kontodaten vor einer Zusage.
Ist ein Kurzzeitkredit ohne SCHUFA teurer als ein normaler Ratenkredit?
Oft ja, aber nicht immer. Vexcash nennt einen effektiven Jahreszins von 11,13 Prozent, Cashper 13,40 bis 13,60 Prozent. Bei klassischen Ratenkrediten hängt der Zins von Bonität, Betrag und Laufzeit ab und kann bei guter Bonität niedriger liegen. Entscheidend sind außerdem optionale Zusatzkosten wie Expressgebühren, die nicht im Effektivzins enthalten sind.
Beispiel nach § 17 PAngV: VEXCASH
Repräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank.
Beispiel nach § 17 PAngV: Cashper
Repräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA).
Was passiert, wenn ich einen Kurzzeitkredit nicht rechtzeitig zurückzahlen kann?
Melde eine drohende Zahlungsschwierigkeit möglichst frühzeitig direkt beim Anbieter. Viele bieten kostenpflichtige Ratenpausen oder eine verlängerte Laufzeit an. Ohne Kontaktaufnahme drohen Mahngebühren, Verzugszinsen und im weiteren Verlauf ein Inkassoverfahren sowie ein negativer SCHUFA-Eintrag.
Was sind die Alternativen, wenn ein Kurzzeitkredit abgelehnt wird?
Neben einem zweiten Anbieter mit alternativer Bonitätsprüfung kommen ein Dispositionskredit des eigenen Girokontos, eine kurzfristige Zahlungsvereinbarung direkt mit dem Gläubiger oder ein kleiner Kredit von Familie oder Freunden infrage. Wer regelmäßig auf kurzfristige Kredite angewiesen ist, sollte zusätzlich prüfen, ob ein klassischer Ratenkredit mit niedrigerem Zins die günstigere Lösung wäre.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.