




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist ein Minikredit ohne SCHUFA?
Ein Minikredit ist eine kleine, kurzfristige Kreditsumme, meist zwischen 100 und 3.000 Euro mit Laufzeiten von einem bis sechs Monaten. Er unterscheidet sich damit deutlich von einem klassischen Ratenkredit, der oft erst ab 1.000 Euro beginnt und über mehrere Jahre läuft. Beim Zusatz "ohne SCHUFA" bedeutet das konkret: Der Anbieter macht die Kreditvergabe nicht von einem bestimmten SCHUFA-Score abhängig, sondern stützt sich stattdessen auf andere Kriterien wie regelmäßiges Einkommen, ein deutsches Bankkonto und die Abwesenheit einer laufenden Insolvenz oder Kontopfändung.
Wichtig für die Erwartungshaltung: Ein Minikredit ohne SCHUFA ist keine Geheimtür zu zinslosem oder prüfungsfreiem Geld. Er ist eine Nische für Menschen, deren SCHUFA-Score eine reguläre Bank ablehnen würde, deren tatsächliche Zahlungsfähigkeit aber gegeben ist, etwa weil ein einzelner alter Eintrag den Score drückt, obwohl aktuell regelmäßig Gehalt eingeht.
Ist ein Minikredit ganz ohne SCHUFA-Prüfung überhaupt legal?
Nein, ein Kredit vollkommen ohne jede Kreditwürdigkeitsprüfung ist in Deutschland nicht legal. § 505a BGB verpflichtet Kreditgeber, vor Vertragsschluss zu prüfen, ob keine erheblichen Zweifel an der Fähigkeit des Verbrauchers bestehen, seinen Zahlungsverpflichtungen nachzukommen. Ein Anbieter, der diese Prüfung komplett auslässt und trotzdem "garantierte Zusage ohne jede Prüfung" verspricht, verstößt gegen geltendes Recht und ist ein Warnsignal, kein Vorteil.
Die Prüfpflicht wird ab dem 20. November 2026 sogar noch strenger: Mit der neuen EU-Verbraucherkreditrichtlinie (CCD II) wird die Kreditwürdigkeitsprüfung erstmals auch für Kleinstbeträge unter 200 Euro sowie für zinslose Ratenkäufe und "Buy now, pay later"-Modelle verpflichtend, die bisher teils ausgenommen waren. Zusätzlich verbietet die Richtlinie ausdrücklich, Social-Media-Daten für die Bonitätsprüfung heranzuziehen. Für den Minikredit-Markt bedeutet das: Die Grauzone kleiner, kaum geprüfter Kreditsummen wird kleiner, nicht größer. Anbieter, die "ohne SCHUFA" seriös umsetzen, prüfen also weiterhin, nur eben andere Kriterien als den reinen SCHUFA-Score.
Einen wirklich vollständig schufafreien Kredit gibt es in der Praxis fast nur über ausländische Banken außerhalb des deutschen SCHUFA-Systems, umgangssprachlich oft "Schweizer Kredit" genannt. Solche Angebote fragen tatsächlich keine deutsche SCHUFA ab, prüfen dafür aber meist strenger nach Schweizer Maßstäben und sind für die meisten Antragsteller mit deutschem Wohnsitz in der Praxis kaum zugänglich. Die im Vergleich unten genannten Anbieter sind treffender als "Kredit trotz SCHUFA" statt "Kredit ohne SCHUFA" beschrieben, auch wenn sich die Suchbegriffe im Alltag überschneiden.
Schufaneutral ist nicht dasselbe wie schufafrei
Ein Detail, das viele Vergleichsseiten verschweigen: "Schufaneutrale Anfrage" bezieht sich fast immer nur auf den ersten Schritt, die unverbindliche Anfrage vor Vertragsabschluss. Diese Anfrage wirkt sich tatsächlich nicht auf den SCHUFA-Score aus. Sobald der Kreditvertrag aber unterschrieben ist, melden die meisten Anbieter, darunter auch Vexcash, den Vertrag regulär an die SCHUFA. Der Kredit selbst taucht dann als laufende Verbindlichkeit in der SCHUFA-Akte auf, auch wenn die Vergabeentscheidung nicht am SCHUFA-Score hing.
Der Unterschied kurz zusammengefasst:
- Schufaneutrale Anfrage: Die Anfrage vor Vertragsabschluss beeinflusst den Score nicht, egal ob der Kredit zustande kommt.
- Reguläre SCHUFA-Meldung nach Vertragsabschluss: Der unterschriebene Kredit wird bei den meisten Anbietern trotzdem an die SCHUFA gemeldet und erscheint als bestehende Verbindlichkeit.
Wer also einen Kredit sucht, der komplett unsichtbar für die SCHUFA bleibt, findet bei keinem der unten genannten Anbieter dieses Versprechen eingelöst, weil es bei einer regulären, seriösen Kreditvergabe in Deutschland praktisch nicht existiert.
Seriöse Anbieter im Vergleich: Vexcash, Cashper, Bon-Kredit und CrediMaxx
Die folgende Tabelle vergleicht vier Anbieter, die im Minikredit- und Kredit-ohne-SCHUFA-Segment aktiv sind. Die Zahlen zu Vexcash und Cashper stammen aus der eigenen, gepflegten Kreditkonditionen-Datenbank dieser Seite und wurden direkt auf den Anbieterseiten geprüft. Für Bon-Kredit und CrediMaxx liegt kein verifiziertes repräsentatives Beispiel vor, deshalb nennen wir dort keinen Zins. Stand: Oktober 2026, Zinssätze können sich ändern.
| Anbieter | Darlehensbetrag | Effektiver Jahreszins | Laufzeit | SCHUFA-Mechanismus |
|---|---|---|---|---|
| Vexcash | 100-1.000 € (Neukunden), bis 3.000 € (Bestandskunden) | 11,13 % | 1-3 Monate | Schufaneutrale Anfrage, reguläre SCHUFA-Meldung nach Vertragsabschluss |
| Cashper | 100-1.500 € (Neukunden) | 13,40-13,60 % | 15, 30 oder 60 Tage | Schufaneutrale Anfrage |
| Bon-Kredit | 1.000-100.000 € | je nach Bonität, kein Beispiel veröffentlicht | 12-120 Monate | Kein hartes SCHUFA-Scoring, Prüfung von Einkommen/Beschäftigung, Mitantragsteller bei fehlendem Einkommen möglich |
| CrediMaxx | 3.500-10.000 € ohne SCHUFA-Abfrage (größere Summen mit Abfrage möglich) | je nach Bonität, kein Beispiel veröffentlicht | je nach Produkt, teils bis 144 Monate | Kein SCHUFA-Scoring, Prüfung von Einkommen und Beschäftigungsverhältnis |
Zur Einordnung: Vexcash und Cashper sind die beiden reinsten Minikredit-Spezialisten in dieser Liste, klein, kurz, schnell. Bon-Kredit und CrediMaxx decken dagegen größere Summen ab. Sie eignen sich eher, wenn der Bedarf über die klassische Minikredit-Größenordnung hinausgeht.
Bewusst nicht in der Tabelle: Cashpresso. Der Anbieter wird in Vergleichen häufig neben echten Ohne-SCHUFA-Anbietern genannt, verlangt laut eigenen Angaben aber ausdrücklich eine einwandfreie SCHUFA als Voraussetzung für den Kreditrahmen. Für die Zielgruppe dieses Artikels ist Cashpresso damit keine passende Option.
So läuft die Beantragung ab
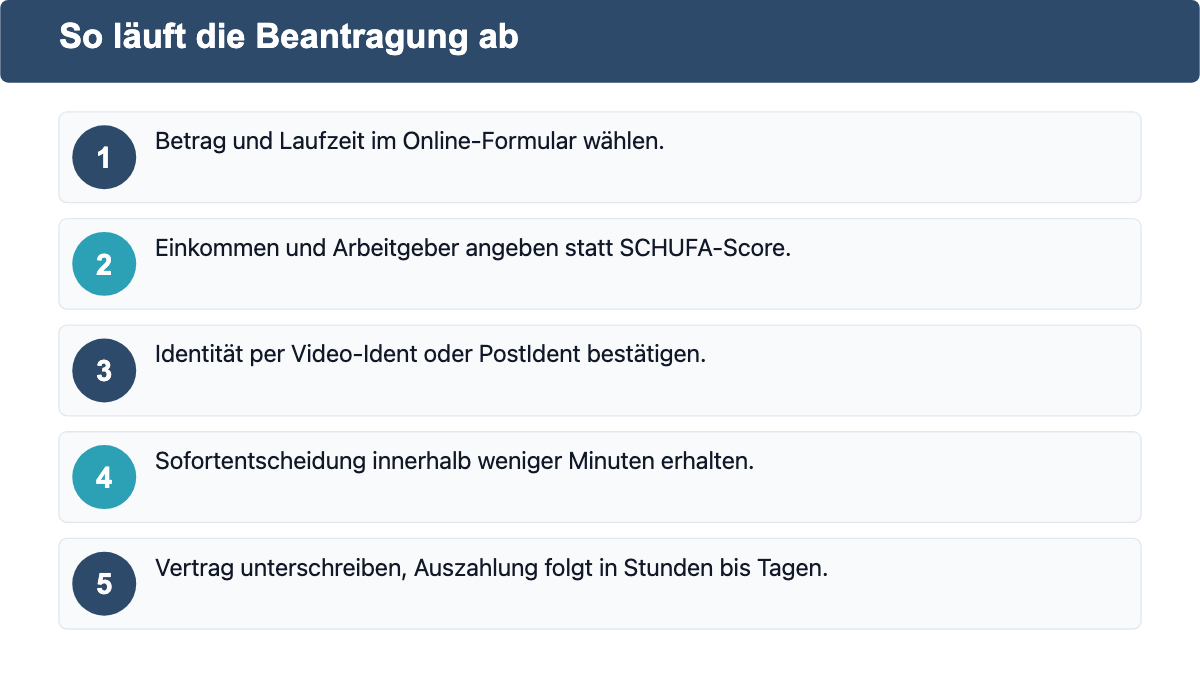
Der Ablauf ist bei allen vier genannten Anbietern im Kern ähnlich aufgebaut:
- Betrag und Laufzeit wählen. Im Online-Formular werden Wunschbetrag und Laufzeit festgelegt, meist per Schieberegler.
- Persönliche und finanzielle Angaben machen. Adresse, Einkommen, Arbeitgeber und laufende Kosten werden abgefragt, die Grundlage für die Einkommens- statt SCHUFA-Score-Prüfung.
- Identität bestätigen. Meist per Video-Ident-Verfahren oder PostIdent, dazu wird häufig ein Kontoauszug der letzten Monate hochgeladen oder per Kontoblick automatisch eingelesen.
- Sofortentscheidung erhalten. Die vorläufige Entscheidung fällt bei den geprüften Anbietern innerhalb von Sekunden bis wenigen Minuten, unabhängig vom SCHUFA-Score.
- Vertrag unterschreiben und Auszahlung abwarten. Nach digitaler Unterschrift dauert die tatsächliche Auszahlung je nach Anbieter zwischen wenigen Stunden (mit kostenpflichtigem Express-Service) und rund zehn Werktagen im Standardtempo.
Echte Kosten: Rechenbeispiel für 500 Euro
Zahlen wirken abstrakt, solange sie nicht an einem konkreten Betrag durchgerechnet werden. Die folgende Tabelle zeigt, was 500 Euro bei den beiden reinsten Minikredit-Spezialisten über eine kurze Laufzeit tatsächlich kosten, auf Basis der oben genannten, live geprüften effektiven Jahreszinsen.
| Anbieter | Betrag | Laufzeit | Effektiver Jahreszins | Ungefähre Gesamtkosten |
|---|---|---|---|---|
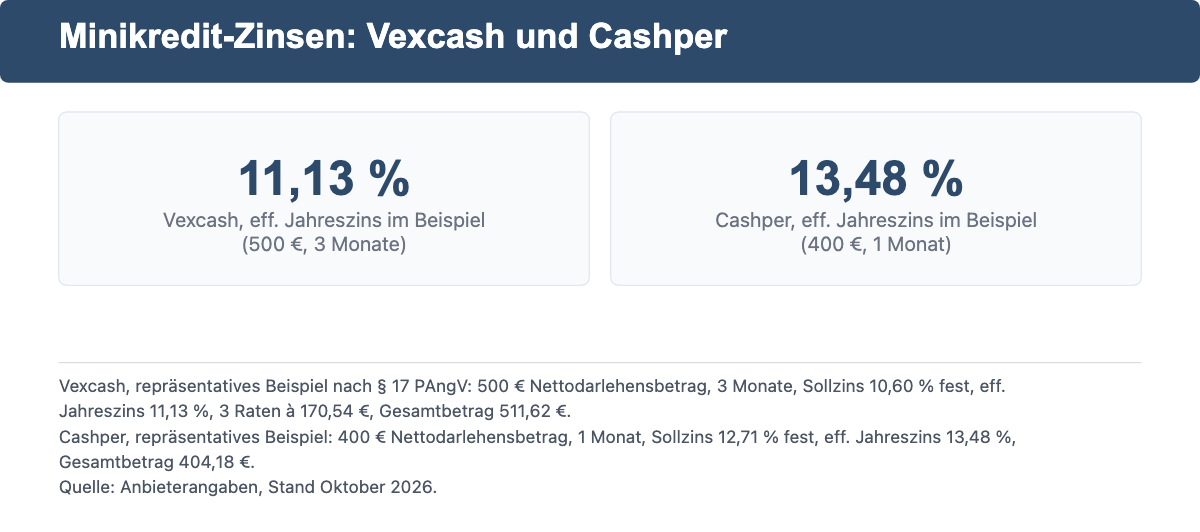
| Vexcash | 500 € | 3 Monate | 11,13 % | rund 511,62 € Rückzahlung (ca. 11,62 € Zinsen) |
| Cashper | 500 € | 2 Monate | 13,40-13,60 % | vergleichbar niedrige zweistellige Eurobeträge an Zinsen bei dieser kurzen Laufzeit |
Beispiel nach § 17 PAngV: Cashper
Repräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA).
Ein niedrigerer Prozentsatz ist nicht automatisch die günstigere Wahl. Ein Beispiel: Bon-Kredit wirbt mit einem niedrigen Ab-Zins. Dieser Bestwert gilt aber nur für Antragsteller mit guter Bonität und größere, länger laufende Summen. Was zwei Drittel der Kunden tatsächlich zahlen, zeigt erst das repräsentative Beispiel, und das liegt über dem beworbenen Minimalwert; ein verifiziertes Beispiel von Bon-Kredit liegt uns nicht vor. Bei einem echten Minikredit über wenige Monate zählt am Ende der Euro-Betrag, nicht der Prozentsatz. Der prozentual höhere, aber auf kurze Zeit begrenzte Zins von Vexcash oder Cashper schlägt dann oft günstiger zu Buche als ein länger laufender Kredit mit niedrigerem Prozentsatz.
Woran erkennst du unseriöse Anbieter?
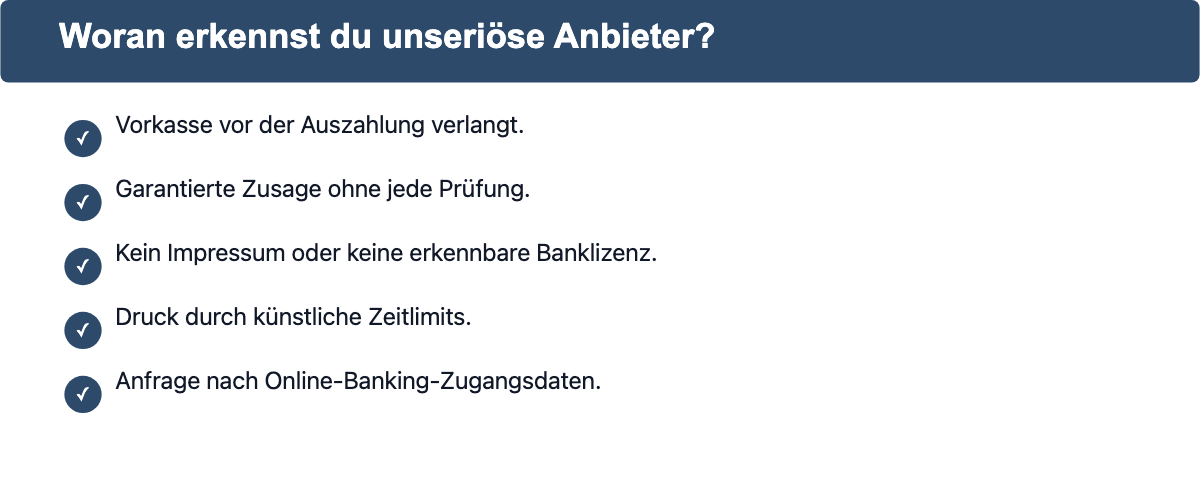
Das Segment "Kredit ohne SCHUFA" zieht auch unseriöse Anbieter an, die die Notlage von Antragstellern mit schlechtem Score ausnutzen. Diese Warnzeichen solltest du ernst nehmen:
- Vorkasse vor der Auszahlung. Seriöse Anbieter verlangen kein Geld für Bearbeitung, Kontoeröffnung oder angebliche Versicherungen, bevor der Kredit ausgezahlt wird.
- Garantierte Zusage ohne jede Prüfung. Ein Angebot, das komplett ohne Einkommens- oder Identitätsprüfung auskommt, verstößt gegen § 505a BGB und ist kein Vorteil, sondern ein Rechtsverstoß.
- Kein Impressum oder keine erkennbare Banklizenz. Seriöse Anbieter nennen ihre Bankpartner offen, etwa eine in der EU zugelassene Bank, und sind über ein vollständiges Impressum erreichbar.
- Druck und künstliche Zeitlimits. Formulierungen wie "nur heute verfügbar" oder ständige Countdown-Timer sollen zur unüberlegten Unterschrift drängen.
- Anfrage nach sensiblen Zugangsdaten. Ein Anbieter, der Online-Banking-Zugangsdaten statt eines regulären Kontoauszugs oder Kontoblick-Verfahrens verlangt, ist kein vertrauenswürdiger Partner.
Wer unsicher ist, kann einen Anbieter zusätzlich über das öffentliche Unternehmensregister der BaFin auf eine bestehende Erlaubnis prüfen, oder aktuelle Warnhinweise bei der Verbraucherzentrale nachlesen.
Alternativen, wenn ein Minikredit ohne SCHUFA nicht klappt
Nicht jede Situation lässt sich mit einem Minikredit ohne SCHUFA lösen, gerade bei einem sehr niedrigen Score oder laufender Pfändung greifen auch diese Anbieter nicht. Diese Anlaufstellen auf minikredite.org passen je nach Ausgangslage besser:
- Kredit trotz SCHUFA: die breitere Übersicht zu Anbietern und Wegen bei bestehendem SCHUFA-Eintrag, auch für größere Summen als beim reinen Minikredit.
- Kredit ohne Bonitätsprüfung: was rechtlich bei reduzierter Prüfung überhaupt möglich ist und wie du Betrugsmaschen erkennst.
- SCHUFA-Eintrag löschen: wie du einen fehlerhaften oder erledigten Eintrag direkt entfernen lässt, statt ihn nur zu umgehen.
- Negativer SCHUFA-Eintrag: Ursachen, Folgen und was gegen einen bestehenden Negativeintrag hilft.
- Produkte finanzieren ohne klassischen Kredit: Alternativen wie Ratenkauf oder Kreditkarte mit Ratenzahlung für konkrete Anschaffungen statt eines freien Kredits.
Häufige Fragen zum Minikredit ohne SCHUFA
Bekomme ich einen Minikredit ohne SCHUFA garantiert, egal wie mein Score aussieht?
Nein. Auch Anbieter ohne SCHUFA-Score-Kriterium prüfen Einkommen, Beschäftigung und bestehende Verpflichtungen. Bei laufender Insolvenz, Kontopfändung oder fehlendem Einkommen lehnen sie trotzdem ab.
Erfährt meine Bank oder mein Arbeitgeber von einem Minikredit ohne SCHUFA?
Nein, die Kreditvergabe ist Sache zwischen dir und dem Anbieter. Weder Arbeitgeber noch Hausbank werden automatisch informiert, sofern du keinen entsprechenden Auftrag erteilst.
Wie schnell ist das Geld bei einem Minikredit ohne SCHUFA auf dem Konto?
Je nach Anbieter zwischen wenigen Stunden mit kostenpflichtigem Express-Service und rund zehn Werktagen im Standardtempo. Ein realistischer Richtwert für die Standardbearbeitung liegt bei den meisten Anbietern im einstelligen Werktage-Bereich.
Ist ein Minikredit ohne SCHUFA teurer als ein normaler Ratenkredit?
Der effektive Jahreszins liegt bei reinen Minikredit-Spezialisten wie Vexcash oder Cashper meist über dem Bestwert klassischer Ratenkredite. Wegen der sehr kurzen Laufzeit fallen die absoluten Zinskosten bei kleinen Beträgen trotzdem oft niedriger aus als bei einem länger laufenden Kredit.
Was passiert, wenn ich einen Minikredit ohne SCHUFA nicht zurückzahlen kann?
Wie bei jedem Kredit drohen Mahngebühren, Verzugszinsen und im weiteren Verlauf eine negative SCHUFA-Meldung. Melde eine Zahlungsschwierigkeit frühzeitig beim Anbieter, viele bieten Ratenpausen oder eine Umschuldung an, statt in den Verzug zu laufen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.