




Bon-Kredit im Kurzcheck 2026
Ein etablierter Kreditvermittler mit Schwerpunkt auf schwierigen Fällen: So lässt sich Bon-Kredit in einem Satz zusammenfassen. Die Anfrage bleibt kostenlos, unverbindlich und schufaneutral. Auf eKomi und Trustpilot fallen die Bewertungen sehr positiv aus. Eine kleinere, unabhängige Stichprobe bei kredit-zeit.de zeigt dagegen ein gemischteres Bild. Wer eine Absage von der Hausbank erhalten hat, findet bei Bon-Kredit häufig eine Alternative, sollte das Angebot aber wegen der teils höheren Zinsen und möglicher Zusatzprodukte genau prüfen.
- Anbieter: Bon-Kredit, eine Marke der Master Media Group AG mit Sitz in Steckborn, Schweiz
- Zinssatz: 2,75 bis 15,49 Prozent Sollzins (2,79 bis 15,99 Prozent effektiver Jahreszins), bonitätsabhängig
- Kreditsumme: 1.000 bis 100.000 Euro, Laufzeiten von 12 bis 120 Monaten
- Auszahlung: in der Regel 24 bis 48 Stunden nach Genehmigung
- Schufa: Vermittlung schufafreier Kredite über ausländische Partnerbanken möglich, meist bis 7.500 Euro
Ist Bon-Kredit seriös?
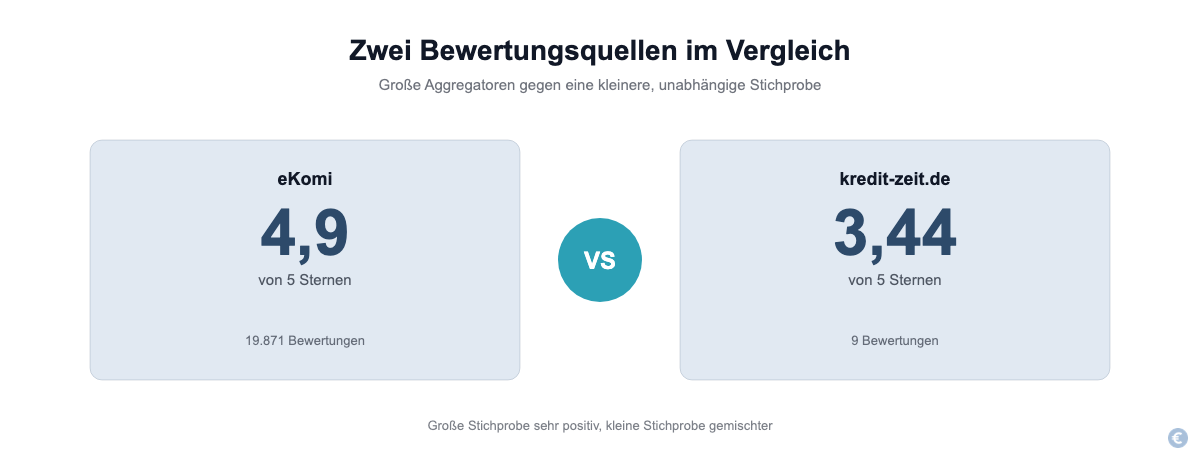
Ja, Bon-Kredit ist seriös. Der Kreditvermittler ist seit Jahrzehnten am Markt aktiv und bekommt von unabhängigen Bewertungsportalen überwiegend gute Noten. Auf eKomi erreicht der Anbieter aktuell (Stand 10/2026) 4,9 von 5 Sternen bei rund 20.403 Bewertungen insgesamt, davon 1.621 aus den letzten zwölf Monaten, mit einem Anteil von 99,04 Prozent positiver Rückmeldungen. Gelobt werden vor allem die schnelle Bearbeitung und der freundliche, kompetente Kontakt. Auch Trustpilot zeigt mit rund 6.755 Bewertungen ein ähnliches Bild, und auch auf BankingCheck.de fällt die Gesamtbewertung mit 5,0 von 5 bei 20.430 Bewertungen sehr positiv aus.
Ein genauerer Blick lohnt sich trotzdem. Die unabhängige Plattform kredit-zeit.de kommt bei einer kleineren Stichprobe von 9 Bewertungen nur auf 3,44 von 5 Sternen, mit einer Verteilung von 44,44 Prozent positiv, 44,44 Prozent neutral und 11,11 Prozent negativ. Diese Bewertungen nennen konkrete Kritikpunkte wie vergleichsweise hohe Zinsen bei schufafreien Krediten und teils spürbaren Papierkram. Die Wahrheit liegt vermutlich in der Mitte: Bon-Kredit erfüllt sein Versprechen für viele Kundinnen und Kunden zuverlässig, ist aber keine günstige Lösung für jeden Fall.
Was ist Bon-Kredit und wie funktioniert die Kreditvermittlung?
Bon-Kredit ist kein direkter Kreditgeber, sondern ein Kreditvermittler. Das Unternehmen vergleicht Anfragen mit den Konditionen mehrerer Partnerbanken und stellt den Kontakt zu der Bank her, die tatsächlich zusagt. Betrieben wird das Angebot laut bon-kredit.de von der Master Media Group AG mit Sitz in Steckborn in der Schweiz, eingetragen im Handelsregister des Kantons Thurgau. Dieser Punkt wird auf vielen Vergleichsseiten kaum erwähnt, ist für die Einordnung der Seriosität aber wichtig, weil die rechtliche Aufsicht damit im Schweizer Kreditwesen liegt.
Wer steht hinter Bon-Kredit?
Über 50 Jahre Erfahrung, mehr als 300.000 ausgezahlte Kredite: So bewirbt sich der Anbieter selbst. Unabhängig belegen lassen sich diese Zahlen nicht. Sie passen aber zum langjährigen Auftreten der Marke im deutschen Vergleichsmarkt. Nach eigenen Angaben vergleicht der Vermittler jede Anfrage mit bis zu 20 Banken, ein breiteres Spektrum als ein einzelnes Kreditinstitut bietet.
In Foren taucht gelegentlich die Frage auf, ob die Boncred Finanzvermittlungs GmbH seriös ist, weil Anfragen bei Bon-Kredit teils an sie weitergeleitet werden. Laut eigenem Impressum handelt es sich um ein eingetragenes deutsches Unternehmen mit Sitz in Wangen, eingetragen beim Amtsgericht Ulm unter HRB 532381, mit einer Zulassung zur Kapitalvermittlung nach Paragraf 34c GewO und als Immobiliardarlehensvermittler nach Paragraf 34i GewO, erteilt von der IHK Stuttgart. Boncred ist damit kein unabhängiges, unbekanntes Drittunternehmen, sondern der dokumentierte deutsche Ansprechpartner, über den ein Teil der Bon-Kredit-Anfragen abgewickelt wird.
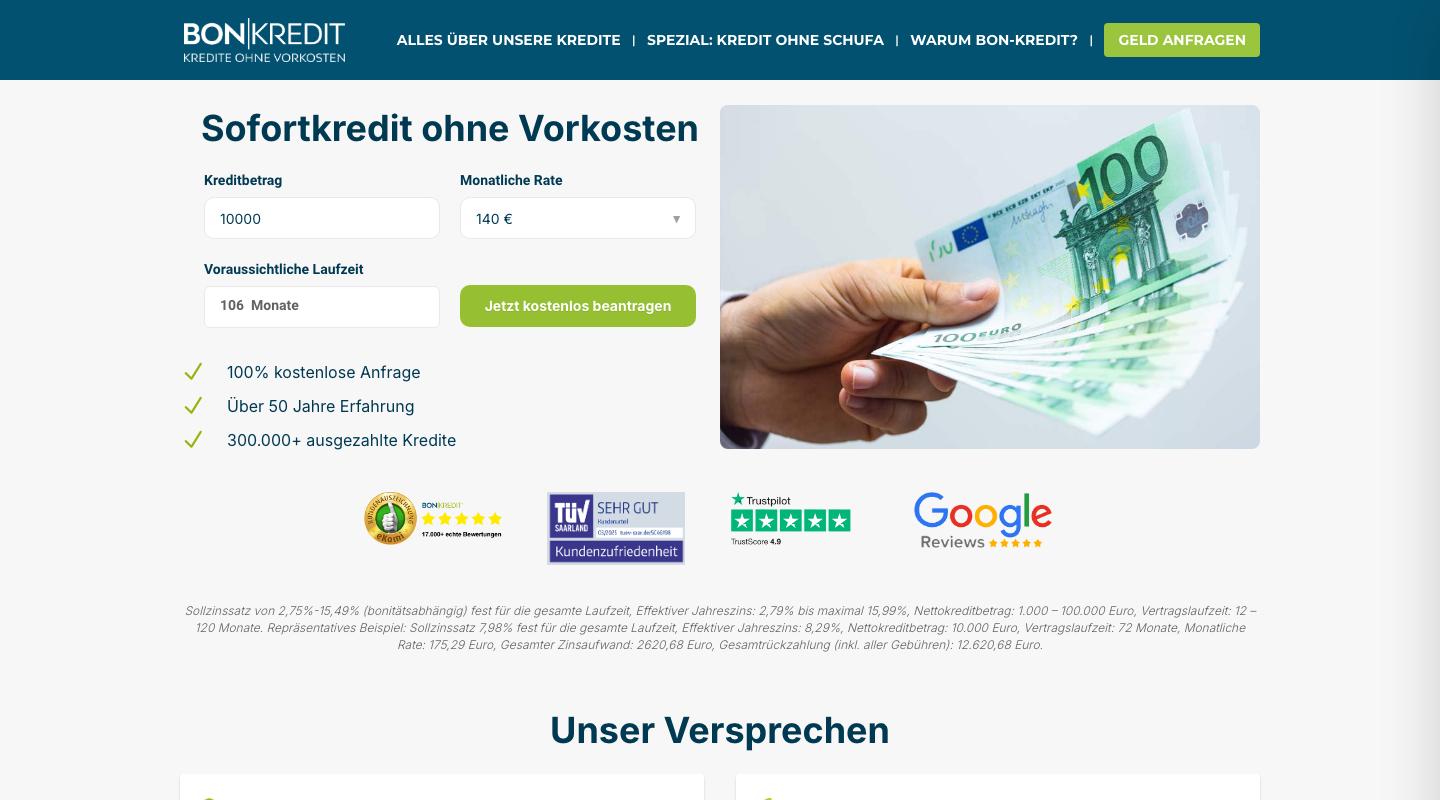
Der folgende Screenshot zeigt die Startseite von Bon-Kredit mit der zentralen Werbeaussage einer kostenlosen und unverbindlichen Kreditanfrage.
Wie verdient Bon-Kredit Geld, wenn die Anfrage kostenlos ist?
Bon-Kredit verdient über eine erfolgsabhängige Vermittlungsprovision. Die zahlt die vermittelnde Bank, sobald ein Kredit tatsächlich zustande kommt. Diese Provision ist im Zinssatz des Kredits eingepreist, nicht als Extrarechnung an den Antragsteller. Unseriöse Anbieter arbeiten anders: Sie kassieren eine Bearbeitungsgebühr vorab, ganz ohne einen Kredit zu vermitteln.
Für Kreditvermittler in Deutschland und der Schweiz gilt eigentlich ein klarer Grundsatz. Eine Vermittlungsgebühr darf erst fällig werden, wenn der vermittelte Kredit tatsächlich ausgezahlt wurde. Wer vorab eine Gebühr verlangt, verstößt dagegen. Genau das gehört zu den zentralen Warnhinweisen, die Verbraucherschützer bei schufafreier Kreditvermittlung immer wieder aussprechen.
Was kostet die Vermittlung bei Bon-Kredit wirklich?
Die Kreditanfrage selbst kostet nichts, der eigentliche Zinssatz hängt aber stark von der individuellen Bonität ab. Bon-Kredit nennt auf der eigenen Seite einen Sollzinssatz von 2,75 bis 15,49 Prozent und einen effektiven Jahreszins von 2,79 bis 15,99 Prozent, abhängig von Kreditsumme, Laufzeit und Bonität. Das gesetzlich vorgeschriebene Repräsentativbeispiel des Anbieters zeigt einen festen Sollzinssatz von 7,98 Prozent bei einer Kreditsumme von 10.000 Euro und 72 Monaten Laufzeit, einen effektiven Jahreszins von 8,29 Prozent, eine monatliche Rate von 175,29 Euro, einen Gesamtzinsaufwand von 2.620,68 Euro und eine Gesamtrückzahlung von 12.620,68 Euro.
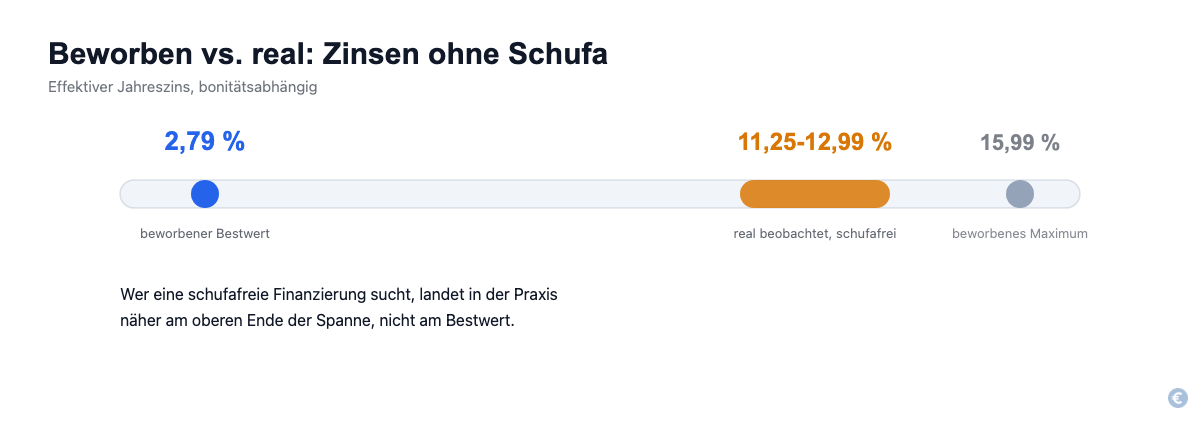
Für Kredite ohne Schufa-Prüfung gelten günstige Bestwerte allerdings praktisch nie. In Kundenrezensionen auf kredit-zeit.de berichten Kundinnen und Kunden bei schufafreien Krediten von deutlich höheren Zinssätzen. Wer eine schlechte Schufa hat und deshalb bei Bon-Kredit anfragt, sollte also realistisch mit Zinssätzen im zweistelligen Bereich rechnen, nicht mit dem beworbenen Bestwert. Die folgende Übersicht fasst die wichtigsten Konditionen zusammen.
| Bon-Kredit | Angabe |
|---|---|
| Effektiver Jahreszins | 2,79 % bis 15,99 %, bonitätsabhängig (Sollzinssatz: 2,75 % bis 15,49 %) |
| Kreditsumme | 1.000 € bis 100.000 € |
| Laufzeit | 12 bis 120 Monate |
| Repräsentativbeispiel | 10.000 €, 72 Monate, 7,98 % Sollzins, 8,29 % eff. Jahreszins, ca. 175,29 €/Monat |
| Schufafreie Kredite, real beobachtet | je nach Bonität, laut Kundenberichten deutlich höher als bei klassischen Bankkrediten |
| Mindesteinkommen schufafrei | ab 1.520 € netto (3.500 €), ab 1.840 € netto (5.000 €), ab 2.020 € netto (7.500 €) |
| Obergrenze schufafreier Kredite | meist bis 7.500 € |
Bei den schufafreien Krediten steigt das geforderte Mindesteinkommen mit der Kreditsumme spürbar an. Nach Angaben des Anbieters sind es mindestens 1.520 Euro netto im Monat für einen Kredit über 3.500 Euro, mindestens 1.840 Euro für 5.000 Euro und mindestens 2.020 Euro für die Obergrenze von 7.500 Euro. Diese Staffelung zeigt, warum eine einzelne Einkommensgrenze wenig aussagt: Wer eine höhere Summe ohne Schufa-Abfrage möchte, braucht ein entsprechend höheres Einkommen. Bei allen drei Stufen rechnet der Anbieter mit einer festen Laufzeit von 40 Monatsraten: 108,95 Euro monatlich bei 3.500 Euro (Gesamtbetrag 4.358 Euro), 155,65 Euro bei 5.000 Euro (Gesamtbetrag 6.226 Euro) und 235,50 Euro bei 7.500 Euro (Gesamtbetrag 9.340 Euro).
Voraussetzungen für einen Bon-Kredit
Um über Bon-Kredit ein Darlehen zu erhalten, müssen Antragstellende einige Grundvoraussetzungen erfüllen. Für reguläre Kredite mit Schufa-Abfrage nennt der Anbieter ein pauschales Mindesteinkommen von 1.300 Euro netto bei unbefristeter Anstellung, bei schufafreien Krediten steigt die Anforderung je nach Kreditsumme von rund 1.520 Euro netto bis auf 2.020 Euro netto an.
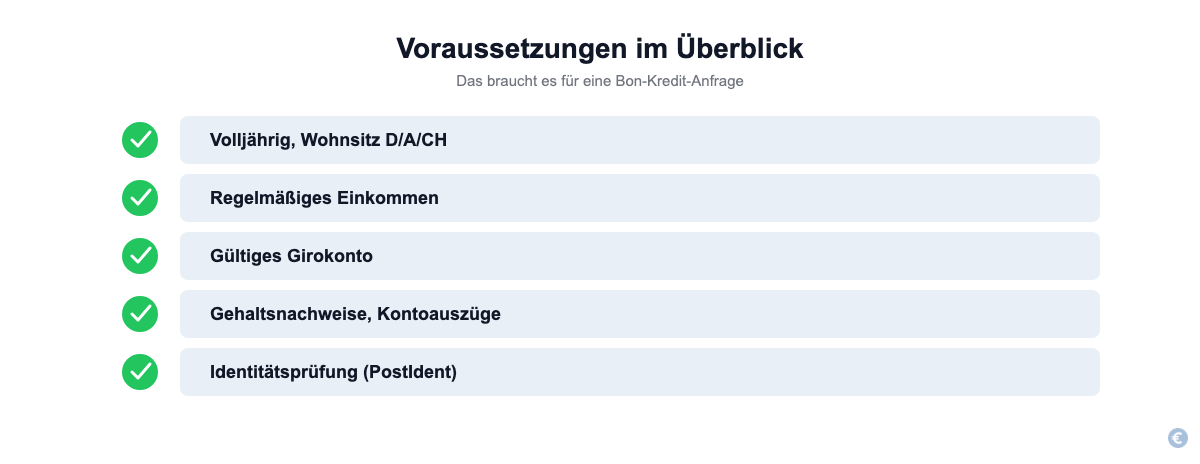
- Volljährigkeit und Wohnsitz in Deutschland (Bon-Kredit nennt auf der eigenen Voraussetzungen-Seite ausschließlich Deutschland; Kundenberichte bestätigen, dass eine Anfrage mit Wohnsitz in Österreich abgelehnt wurde)
- Regelmäßiges, pfändbares Nettoeinkommen, gestaffelt nach Kreditsumme bei schufafreien Krediten
- Gültiges Girokonto für die Auszahlung und Ratenzahlung
- Vollständige Unterlagen wie Gehaltsnachweise und Kontoauszüge der letzten Monate
- Bereitschaft zur Identitätsprüfung, etwa per PostIdent-Verfahren
Bon-Kredit beantragen: Schritt für Schritt
Der Ablauf bei Bon-Kredit folgt einem klar strukturierten Prozess, der sich in vier Schritte gliedert.
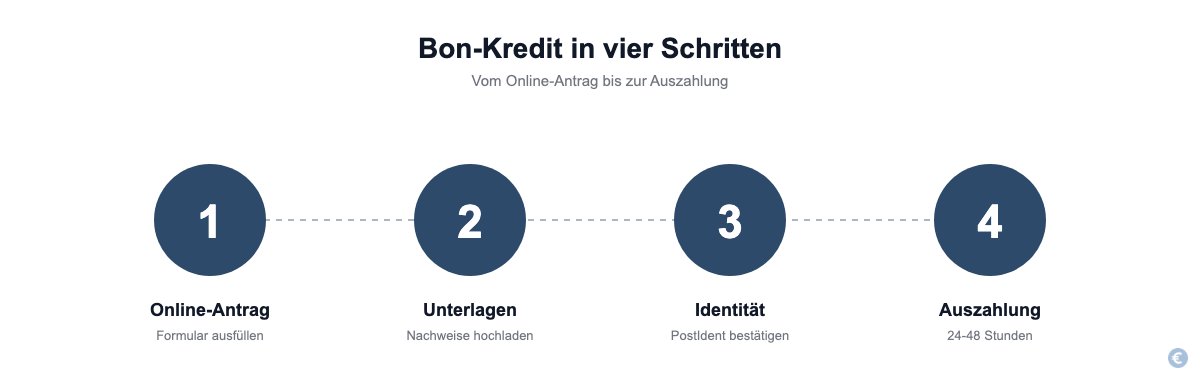
- Online-Antrag stellen: Kreditsumme, Verwendungszweck und persönliche Daten werden in einem kostenlosen Formular erfasst.
- Unterlagen einreichen: Gehaltsnachweise, Kontoauszüge und weitere Nachweise werden hochgeladen oder per Post nachgereicht.
- Identitätsprüfung per PostIdent: Die Identität wird bei der Post oder online per Video-Ident bestätigt.
- Bankvergleich und Auszahlung: Bon-Kredit gleicht die Anfrage mit passenden Partnerbanken ab, bei Zusage erfolgt die Auszahlung meist innerhalb von 24 bis 48 Stunden.
Die tatsächliche Dauer bis zur Gutschrift auf dem eigenen Konto hängt am Ende stark von der jeweiligen Partnerbank ab. Manche Sofortkredite werden noch am selben Tag überwiesen, in anderen Fällen kann es je nach Bank auch länger dauern. Externe Vergleichsportale nennen für die gesamte Bearbeitung bis zur Zusage unterschiedliche Spannen, von rund 3 bis 7 Werktagen bis zu 5 bis 21 Tagen je nach Fall, sodass die 24 bis 48 Stunden nur den letzten Schritt nach der Genehmigung betreffen, nicht die gesamte Anfrage von Anfang bis Ende.
Was sagen echte Kunden? Bon-Kredit Bewertungen im Überblick
Die aggregierten Bewertungen auf eKomi und Trustpilot zeichnen ein sehr positives Bild, eine differenziertere Betrachtung zeigt aber auch wiederkehrende Kritikpunkte. Beide Perspektiven gehören zu einem ehrlichen Test dazu.
Das loben Kunden
- Freundlicher und kompetenter persönlicher Kontakt bei Rückfragen
- Schnelle Bearbeitung und zügige Auszahlung in unkomplizierten Fällen
- Chance auf einen Kredit, obwohl die Hausbank bereits abgelehnt hatte
- Flexibilität bei individuellen Anpassungen während des Antragsprozesses
Das kritisieren Kunden
- Höhere Zinssätze bei schufafreien Krediten im Vergleich zu klassischen Bankkrediten
- Teils längere Bearbeitungszeit, wenn Unterlagen nachgefordert werden
- Angebote von Restschuldversicherungen oder Zusatzprodukten während des Verkaufsgesprächs
- Aufwendige Dokumentationspflichten bei komplexeren Fällen
Unter dem Strich überwiegt die positive Erfahrung deutlich, doch wer eine schufafreie Finanzierung sucht, sollte die höheren Zinsen und mögliche Zusatzangebote von Anfang an einkalkulieren.
Vorsicht bei schufafreier Kreditvermittlung: Was Verbraucherschützer sagen
Verbraucherschützer warnen grundsätzlich vor der Kategorie "schufafreie Kreditvermittlung". Die Kanzlei WK Rechtsanwälte gehört dazu. Der Grund: In diesem Marktsegment sind in der Vergangenheit einzelne unseriöse Anbieter mit vorab kassierten Gebühren oder aufgedrängten Versicherungsprodukten aufgefallen. In einer entsprechenden Übersicht wird auch Bon-Kredit genannt, neben rund zehn weiteren Kreditvermittlern, die im Internet mit schneller, schufafreier Kreditvermittlung werben.
Wichtig für die Einordnung: Diese Übersicht ist eine allgemeine Marktwarnung zur ganzen Branche, keine dokumentierte Feststellung von Fehlverhalten speziell gegen Bon-Kredit. Der Anbieter taucht als einer von mehreren namentlich auf. Konkrete Vorwürfe gegen genau dieses Unternehmen belegt die Quelle nicht. Auch die Verbraucherzentrale warnt allgemein vor dieser Anbieterkategorie, nennt Bon-Kredit dabei aber nicht namentlich; sie beschreibt stattdessen ein wiederkehrendes Betrugsmuster bei unseriösen Vermittlern: Statt der versprochenen Auszahlung erhalten Betroffene eine Rechnung über Aufnahmegebühren von bis zu 700 Euro, gefolgt von Mahnungen bei Nichtzahlung. Wer die Warnung ernst nimmt, ohne sie überzubewerten, sollte trotzdem ein paar Grundregeln beachten.
- Eine seriöse Vermittlung verlangt niemals eine Gebühr, bevor der Kredit tatsächlich ausgezahlt wurde
- Angebote mit unklaren oder versteckten Zusatzkosten sollten immer schriftlich und vollständig eingefordert werden
- Ein zusätzliches Versicherungsprodukt ist nie verpflichtend für die Kreditvergabe und sollte separat verhandelt werden
- Ein Vergleich mit mindestens einem weiteren Anbieter hilft, das eigene Angebot realistisch einzuordnen
Bon-Kredit im Vergleich zu anderen Kreditvermittlern
Bon-Kredit ist nicht der einzige Anbieter für Kredite bei schwieriger Bonität. Die folgende Übersicht zeigt, wie sich der Vermittler gegenüber anderen bekannten Anbietern im Vergleichsfeld positioniert, die wir bei minikredite.org ebenfalls im Detail getestet haben.
| Anbieter | Schwerpunkt | Besonderheit |
|---|---|---|
| Bon-Kredit | Kreditvermittlung, auch schufafrei | Bis zu 20 Partnerbanken, lange Markterfahrung |
| Auxmoney | P2P-Kreditplattform | Privatanleger statt klassischer Banken als Kapitalgeber |
| Ferratum | Kreditkarte (Ferratum Mastercard), klassischer Minikredit seit April 2025 eingestellt | Eigene Banklizenz, schnelle Online-Antragstellung |
| Cashper | Kurzzeit- und Minikredit | Kleinere Kreditsummen, kurze Laufzeiten |
| Vexcash | Kurzzeitkredit | Fokus auf kurzfristigen Liquiditätsbedarf |
| Maxda | Kreditvermittlung, auch schufafrei | Breite Produktpalette bis 300.000 Euro |
| Creditolo | Kreditvermittlung, auch schufafrei | Breites Produktspektrum, Vergleich mit mehr als 20 Partnerbanken |
Wer sich zwischen mehreren dieser Anbieter entscheiden muss, findet in unseren einzelnen Erfahrungsberichten jeweils eine ausführlichere Einordnung zu Konditionen und Zielgruppe. Einen breiteren Überblick über das gesamte Marktsegment gibt unser Ratgeber Kredit ohne Schufa 2026, der auch weitere Anbieter jenseits von Bon-Kredit einordnet.
Für wen eignet sich Bon-Kredit? Unser Fazit
Bon-Kredit ist eine sinnvolle Anlaufstelle für alle, die bereits eine Absage von der Hausbank erhalten haben und trotzdem seriös nach einer Finanzierung suchen möchten. Die kostenlose Anfrage, der Vergleich mehrerer Partnerbanken und die Spezialisierung auf schwierige Bonitätsfälle sind echte Vorteile gegenüber einer einzelnen Bankanfrage. Anders sieht es bei guter Bonität aus. Wer Zugang zu klassischen Bankkrediten hat, findet bei einer Hausbank oder einem Vergleichsportal in der Regel günstigere Konditionen als im schufafreien Segment von Bon-Kredit.
- Gut geeignet, wenn die Hausbank bereits abgelehnt hat und ein Kredit ohne Schufa-Prüfung benötigt wird
- Gut geeignet, wenn ein Vergleich mehrerer Banken auf einmal gewünscht ist
- Eher nicht geeignet, wenn eine gute Bonität vorliegt und ein günstiger Zinssatz im Vordergrund steht
- Eher nicht geeignet, wenn Zusatzprodukte wie Restschuldversicherungen grundsätzlich abgelehnt werden
Unser Fazit: Bon-Kredit ist seriös und für die richtige Zielgruppe eine echte Hilfe, sollte aber mit realistischen Erwartungen an Zinssatz und Zusatzangebote genutzt werden.
Häufige Fragen zu Bon-Kredit
Ist Bon-Kredit seriös?
Ja, Bon-Kredit ist ein etablierter, seriöser Kreditvermittler mit langjähriger Markterfahrung und überwiegend positiven Bewertungen auf eKomi und Trustpilot, auch wenn eine kleinere unabhängige Stichprobe ein gemischteres Bild zeigt.
Was kostet die Vermittlung bei Bon-Kredit?
Die Kreditanfrage ist kostenlos, Bon-Kredit verdient ausschließlich über eine erfolgsabhängige Provision der vermittelnden Bank, die erst bei tatsächlicher Kreditauszahlung fällig wird.
Wie schnell zahlt Bon-Kredit aus?
Nach erfolgreicher Genehmigung erfolgt die Auszahlung in der Regel innerhalb von 24 bis 48 Stunden, wobei die genaue Dauer von der jeweiligen Partnerbank abhängt.
Bekomme ich bei Bon-Kredit auch mit negativer Schufa einen Kredit?
Ja, Bon-Kredit vermittelt schufafreie Kredite über ausländische Partnerbanken, meist bis zu einer Kreditsumme von 7.500 Euro, wobei das nötige Mindesteinkommen je nach Kreditsumme zwischen rund 1.520 und 2.020 Euro netto liegt.
Was passiert, wenn ich kein Angebot erhalte?
Erfüllt die Anfrage die Mindestvoraussetzungen nicht oder findet sich keine passende Partnerbank, entstehen keine Kosten, da die gesamte Anfrage kostenlos und unverbindlich bleibt.
Ist Boncred GmbH seriös?
Ja. Die Boncred Finanzvermittlungs GmbH ist ein eingetragenes deutsches Unternehmen mit Sitz in Wangen (Amtsgericht Ulm, HRB 532381) und einer Zulassung zur Kapitalvermittlung nach Paragraf 34c sowie als Immobiliardarlehensvermittler nach Paragraf 34i GewO. Sie übernimmt einen Teil der Bon-Kredit-Anfragen als deutscher Ansprechpartner und ist kein unabhängiges oder unseriöses Drittunternehmen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 20.10.2026.