




Das Wichtigste in Kürze
- Die Probezeit dauert in Deutschland maximal sechs Monate, in dieser Zeit gilt eine Kündigungsfrist von zwei Wochen.
- Banken bewerten das Kündigungsrisiko höher, verlangen aber selten eine komplette Ablehnung, sondern eher zusätzliche Sicherheiten.
- Ein unbefristeter Arbeitsvertrag, ein nahtloser Jobwechsel und ein stabiles oder steigendes Einkommen verbessern die Chancen spürbar.
- Ein Mitantragsteller oder Bürge kann eine schwache Ausgangslage ausgleichen.
- Wer aktuell keine Zusage erhält, hat mit Alternativen wie einer 0%-Finanzierung oder einem Aufschub bis zum Ende der Probezeit weiterhin Handlungsspielraum.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Kredit trotz Probezeit: Ist das möglich?
Ja, ein Kredit trotz Probezeit ist möglich, setzt aber in der Regel eine sorgfältigere Prüfung durch die Bank voraus. Während der Probezeit, die laut § 622 Abs. 3 BGB höchstens sechs Monate dauern darf, kann das Arbeitsverhältnis beidseitig mit einer Frist von nur zwei Wochen gekündigt werden. Für die Bank bedeutet das ein höheres Ausfallrisiko, weil das laufende Einkommen theoretisch schneller wegfallen kann als bei einem gefestigten Arbeitsverhältnis. Das führt in der Praxis nicht automatisch zur Ablehnung, sondern häufig zu strengeren Auflagen: einer genaueren Bonitätsprüfung, einem niedrigeren maximalen Kreditbetrag oder der Bitte um zusätzliche Sicherheiten.
Wichtig ist die Unterscheidung zwischen der Probezeit als vertraglicher Vereinbarung und der Befristung des Arbeitsvertrags selbst. Ein unbefristeter Vertrag mit vorgeschalteter Probezeit wird von Banken günstiger bewertet als ein befristeter Vertrag, selbst wenn die Probezeit in beiden Fällen bereits abgeschlossen ist. Wer die Probezeit verschweigt, um die Kreditvergabe zu erleichtern, riskiert bei Bekanntwerden die sofortige Kündigung des Kreditvertrags und einen negativen Eintrag bei der Schufa, der größten deutschen Auskunftei.
Warum sind Banken bei einem Kredit in der Probezeit vorsichtig?
Banken kalkulieren jedes Darlehen über die gesamte Laufzeit und stützen diese Kalkulation auf ein regelmäßiges, nachweisbares Einkommen. Die zweiwöchige Kündigungsfrist während der Probezeit unterbricht diese Kalkulationsgrundlage, weil weder Arbeitgeber noch Arbeitnehmer zu diesem Zeitpunkt vertraglich an eine langfristige Fortsetzung gebunden sind. Kommt es zur Kündigung, greift zunächst Arbeitslosengeld, das die laufenden Kreditraten in vielen Fällen nicht vollständig deckt, insbesondere wenn zusätzlich Miet- oder Lebenshaltungskosten anfallen.
Hinzu kommt, dass bei einem neuen Arbeitgeber noch keine Zahlungshistorie vorliegt, auf die sich die Bank stützen könnte. Bei etablierten Beschäftigungsverhältnissen lässt sich anhand mehrerer Gehaltsabrechnungen ein stabiles Muster nachvollziehen, während ein Wechsel in eine neue Stelle diese Vergleichsbasis zunächst fehlen lässt. Banken reagieren darauf nicht zwangsläufig mit einer Ablehnung, sondern mit einer konservativeren Einschätzung der maximalen Kreditsumme und einer genaueren Prüfung der übrigen Bonitätsfaktoren wie Schufa-Score, bestehende Verbindlichkeiten und Haushaltsrechnung.
Wovon hängen die Chancen auf einen Kredit trotz Probezeit ab?
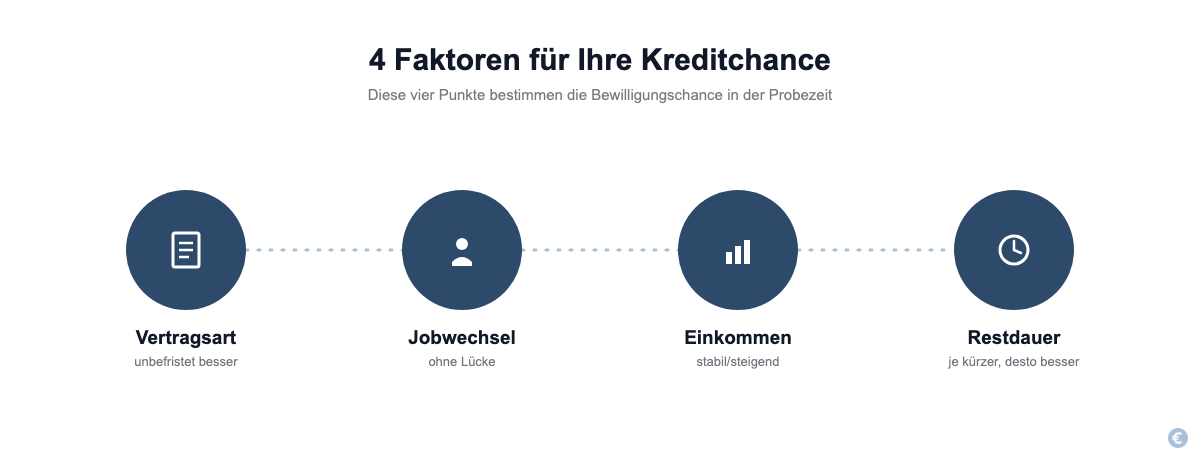
Ob ein Kredit während der Probezeit realistisch ist, lässt sich anhand von vier Faktoren einschätzen, die Banken bei der Prüfung regelmäßig gewichten. Je mehr dieser Punkte positiv ausfallen, desto höher die Wahrscheinlichkeit einer Zusage.
Art des Arbeitsvertrags: unbefristet oder befristet
Ein unbefristeter Arbeitsvertrag mit vorgeschalteter Probezeit gilt als deutlich risikoärmer als ein befristeter Vertrag, weil nach Ablauf der Probezeit eine dauerhafte Beschäftigung folgt. Bei einem befristeten Vertrag prüfen Banken zusätzlich, ob die Vertragslaufzeit die geplante Kreditlaufzeit deckt. Ist die Befristung kürzer als die Kreditlaufzeit, sinkt die Bewilligungswahrscheinlichkeit spürbar, unabhängig davon, ob die Probezeit bereits beendet ist.
Nahtloser Jobwechsel ohne Lücke
Ein direkter Übergang von der vorherigen Stelle in die neue Beschäftigung wirkt sich positiv aus, weil er belegt, dass keine Beschäftigungslücke und damit auch keine Einkommenslücke entstanden ist. Wer hingegen mehrere Monate ohne Anstellung war, bevor die aktuelle Probezeit begann, muss in der Regel zusätzliche Nachweise zur finanziellen Absicherung dieser Zeit erbringen.
Einkommensentwicklung im Vergleich zum vorherigen Job
Ein Gehalt, das mindestens auf dem Niveau der vorherigen Stelle liegt oder gestiegen ist, stärkt die Position gegenüber der Bank, weil es für eine berufliche Weiterentwicklung statt für einen unsicheren Neuanfang spricht. Ein deutlicher Gehaltssprung nach oben wird in der Regel positiv gewertet, ein Rückgang dagegen kritisch geprüft, selbst wenn die übrige Bonität unauffällig ist.
Restdauer der Probezeit
Je kürzer die verbleibende Probezeit zum Zeitpunkt der Antragstellung, desto günstiger fällt die Einschätzung aus. Ein Antrag in der letzten Woche vor Ablauf der maximal sechsmonatigen Probezeit wird anders bewertet als ein Antrag unmittelbar nach Vertragsbeginn, weil das verbleibende Kündigungsrisiko entsprechend geringer ist.
Wie können Sie Ihre Chancen auf einen Kredit in der Probezeit erhöhen?
Wer die eigene Ausgangslage nicht kurzfristig ändern kann, hat dennoch mehrere Möglichkeiten, die Kreditwürdigkeit gegenüber der Bank zu stärken:
- Einen Mitantragsteller mit unbefristetem Arbeitsvertrag und ausreichendem Einkommen in den Antrag aufnehmen, wodurch die Bank auf zwei Einkommensquellen zurückgreifen kann.
- Einen Bürgen benennen, der im Fall eines Zahlungsausfalls für die Raten einsteht und damit das Risiko für die Bank absichert.
- Vorhandene Sicherheiten wie ein Fahrzeug ohne bestehende Finanzierung oder ein Sparguthaben als zusätzliche Absicherung anbieten.
- Ein zusätzliches, regelmäßiges Nebeneinkommen offenlegen und mit Kontoauszügen oder Verträgen belegen.
- Eine schriftliche Bestätigung des Arbeitgebers einholen, dass eine Weiterbeschäftigung nach der Probezeit vorgesehen ist. Auch ohne rechtliche Bindungswirkung signalisiert das der Bank Kontinuität.
- Den beantragten Kreditbetrag bewusst niedriger ansetzen, da kleinere Ratenkredite mit kurzer Laufzeit in der Probezeit häufiger bewilligt werden als große, langlaufende Konsumentenkredite.
Ähnliche Ausgangslagen wie ein neuer, noch nicht gefestigter Job ergeben sich auch bei einem Minijob oder bei geringem Einkommen. Die dort beschriebenen Nachweise zur Einkommensstabilität lassen sich sinngemäß auf die Probezeit übertragen.
Alternativen zum Kredit trotz Probezeit
Führt keiner dieser Wege zu einer Zusage, bleiben mehrere Alternativen, um die eigentliche Finanzierungslücke trotzdem zu schließen:
- Mitantragsteller oder Bürge nutzen: Der wirksamste Hebel, um eine schwache Probezeit-Situation auszugleichen, ist häufig eine zweite Person mit gesicherter Bonität im Antrag, nicht ein Anbieterwechsel.
- Die Probezeit abwarten: Da die Probezeit gesetzlich auf maximal sechs Monate begrenzt ist, lässt sich ein Antrag bewusst auf die Zeit nach Vertragsbestätigung verschieben, wenn die Finanzierung keine sofortige Dringlichkeit hat.
- Anbieter mit alternativer Bonitätsprüfung ansprechen: Neben klassischen Banken prüfen manche Kreditvermittler die Bonität anhand zusätzlicher Kriterien statt allein anhand des Beschäftigungsstatus, was die Probezeit weniger stark gewichtet. Konditionen und Zinssätze sollten hier vor Antragstellung genau verglichen werden, da sie oft über denen klassischer Ratenkredite liegen.
- Arbeitgeberdarlehen erfragen: Manche Arbeitgeber gewähren neuen Mitarbeitern ein zinsgünstiges oder zinsfreies Darlehen, das unabhängig von der externen Bonitätsprüfung vergeben wird.
- 0%-Finanzierung oder Ratenkauf statt klassischem Kredit: Für konkrete Anschaffungen wie Möbel, Elektronik oder Fahrzeuge lässt sich die Finanzierungslücke oft über eine 0%-Finanzierung oder einen Ratenkauf schließen, da Handelspartner die Bonität teils anders gewichten als ein klassischer Ratenkredit. Bei einer kurzfristigen finanziellen Lücke bis zum nächsten Gehaltseingang kann außerdem ein Überbrückungskredit eine schnellere und oft unkompliziertere Lösung sein als ein klassischer Ratenkredit während der Probezeit.
Was tun, wenn die Bank Ihren Kredit trotz Probezeit ablehnt?
Eine Ablehnung während der Probezeit ist kein endgültiges Urteil über die eigene Kreditwürdigkeit, sondern häufig eine Momentaufnahme, die sich mit dem Ende der Probezeit von selbst auflöst. Sinnvoll ist zunächst, bei der Bank konkret nachzufragen, welcher Faktor ausschlaggebend war, da sich daraus meist gezielt arbeiten lässt: ein Mitantragsteller bei fehlender Einkommenssicherheit, zusätzliche Sicherheiten bei einem befristeten Vertrag oder ein niedrigerer Kreditbetrag bei einer knappen Haushaltsrechnung.
Wer keinen akuten Finanzierungsbedarf hat, sollte einen erneuten Antrag frühestens nach Bestätigung der Festanstellung stellen, da sich die Bewertungsgrundlage dann grundlegend ändert. Bei dringendem Bedarf sind die im vorherigen Abschnitt genannten Alternativen wie ein Bürge, ein Arbeitgeberdarlehen oder eine Ratenkauf-Lösung meist schneller umsetzbar als mehrere aufeinanderfolgende Kreditanträge bei unterschiedlichen Banken, da jede weitere Ablehnung Zeit kostet. Die Kreditanfragen selbst senken deinen SCHUFA-Score laut SCHUFA zwar nicht, ein tatsächlich aufgenommener Ratenkredit zählt aber zwölf Monate im Score. Wie eine konkrete Ablehnung in der Praxis abläuft und welche Schritte danach sinnvoll sind, zeigen auch die Erfahrungsberichte zu abgelehnten Kreditanträgen bei anderen Anbietern.
Häufige Fragen zum Kredit trotz Probezeit
Kann man in der Probezeit einen Kredit bekommen?
Ja, ein Kredit ist auch während der Probezeit grundsätzlich möglich. Banken prüfen den Antrag jedoch strenger und berücksichtigen dabei vor allem die Art des Arbeitsvertrags, die verbleibende Probezeit und die bisherige Einkommensentwicklung.
Wie lange muss man beschäftigt sein, um einen Kredit zu bekommen?
Eine feste gesetzliche Mindestbeschäftigungsdauer gibt es nicht. Entscheidend ist stattdessen die Einschätzung der Bank anhand von Vertragsart, verbleibender Probezeit und Einkommensstabilität, wobei die Chancen mit fortschreitender Probezeit tendenziell steigen.
Welche Bank finanziert in der Probezeit?
Keine einzelne Bank sagt einen Kredit in der Probezeit garantiert zu, da jede Bank das Risiko individuell und tagesaktuell bewertet. Höhere Erfolgsaussichten bestehen tendenziell bei Anbietern, die neben dem Beschäftigungsstatus weitere Bonitätsfaktoren einbeziehen, sowie bei kleineren, kurz laufenden Ratenkrediten statt großer Konsumentenkredite.
Wie lange darf eine Probezeit maximal dauern?
Nach § 622 Abs. 3 BGB darf eine vereinbarte Probezeit höchstens sechs Monate betragen. Während dieser Zeit gilt eine gesetzliche Kündigungsfrist von zwei Wochen für beide Vertragsparteien.
Was passiert, wenn ich die Probezeit bei der Bank verschweige?
Das Verschweigen der Probezeit gilt als Verletzung der Mitwirkungspflicht gegenüber der Bank. Wird es bekannt, kann die Bank den Kreditvertrag außerordentlich kündigen und die Restschuld sofort fällig stellen, zusätzlich drohen negative Schufa-Einträge.
Hilft ein Mitantragsteller wirklich bei der Kreditvergabe während der Probezeit?
Ja, ein Mitantragsteller mit unbefristetem Arbeitsvertrag und gesichertem Einkommen verbessert die Erfolgsaussichten häufig deutlicher als jede andere einzelne Maßnahme, da die Bank dann auf zwei voneinander unabhängige Einkommensquellen zurückgreifen kann.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.