




- Wähle nur Anbieter mit SCHUFA-neutraler Konditionsanfrage.
- Keine Serienanträge an einem Tag.
- Bei Problemen mit laufenden Raten zuerst mit dem Kreditgeber sprechen oder eine kostenlose Schuldnerberatung (zum Beispiel bei Verbraucherzentrale, Caritas oder Diakonie) nutzen.
Diese Anbieter prüfen anders

- Betrag
- 1.000 bis 75.000 €
- Laufzeit
- 12 bis 120 Monate
- Zins
- 5,99 bis 16,99 % eff. p.a.
- Auszahlung
- ca. 30 Min. nach Zusage
Repräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €.

- Betrag
- 1.500 bis 80.000 €
- Laufzeit
- 12 bis 96 Monate
- Zins
- 3,49 bis 10,99 % eff. p.a.
- Auszahlung
- 1 bis 2 Bankarbeitstage
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €.

- Betrag
- 1.000 bis 100.000 €
- Laufzeit
- 12 bis 120 Monate
- Zins
- je nach Bank
- Auszahlung
- je nach Bank
Vermittler: Verivox vergleicht Angebote vieler Banken.
Zu Verivox*Verivox im TestVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot.
Warum wurde mein Kredit abgelehnt?
Banken lehnen einen Kreditantrag ab, wenn ihre interne Bonitätsprüfung Zweifel an der Rückzahlungsfähigkeit ergibt. Die häufigsten Gründe lassen sich auf wenige Ursachen zurückführen:

- Negativer SCHUFA-Eintrag: Offene Forderungen, ein laufendes Inkassoverfahren oder ein Zahlungsausfall senken den Score deutlich.
- Zu geringes frei verfügbares Einkommen: Die monatliche Rate passt nicht zum Haushaltsbudget, oft weil bestehende Kredite oder Leasingverträge nicht mit angegeben wurden.
- Unsicheres Beschäftigungsverhältnis: Probezeit, befristeter Vertrag oder noch junge Selbstständigkeit gelten vielen Banken als Risiko.
- Zu viele Kreditanfragen in kurzer Zeit: Mehrere Anfragen bei verschiedenen Banken innerhalb weniger Wochen wirken wie mehrere parallele Finanzierungsversuche.
- Formale Lücken im Antrag: Fehlende Unterlagen oder ein unvollständiger Kontoauszug führen ebenfalls zur Ablehnung, obwohl die eigentliche Bonität in Ordnung wäre.
Weniger bekannt, aber laut aktuellen Ratgebern großer Kreditvergleichsportale ebenfalls relevant: Manche Banken schließen bestimmte Berufsgruppen grundsätzlich aus oder lehnen ab, wenn eine befristete Aufenthaltserlaubnis vor dem Ende der gewünschten Kreditlaufzeit ausläuft. Welcher Grund im Einzelfall tatsächlich zutrifft, lässt sich oft nur durch eine gezielte Nachfrage bei der Bank und einen Blick in die eigenen SCHUFA-Daten klären. Wurde speziell ein Minikredit bei einem bestimmten Anbieter abgelehnt, etwa bei VEXCASH oder Cashper, lohnt sich zusätzlich ein Blick in die anbieterspezifischen Gründe und nächsten Schritte.
Was tun sofort nach der Ablehnung? So reagierst du richtig
Die folgenden fünf Schritte helfen dabei, die Ursache zu finden und die Chancen bei der nächsten Bewerbung tatsächlich zu verbessern, statt sie durch Hektik weiter zu verschlechtern.
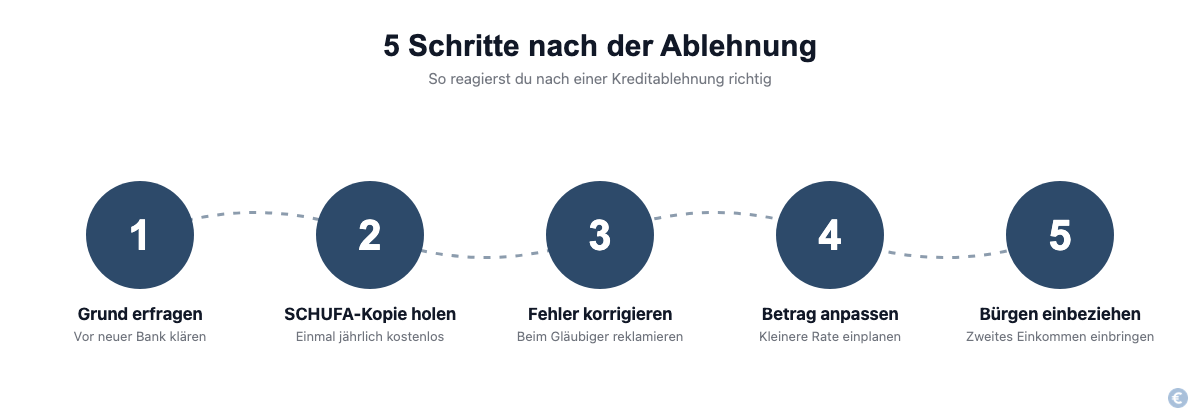
Nicht sofort bei der nächsten Bank beantragen
Ein tatsächlicher Kreditantrag löst eine "harte" Anfrage aus, die bei der SCHUFA gespeichert wird und zwölf Monate nach der Anfrage taggenau gelöscht wird. Wer dagegen zunächst nur unverbindlich Konditionen vergleicht, nutzt am besten gezielt eine Konditionsanfrage: Diese ist laut SCHUFA ausdrücklich schufaneutral, wird nur dem Verbraucher selbst angezeigt und beeinflusst den Score nicht. Erst wer mehrmals einen echten, vollständigen Kreditantrag stellt und dabei wiederholt abgelehnt wird, häuft mehrere harte Anfragen in kurzer Zeit an, was sich negativ auswirken kann. Eine feste gesetzliche Obergrenze für die Zahl der Kreditanfragen gibt es nicht, in der Praxis sollte man sich aber auf wenige, gezielte Anfragen beschränken. Der erste sinnvolle Schritt ist daher, bei der ablehnenden Bank gezielt nach dem Ablehnungsgrund zu fragen, statt direkt einen neuen vollständigen Antrag bei der nächsten Bank zu stellen.
Kostenlose SCHUFA-Datenkopie anfordern und prüfen
Über das Portal meineschufa.de kann jeder einmal jährlich eine kostenlose Datenkopie nach Artikel 15 DSGVO anfordern. Sie zeigt, welche Einträge die SCHUFA tatsächlich gespeichert hat, und ist der einzige verlässliche Weg, den eigenen aktuellen Score und die gemeldeten Anfragen selbst zu kontrollieren. Seit der SCHUFA-Reform vom März 2026 läuft der Score auf einer Skala von 100 bis 999 Punkten; ein Wert ab 776 zählt als "Hervorragend".
Fehlerhafte Einträge korrigieren lassen
Wer in der Datenkopie eine bereits bezahlte Forderung, einen doppelten Eintrag oder Daten findet, die gar nicht zur eigenen Person gehören, sollte dies direkt beim ursprünglichen Gläubiger und zusätzlich bei der SCHUFA schriftlich reklamieren. Ohne diesen Schritt bleibt ein veralteter Negativeintrag bei jeder weiteren Anfrage bestehen. Der SCHUFA-Score wird nach gängigen Angaben in der Regel etwa alle drei Monate neu berechnet, sodass sich eine erfolgreiche Korrektur oder eine ausgeglichene Forderung meist erst mit einiger Verzögerung und nicht sofort im Score niederschlägt.
Kreditbetrag oder Laufzeit anpassen
Als grobe Orientierung gilt: Das monatlich frei verfügbare Einkommen sollte die geplante Kreditrate um einen spürbaren Puffer übersteigen, nicht nur exakt decken. Lässt sich diese Marge mit dem gewünschten Betrag nicht erreichen, verbessert ein kleinerer Kreditbetrag oder eine längere Laufzeit mit entsprechend niedrigerer Monatsrate die Genehmigungschancen bei der nächsten Bank oft deutlich, auch wenn die Gesamtkosten durch die längere Laufzeit steigen.
Co-Kreditnehmer oder Bürgen einbeziehen
Eine zweite Person mit stabilem Einkommen und positiver Bonität im Kreditantrag erhöht die Genehmigungswahrscheinlichkeit erheblich, weil die Bank dann auf zwei Einkommen und zwei Bonitätsprofile zurückgreifen kann. Das funktioniert sowohl als gemeinsamer Kreditantrag mit einem Partner oder Familienmitglied als auch über eine klassische Bürgschaft.
Woran erkenne ich unseriöse Angebote nach einer Ablehnung?
Wer gerade einen Kredit abgelehnt bekommen hat, ist ein bevorzugtes Ziel für unseriöse Anbieter. Diese Warnzeichen sprechen gegen ein Angebot:
- Vorkasse oder Bearbeitungsgebühr vor Auszahlung: Seriöse Banken ziehen Kosten nie vor der Kreditauszahlung ein.
- "Garantierte Zusage ohne Bonitätsprüfung": Eine Kreditvergabe völlig ohne jede Prüfung der Rückzahlungsfähigkeit ist bei regulierten Banken nicht üblich und ein klares Warnsignal.
- Kontaktaufnahme nur über WhatsApp, SMS oder private Nummern statt über ein reguliertes Kreditinstitut mit Impressum und BaFin-Erlaubnis.
- Auffällig hohe effektive Jahreszinsen: Nach der ständigen Rechtsprechung zu § 138 BGB gilt ein Kreditzins als sittenwidrig, wenn er den marktüblichen Effektivzins für vergleichbare Kredite relativ um rund 100 Prozent oder absolut um etwa 12 Prozentpunkte übersteigt und der Anbieter dabei bewusst die wirtschaftlich schwächere Lage des Kunden ausnutzt. Ein solcher Vertrag kann nichtig sein, der Kreditnehmer muss dann oft nur den ursprünglichen Betrag ohne die überhöhten Zinsen zurückzahlen.
Im Zweifel hilft ein Blick ins Impressum und auf die BaFin-Institutssuche, bevor Unterlagen oder Kontodaten weitergegeben werden. Was bei einem Kredit ohne Bonitätsprüfung seriös ist und wo die Grenze zu Betrug verläuft, erklären wir im verlinkten Ratgeber im Detail.
Wenn eine Ablehnung zum Problem wird: Schuldnerberatung als Ausweg
Wird ein Kreditantrag bei mehreren Banken nacheinander abgelehnt und liegt der Grund nicht an einer einzelnen korrigierbaren Formalie, deutet das häufig auf eine tatsächlich angespannte finanzielle Lage hin. Für einen kurzfristigen, überschaubaren Engpass kommen eher der bereits bestehende, meist teurere Dispokredit des eigenen Girokontos oder ein unverbindlicher Vorschuss von Familie, Freunden oder dem Arbeitgeber in Frage, da hierfür keine neue Kreditwürdigkeitsprüfung nötig ist. Reicht das nicht aus oder wiederholen sich die Ablehnungen, ist ein weiterer, noch teurerer Kredit meist der falsche Weg. Kostenlose und unabhängige Schuldnerberatungsstellen, etwa bei den Verbraucherzentralen, der Caritas oder der Diakonie, helfen dabei, einen realistischen Haushaltsplan aufzustellen und mit Gläubigern zu verhandeln, bevor sich die Situation weiter verschärft. Dieser Schritt kostet nichts und verpflichtet zu nichts, anders als ein neuer Kreditvertrag.
Häufige Fragen zu Kredit abgelehnt was tun
Was kann ich tun, wenn mehrere Banken meinen Kredit abgelehnt haben?
Zuerst die kostenlose SCHUFA-Datenkopie nach Artikel 15 DSGVO prüfen und fehlerhafte Einträge korrigieren lassen. Häufen sich die Ablehnungen trotz korrekter Daten, liegt meist ein strukturelles Problem wie ein zu geringer Einkommenspuffer vor, nicht Pech bei der Bankauswahl. In diesem Fall hilft eine kostenlose Schuldnerberatung oft mehr als ein weiterer Kreditversuch.
Beeinflusst eine Kreditablehnung meinen SCHUFA-Score?
Die Ablehnung selbst wird nicht als eigener negativer Eintrag gespeichert. Gespeichert wird aber die zugrunde liegende harte Kreditanfrage für zwölf Monate, und mehrere solche Anfragen über einen längeren Zeitraum können den Score belasten. Eine reine, unverbindliche Konditionsanfrage zum Vergleichen von Angeboten ist dagegen schufaneutral und wirkt sich nicht aus.
Kann ich sofort bei einer anderen Bank einen neuen Antrag stellen?
Technisch ja, sinnvoll ist es aber erst, wenn der Ablehnungsgrund geklärt ist. Ohne diese Klärung wiederholt sich oft nur derselbe Fehler bei der nächsten Bank. Ein gezielter Vergleich mehrerer Angebote innerhalb kurzer Zeit wirkt sich laut SCHUFA nicht zusätzlich negativ aus.
Gibt es einen Kredit ohne jede Bonitätsprüfung?
Bei seriösen, bankenregulierten Anbietern nicht. Angebote, die eine Kreditvergabe komplett ohne Prüfung versprechen, sind ein typisches Warnzeichen für unseriöse Anbieter und sollten gemieden werden.
Geschrieben von Max Benz. Konditionen laut Anbieter, geprüft am 03.10.2026.
