




Unser Urteil nach Betrag
Abgeleitet aus den Betragsspannen laut Anbieter (Stand 06.10.2026).
Openbank Kredit und TARGOBANK in Zahlen
Alle Werte stammen aus unserer Konditionsdatenbank und werden mit den Anbieterangaben abgeglichen. Wo ein Anbieter nichts ausweist, steht das ausdrücklich da, statt eine Zahl zu erfinden.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Merkmal |  Openbank Kredit |  TARGOBANK |
|---|---|---|
| Produkt | Ratenkredit | Ratenkredit |
| Betrag | 1.000 bis 75.000 € | 1.500 bis 80.000 € |
| Laufzeit | 12 bis 96 Monate | 12 bis 96 Monate |
| eff. Jahreszins | 2,99 bis 11,98 % | 3,49 bis 10,99 % |
| Beispiel § 17 PAngV | Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. | Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. |
| Auszahlung | in 1 bis 2 Werktagen laut Anbieter | 1 bis 2 Bankarbeitstage |
| Prüfung | Bonitätsprüfung | SCHUFA-neutrale Anfrage |
| Kreditgeber | Openbank Deutschland AG, Mönchengladbach | TARGOBANK AG, Düsseldorf |
| Antrag | Zu Openbank Kredit* | Zu TARGOBANK* |
Stand: 06.10.2026. Konditionen laut Anbieter; Zinssätze sind bonitätsabhängig, maßgeblich ist das individuelle Angebot. Zinsen zeigen wir nur zusammen mit dem repräsentativen Beispiel des Anbieters.
Die drei Unterschiede, die wirklich zählen
Laufzeiten bei beiden ab 12 Monaten
Santander vergibt Kredite ab 12 Monaten Laufzeit, TARGOBANK ebenfalls ab 12 Monaten, beide bis 96 Monate. Bei der Laufzeit gibt es damit keinen praktischen Unterschied, für einen kurzfristigen Engpass von wenigen Monaten ist keiner der beiden gedacht.
Beide nennen einen konkreten Zinsrahmen
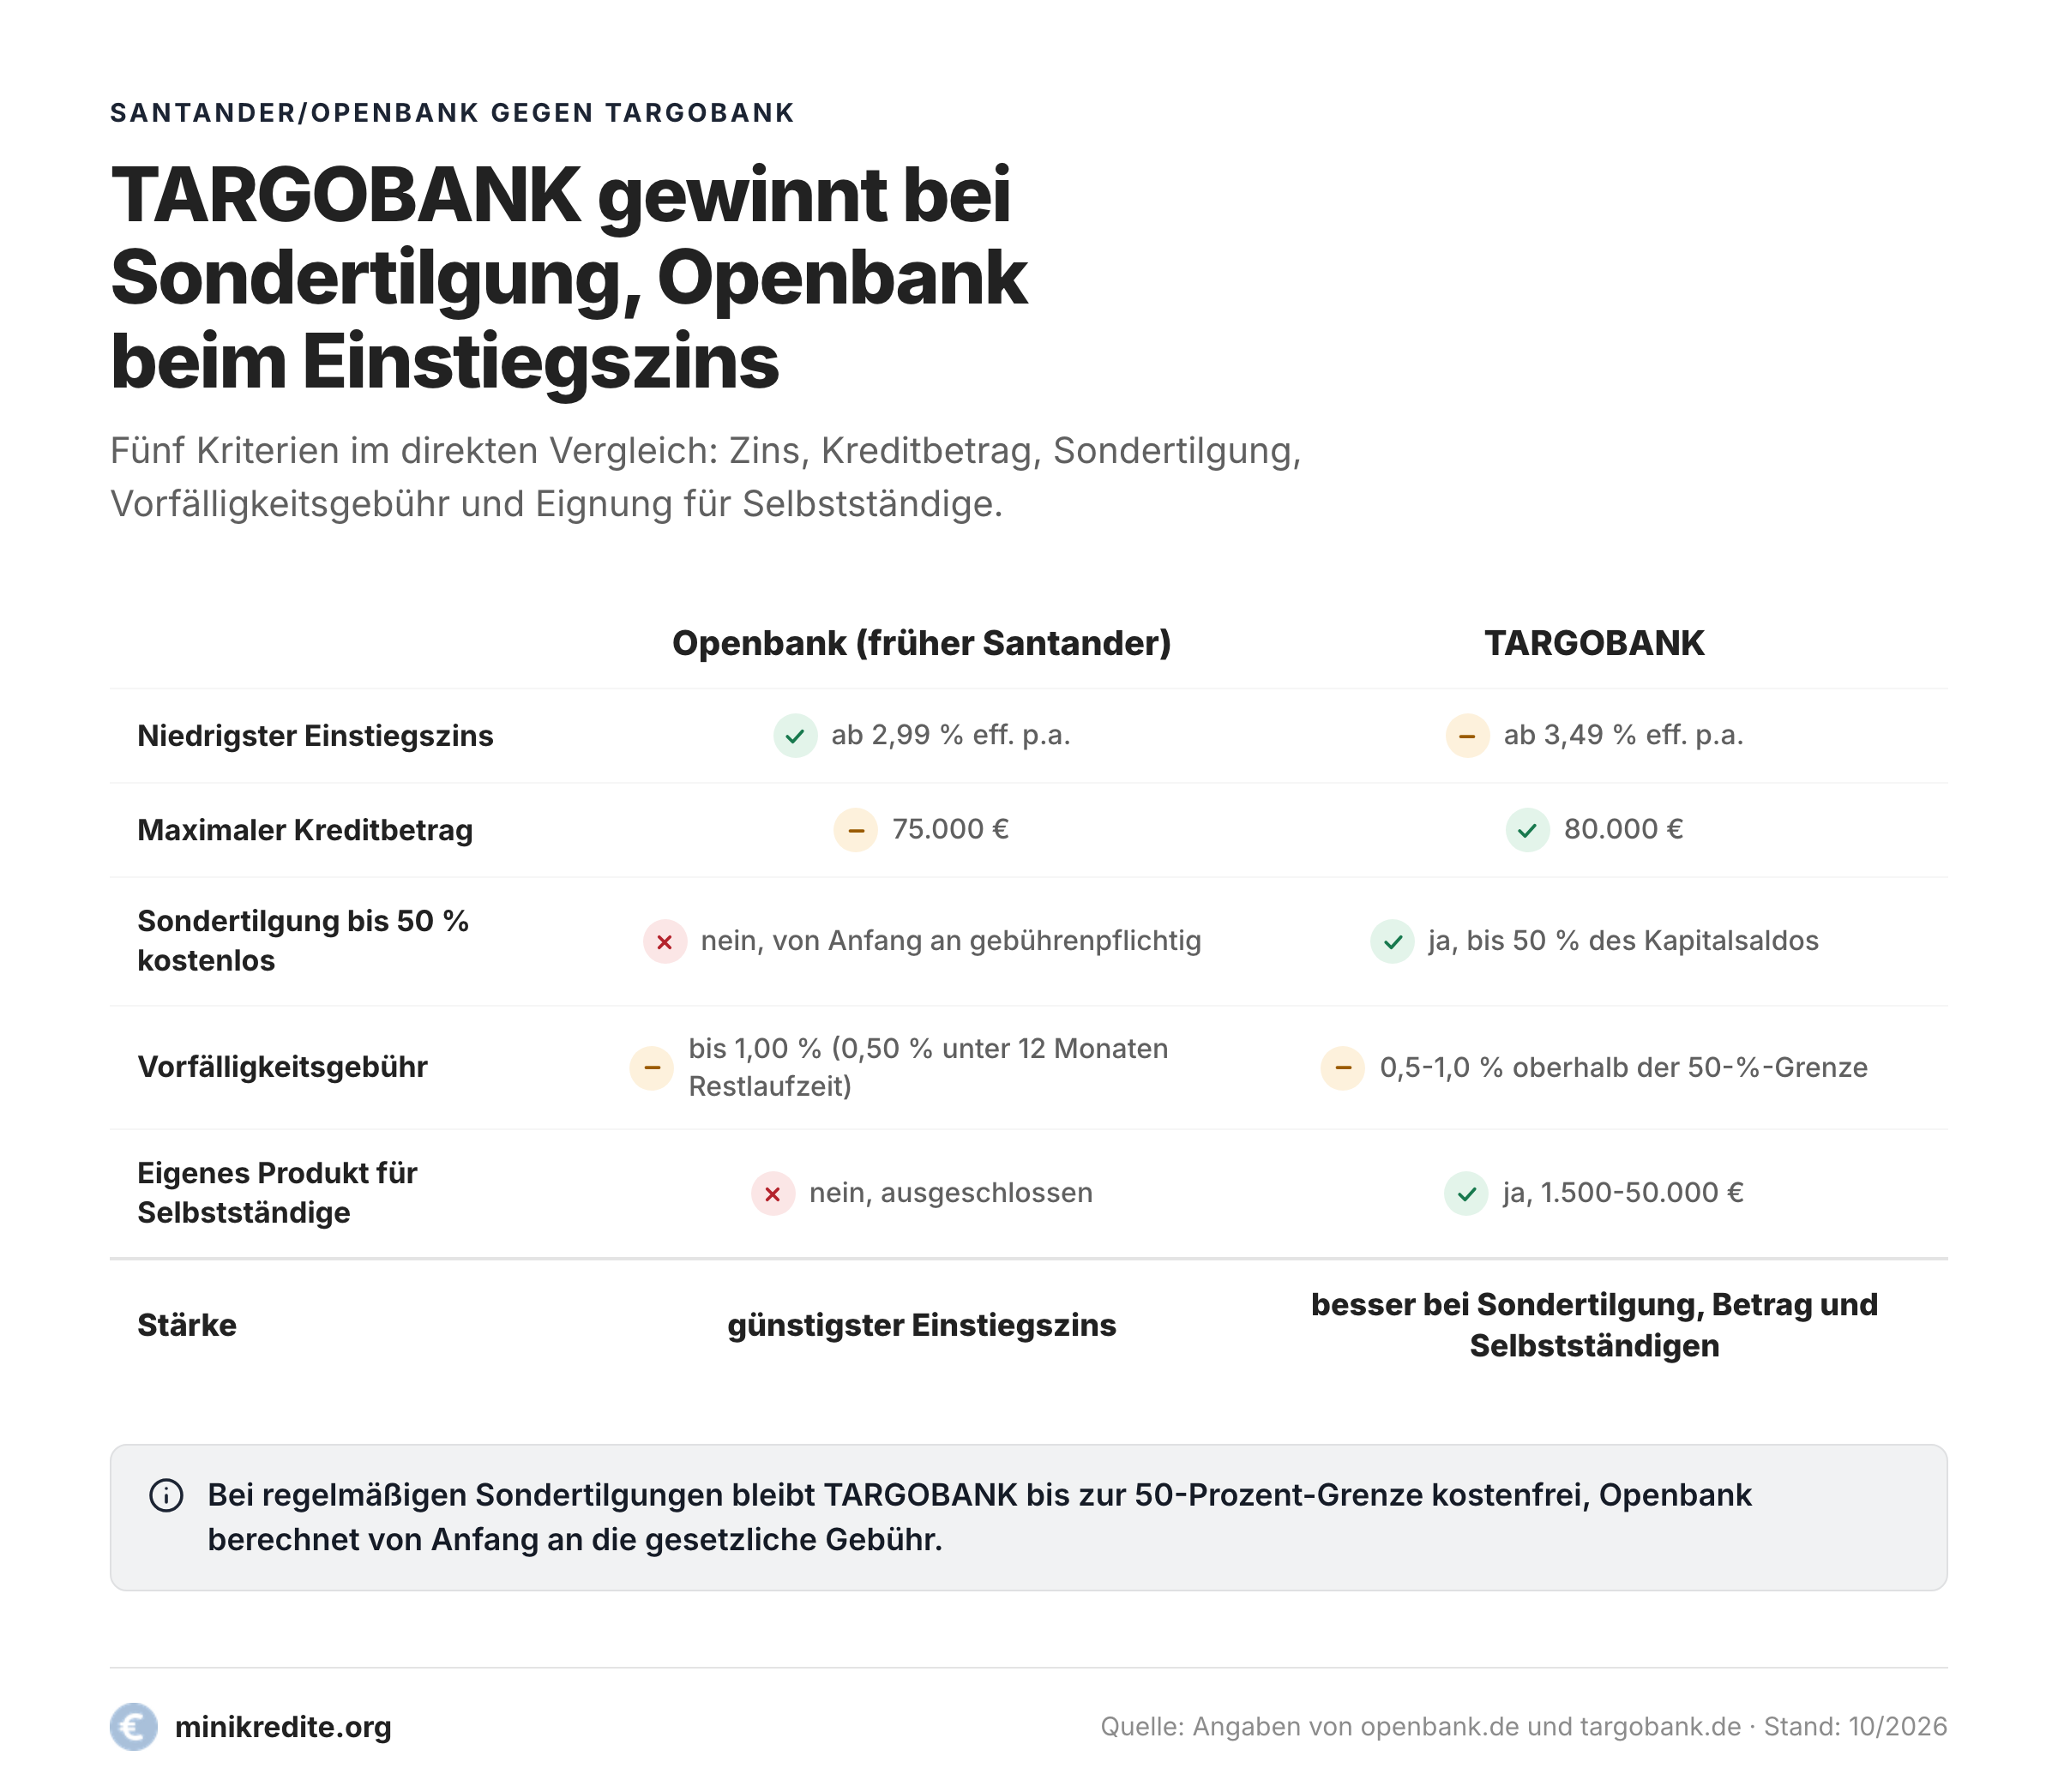
TARGOBANK gibt 3,49 bis 10,99 Prozent effektiven Jahreszins nach PAngV an, Santander, heute Openbank Kredit, 2,99 bis 11,98 Prozent. Bei sehr guter Bonität startet Openbank damit 0,5 Prozentpunkte niedriger, am oberen Ende liegt TARGOBANK knapp 1 Prozentpunkt darunter. Deinen konkreten Zins erfährst du bei beiden erst im individuellen Angebot.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.
TARGOBANK bietet 5.000 Euro mehr und eine feste Ratenpause
TARGOBANKs Obergrenze liegt bei 80.000 Euro gegenüber 75.000 Euro bei Santander, ein Unterschied von 5.000 Euro. Außerdem nennt TARGOBANK eine feste Ratenpause alle 12 Monate sowie kostenlose Sonderzahlungen bis 50 Prozent des Kapitalsaldos, während Santander eine Ratenpause nur allgemein als Vorteil nennt, ohne konkrete Taktung. Wenn du planst, zwischendurch größere Beträge außerplanmäßig zurückzuzahlen, ist die konkret bezifferte 50-Prozent-Grenze bei TARGOBANK die verlässlichere Grundlage für deine Planung.
Sondertilgung: wo sie kostenlos ist und wo nicht
Bei der Sondertilgung zeigt sich der größte Unterschied zwischen beiden Banken. Bis zu einer Grenze von 50 Prozent des aktuellen Kapitalsaldos verlangt TARGOBANK gar nichts, darüber hinaus und bei einer vollständigen Ablösung fällt eine Vorfälligkeitsgebühr von 0,5 bis 1,0 Prozent an. Openbank, der heutige Name des Santander-Kredits, nennt auf der eigenen Produktseite keine solche Freigrenze: Sondertilgungen und die vollständige Rückzahlung sind laut Anbieter jederzeit möglich, laut übereinstimmenden Vergleichsportalen wird dafür aber die gesetzliche Vorfälligkeitsentschädigung nach Paragraf 502 BGB fällig, maximal 1,0 Prozent des vorzeitig zurückgezahlten Betrags, bei einer Restlaufzeit von höchstens 12 Monaten maximal 0,5 Prozent. Wer regelmäßig größere Summen außerplanmäßig zurückzahlen will, zahlt damit bei TARGOBANK bis zur 50-Prozent-Grenze nichts, bei Openbank dagegen von der ersten Sondertilgung an die gesetzliche Gebühr. Einen ausführlicheren Vergleich der Gebühr gegen die Vorfälligkeitsentschädigung findest du im Beitrag auxmoney oder Santander BestCredit.
Wann Santander die bessere Wahl ist
- Wenn du bei sehr guter Bonität vom Einstiegszins ab 2,99 Prozent profitieren willst.
- Wenn du schon ab 1.000 Euro finanzieren willst, denn TARGOBANK startet erst bei 1.500 Euro.
- Wenn du ein regelmäßiges Arbeits- oder Renteneinkommen hast und eine feste Bank ohne separates Selbstständigenprodukt suchst.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Wann TARGOBANK die bessere Wahl ist
- Wenn dir eine feste Ratenpause alle 12 Monate wichtig ist.
- Wenn dir eine niedrigere Zinsobergrenze wichtig ist, 10,99 statt 11,98 Prozent.
- Wenn du planst, bis zu 50 Prozent des Kapitalsaldos kostenlos sondertilgen zu wollen.
- Wenn du einen Betrag zwischen 75.000 und 80.000 Euro brauchst.
Wo beide an ihre Grenzen kommen
Beide Banken prüfen deine Bonität und fragen die SCHUFA (die Wiesbadener Wirtschaftsauskunftei) ab, eine Zusage ist bei keiner der beiden garantiert. Für Selbstständige führt TARGOBANK ein eigenes Produkt, den Selbstständigenkredit über 1.500 bis 50.000 Euro, getrennt vom hier verglichenen Ratenkredit über 1.500 bis 80.000 Euro. Santander, heute Openbank, akzeptiert laut Anbieterangaben ausschließlich ein nachgewiesenes Arbeits- oder Renteneinkommen und schließt Antragsteller ohne diesen Nachweis beim BestCredit vollständig aus, ein eigenes Produkt für Selbstständige gibt es dort nicht. Beide Anbieter verlangen zudem vollständige Unterlagen für die finale Prüfung, ein Angebot ohne Nachweis von Einkommen und Identität gibt es bei keinem der beiden. Einen Überblick, welche Bank Selbstständige überhaupt akzeptiert, findest du im Beitrag Kredit für Selbstständige. Wenn du selbstständig bist und auch der TARGOBANK-Selbstständigenkredit nicht passt, informiere dich vorab über Kredit von Privatpersonen als Alternative.
Häufige Fragen
Welcher Anbieter zahlt schneller aus?
Beide nennen ähnliche Zeiträume: Santander 1 bis 2 Werktage, TARGOBANK ebenfalls 1 bis 2 Bankarbeitstage nach positiver Entscheidung und vollständiger Unterlagenprüfung. Ein relevanter Unterschied besteht hier laut Daten nicht.
Was passiert bei einer Ablehnung?
Bei Santander führen fehlendes Einkommen oder negative SCHUFA-Merkmale zur Ablehnung. Bei TARGOBANK bleibt die Zinshöhe bonitätsabhängig, und vollständige Unterlagen sind für die finale Prüfung Voraussetzung, eine Ablehnung ist also ebenfalls möglich. In beiden Fällen lohnt sich vorab ein Blick auf wie du deinen SCHUFA-Score verbessern kannst, bevor du eine neue Anfrage stellst.
Wer eignet sich für eine kurze Laufzeit von 6 bis 11 Monaten?
Keiner der beiden, denn sowohl Santander (heute Openbank Kredit) als auch TARGOBANK vergeben laut Anbieterangaben erst ab 12 Monaten Laufzeit. Nutze den Kreditrechner, um die Rate für kurze Laufzeiten realistisch einzuschätzen, denn bei kurzen Laufzeiten steigt die monatliche Belastung spürbar gegenüber längeren Varianten.
Zahlt sich eine Sondertilgung bei Santander/Openbank trotz Gebühr aus?
Eine Sondertilgung bei Santander/Openbank lohnt sich in der Regel, wenn die eingesparten Zinsen die Vorfälligkeitsgebühr übersteigen, was bei einem hohen Sollzins und einer noch langen Restlaufzeit meist der Fall ist. Die gesetzliche Gebühr liegt bei maximal 1,0 Prozent des vorzeitig zurückgezahlten Betrags, bei höchstens 12 Monaten Restlaufzeit bei maximal 0,5 Prozent, während die über die restliche Laufzeit ersparten Zinsen bei größeren Beträgen meist deutlich höher ausfallen. Bei TARGOBANK stellt sich die Frage ohnehin erst oberhalb der kostenfrei nutzbaren 50-Prozent-Grenze.
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Beispiel nach § 17 PAngV: Openbank Kredit
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 22.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.