



Unser Urteil nach Betrag
Abgeleitet aus den Betragsspannen laut Anbieter (Stand 29.10.2026).
S-Kreditpartner und Creditolo in Zahlen
Alle Werte stammen aus unserer Konditionsdatenbank und werden mit den Anbieterangaben abgeglichen. Wo ein Anbieter nichts ausweist, steht das ausdrücklich da, statt eine Zahl zu erfinden.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Merkmal |  S-Kreditpartner | Creditolo |
|---|---|---|
| Produkt | Ratenkredit | Ratenkredit |
| Betrag | 1.000 bis 80.000 € | 1.000 bis 100.000 Euro |
| Laufzeit | 18 bis 120 Monate | 12 bis 120 Monate (Beamtendarlehen bis 240 Monate) |
| eff. Jahreszins | 5,49 bis 16,49 % | 1,95 bis 19,49 % |
| Beispiel § 17 PAngV | Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. | Repräsentatives Beispiel nach § 6a PAngV (Zwei-Drittel-Regel): 5.000 Euro Nettodarlehensbetrag, 72 Monate Laufzeit, gebundener Sollzinssatz 7,91 %, effektiver Jahreszins 8,45 % oder günstiger für zwei Drittel der Kunden. |
| Auszahlung | oft am selben Tag | laut Anbieter in der Regel innerhalb weniger Tage nach Antragstellung |
| Prüfung | über Sparkassen-Online-Banking | Bonitätsprüfung durch die vermittelnde Partnerbank |
| Kreditgeber | S-Kreditpartner GmbH, Berlin | über 20 Partnerbanken (Creditolo als Vermittler) |
| Antrag | Zu S-Kreditpartner | Zu Creditolo |
Stand: 29.10.2026. Konditionen laut Anbieter; Zinssätze sind bonitätsabhängig, maßgeblich ist das individuelle Angebot. Zinsen zeigen wir nur zusammen mit dem repräsentativen Beispiel des Anbieters.
Die drei Unterschiede, die wirklich zählen
Geprüfte Datenlage bei S-Kreditpartner
Das ist der wichtigste Punkt in diesem Vergleich. Für S-Kreditpartner liegen geprüfte Konditionen mit repräsentativem Beispiel vor: 1.000 bis 80.000 Euro, 18 bis 120 Monate, 5,49 bis 16,49 Prozent effektiver Jahreszins. Die Auszahlung erfolgt laut Anbieter oft am selben Tag, Voraussetzung ist allerdings ein Sparkassen-Girokonto mit Online-Banking. Informiere dich vor einer Entscheidung trotzdem direkt auf der S-Kreditpartner Seite über die für dich geltende Kondition. Mehr dazu im Ratgeber 5.000 Euro leihen.
Beispiel nach § 17 PAngV: S-Kreditpartner
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin.
Creditolo-Beispiel nach Paragraph 6a PAngV
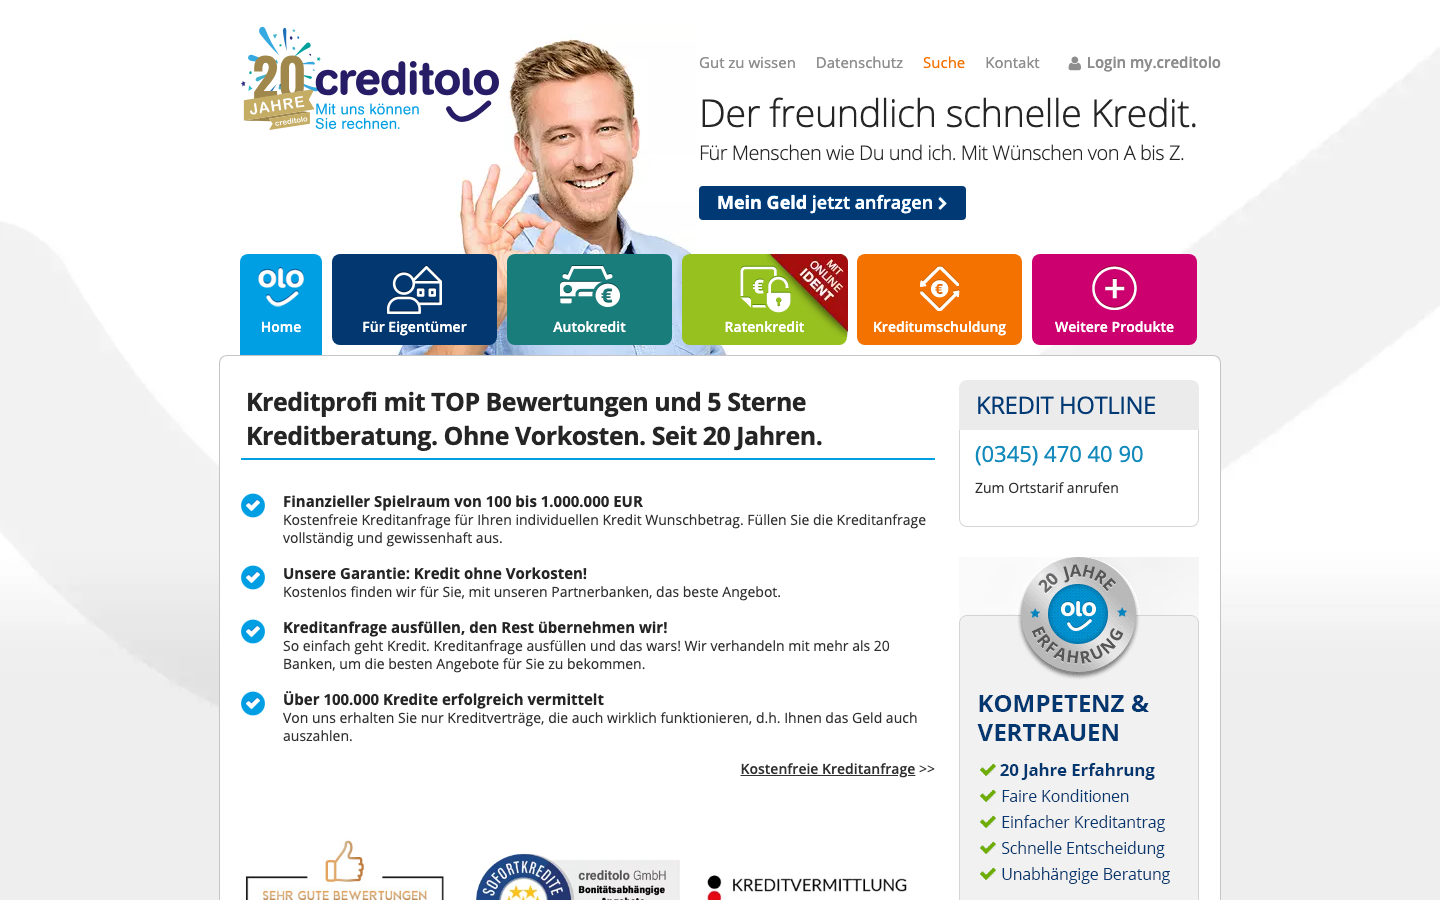
Creditolo veröffentlicht sehr wohl ein geprüftes repräsentatives Beispiel, nur nach einer anderen Rechtsgrundlage als S-Kreditpartner. Als Kreditvermittler nennt Creditolo die Zwei-Drittel-Kondition nach Paragraph 6a PAngV: Bei 5.000 Euro Nettodarlehensbetrag und 72 Monaten Laufzeit erhalten zwei Drittel der Kunden einen effektiven Jahreszins von 8,45 Prozent oder günstiger, der gebundene Sollzinssatz liegt bei 7,91 Prozent. Die gesamte Zinsspanne reicht von 1,95 bis 19,49 Prozent, je nach Bonität. Die Kreditanfrage selbst ist laut Anbieter kostenlos, eine Provision wird nur im Vermittlungserfolg fällig. Stand: 10/2026, Quelle creditolo.de.
Zielgruppe bei Creditolo
Der Creditolo Ratenkredit wird ohne Zweckbindung vergeben und richtet sich an eine breite Zielgruppe: Angestellte, Beamtinnen und Beamte, Rentnerinnen und Rentner sowie Selbstständige und Freiberufler. Eine Immobilie als Sicherheit ist für diesen allgemeinen Ratenkredit nicht nötig, das betrifft nur Creditolos separates Eigentümerdarlehen, ein eigenes Produkt mit anderen Konditionen. Wer als Selbstständige oder Selbstständiger anfragt, kann laut Anbieter bei manchen Partnerbanken bereits mit einem einzelnen Einkommensteuerbescheid starten. Stand: 10/2026, Quelle creditolo.de.
Wann S-Kreditpartner die bessere Wahl ist
- Wenn du ohnehin bereits Kundin oder Kunde einer Sparkasse mit Online-Banking bist, das setzt S-Kreditpartner voraus, und den direkten Draht zur eigenen Bank bevorzugst
- Wenn dir eine Auszahlung oft noch am selben Tag und ein veröffentlichtes repräsentatives Beispiel nach Paragraph 17 PAngV wichtig sind
- Wenn dir eine schriftliche Erstauskunft vor Ort wichtiger ist als ein Online-Sofortvergleich
Wann Creditolo die bessere Wahl ist
- Wenn du kein Sparkassen-Girokonto hast oder den Kredit ohne Zweckbindung für einen beliebigen Zweck brauchst
- Wenn du mehr als 80.000 Euro, aber höchstens 100.000 Euro brauchst, S-Kreditpartner endet bei 80.000 Euro
- Wenn du als Beamtin, Beamter, Rentnerin, Rentner oder Selbstständige beziehungsweise Selbstständiger einen Anbieter suchst, der dich ausdrücklich als Zielgruppe nennt
- Wenn du eine jederzeit mögliche Sondertilgung ohne Zusatzkosten suchst
Wo beide an ihre Grenzen kommen
S-Kreditpartner steht nur Sparkassen-Kunden mit Online-Banking offen, wer kein solches Konto hat, kommt hier nicht weiter. Bei Creditolo bleibt Creditolo laut den eigenen Nachteilen Vermittler und keine Direktbank, die konkreten Endkonditionen hängen von Bonität und Partnerbank ab, eine allgemeine Sofortauszahlung ist laut den Nachteilen nicht für jeden Fall belegt, und eine Wochenendauszahlung schließt Creditolo ausdrücklich aus. Das Zwei-Drittel-Beispiel von Creditolo zeigt nur, was zwei Drittel der Kunden realistisch bekommen, nicht den eigenen Zinssatz, der steht erst im individuellen Angebot fest. Für die individuellen Konditionen bei S-Kreditpartner lohnt zusätzlich die Nachfrage bei der eigenen Sparkasse. Für eine erste Einordnung deiner Rate hilft der Kreditrechner.
Häufige Fragen
Welche Konditionen nennt S-Kreditpartner?
S-Kreditpartner nennt 1.000 bis 80.000 Euro, 18 bis 120 Monate und einen effektiven Jahreszins von 5,49 bis 16,49 Prozent, abhängig von der Bonität. Der Kredit ist nur für Sparkassen-Kunden mit Online-Banking gedacht. Prüfe die aktuellen Konditionen trotzdem direkt bei deiner Sparkasse, bevor du eine Entscheidung triffst.
Beispiel nach § 17 PAngV: S-Kreditpartner
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin.
Ist Creditolo eine Direktbank?
Nein, laut den eigenen Nachteilen ist Creditolo ein aktiver Kreditvermittler und keine Direktbank, die finalen Konditionen legt die jeweilige Partnerbank fest, mit der Creditolo dich im Anschluss an die Anfrage zusammenbringt.
Für wen ist der Creditolo Ratenkredit gedacht?
Der Creditolo Ratenkredit richtet sich an Angestellte, Beamtinnen und Beamte, Rentnerinnen und Rentner sowie Selbstständige und Freiberufler, nicht nur an Immobilienbesitzerinnen und -besitzer. Eine Zweckbindung gibt es laut Anbieter nicht, die genannten 1.000 bis 100.000 Euro lassen sich frei verwenden.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 27.10.2026. Konditionen laut Anbieter, geprüft am 29.10.2026.