




Bonität beschreibt, wie wahrscheinlich es ist, dass du deine Zahlungsverpflichtungen vollständig und pünktlich erfüllst; sie setzt sich aus Zahlungsfähigkeit und Zahlungswilligkeit zusammen.
Das Wichtigste in Kürze:
- Bonität bezeichnet die Fähigkeit und Bereitschaft einer Person, finanzielle Verpflichtungen pünktlich zu erfüllen.
- Die SCHUFA speichert Bonitätsdaten von über 68 Millionen Deutschen. Seit dem 17. März 2026 drückt sie deine Bonität in einem Score von 100 bis 999 Punkten aus, nicht mehr in Prozent.
- Einkommen, Zahlungsverhalten, bestehende Schulden sowie neue Konten, Karten und Kredite beeinflussen die Bonität.
- Wer einen Minikredit beantragen möchte, verbessert seine Chancen durch pünktliche Zahlungen und einen aufgeräumten SCHUFA-Eintrag.
Was ist Bonität?
Bonität beschreibt, wie wahrscheinlich es ist, dass eine Person oder ein Unternehmen finanzielle Verpflichtungen vollständig und pünktlich erfüllt. Genauer gesagt umfasst der Begriff zwei Komponenten: die Zahlungsfähigkeit (kann der Schuldner zahlen?) und die Zahlungswilligkeit (wird er zahlen?).
Für Kreditgeber ist die Bonität schlicht ein zentrales Entscheidungskriterium. Eine gute Bonität führt zu besseren Kreditkonditionen und niedrigeren Zinssätzen. Eine schlechte Bonität kann dazu führen, dass ein Kreditantrag abgelehnt wird oder nur zu ungünstigen Konditionen bewilligt wird. Daran gibt es nichts zu rütteln.
Das Konzept gilt nicht nur für Privatpersonen. Auch Unternehmen und sogar Staaten haben eine Bonität. Bei Privatpersonen spricht man oft von persönlicher Kreditwürdigkeit, bei Unternehmen und Anleihen von wirtschaftlicher Bonität. Im deutschen Alltag steht der Begriff fast immer für die Kreditwürdigkeit einer Privatperson gegenüber Banken und Kreditgebern. Das gilt auch bei kleineren Summen: Wer einen Minikredit beantragt, wird in der Regel genauso geprüft wie ein klassischer Ratenkreditnehmer.
Welche Faktoren beeinflussen die Bonität?
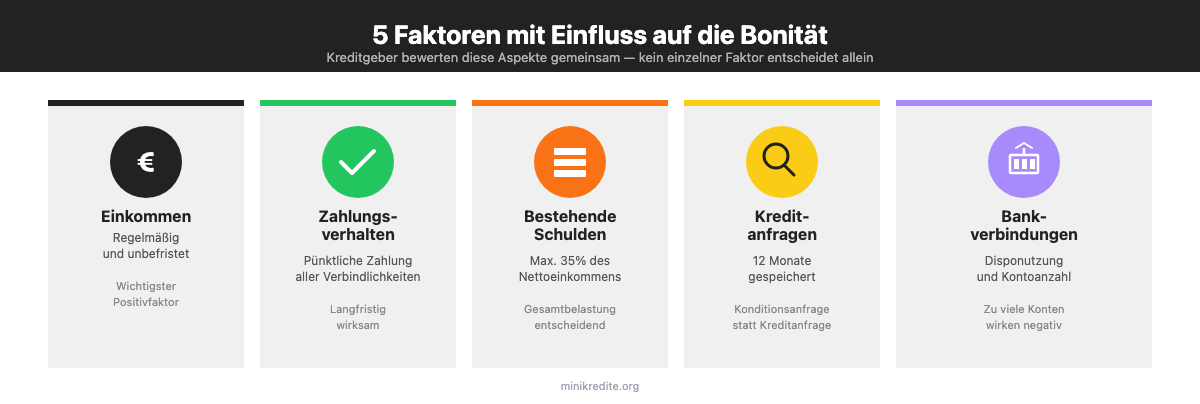
Banken und andere Kreditgeber bewerten die Bonität anhand mehrerer Faktoren. Keiner davon allein entscheidet. Aber zusammen ergeben sie zweifellos ein Bild der finanziellen Zuverlässigkeit, das kaum zu ignorieren ist.
Einkommen und Beschäftigung
Regelmäßiges Einkommen ist der wichtigste positive Faktor. Unbefristete Anstellung wirkt positiv, befristete Verträge oder Selbstständigkeit können als Risiko gewertet werden. Auch die Höhe des Einkommens im Verhältnis zu den Ausgaben spielt eine Rolle: Banken prüfen, ob nach Abzug aller festen Kosten noch ausreichend Spielraum für Ratenzahlungen bleibt. Bei Minikrediten liegt die Hürde niedriger als bei Ratenkrediten, trotzdem bleibt ein stabiles Einkommen Pflichtvoraussetzung bei nahezu jedem Anbieter.
Zahlungsverhalten
Wer Rechnungen, Ratenzahlungen und andere Verbindlichkeiten stets pünktlich begleicht, baut langfristig eine gute Bonität auf. Zahlungsausfälle, Mahnungen oder Inkasso-Forderungen hingegen werden in der SCHUFA erfasst und verschlechtern den Score erheblich. Selbst ein einmaliges Versäumnis kann sich noch Jahre später auswirken. Besonders kritisch sind Einträge aus gerichtlichen Mahnverfahren. Diese bleiben länger gespeichert als einfache Zahlungsverzögerungen und sind eindeutig schwerer aus der Akte zu tilgen.
Bestehende Kredite und Schulden
Mehrere laufende Kredite oder ein hoher Schuldenstand können die Bonität belasten. Kreditgeber prüfen, wie hoch die monatliche Gesamtbelastung bereits ist. Hohe Kreditkartenschulden oder ein voll ausgeschöpfter Dispokredit gelten als Warnsignal. Eine Faustregel ist, dass alle Ratenzahlungen zusammen nicht mehr als 35 Prozent des Nettoeinkommens ausmachen sollten.
Kreditanfragen
Jede formelle Kreditanfrage wird in der SCHUFA gespeichert und bleibt 12 Monate sichtbar. Kredit-, Leasing- und Hypothekenanfragen haben laut SCHUFA aber keinen Einfluss auf den Score. In den Score fließen dagegen Anfragen und Abschlüsse für Girokonten und Kreditkarten, Anfragen aus Handel und Telekommunikation sowie neu aufgenommene Ratenkredite der vergangenen zwölf Monate ein. Wer verschiedene Angebote vergleichen möchte, stellt am besten eine Konditionsanfrage. Sie ist score-neutral und lässt sich nach Kenntnisnahme vorzeitig löschen.
Bankverbindungen und Kontoführung
Auch die Anzahl der Girokonten, Kreditkarten und Darlehen fließt in die Bewertung ein. Zu viele parallele Konten können negativ wirken. Ein hoher Disporahmen, der regelmäßig ausgereizt wird, gilt als Indikator für angespannte Finanzen. Wer selten auf den Dispo zurückgreift und seine Konten übersichtlich hält, wirkt auf Kreditgeber verlässlicher.
SCHUFA: Wie bewertet sie deine Bonität?
Die Schutzgemeinschaft für allgemeine Kreditsicherung (SCHUFA) ist Deutschlands bekannteste Auskunftei. Sie speichert Bonitätsdaten von über 68 Millionen Verbrauchern und berechnet für jede Person einen Score, der die Rückzahlungswahrscheinlichkeit widerspiegelt.
Seit dem 17. März 2026 gibt die SCHUFA ihren Score nicht mehr als Prozentwert (den früheren Basisscore) an, sondern als Punktwert von 100 bis 999. Je höher der Wert, desto besser die Bonität. Der Score setzt sich aus zwölf veröffentlichten Kriterien zusammen, etwa Zahlungsstörungen, dem Alter deines ältesten Bankvertrags oder der Zahl deiner Anfragen für Girokonten und Kreditkarten in den vergangenen zwölf Monaten. Für jedes Kriterium gibt es feste Punkte, die du selbst nachrechnen kannst. Alte Prozentwerte lassen sich nicht umrechnen: 98,5 Prozent entsprechen also nicht 985 Punkten.
Zur Einordnung teilt die SCHUFA jeden Wert einer von fünf Score-Klassen zu:
| Score-Klasse | Punkte | Einschätzung der SCHUFA |
|---|---|---|
| Hervorragend | 776 bis 999 | Geringes Ausfallrisiko, beste Chancen auf einen Bankkredit |
| Gut | 709 bis 775 | Durchschnittliches Ausfallrisiko, gute Chancen |
| Akzeptabel | 642 bis 708 | Leicht erhöhtes Ausfallrisiko, durchaus Chancen |
| Ausreichend | 100 bis 641 | Erhöhtes bis deutlich erhöhtes Ausfallrisiko, ein Bankkredit wird schwieriger |
| Ungenügend | kein Score | Offene Zahlungsstörung oder Eintrag im Schuldner- oder Insolvenzregister |
Laut SCHUFA liegen derzeit rund 62 Prozent der Menschen in der Klasse „Hervorragend“ und rund 20 Prozent in der Klasse „Gut“. Die Chancen in der Tabelle beziehen sich auf Kredite bei Banken. Über deinen Kredit entscheidet aber nicht die SCHUFA, sondern der Kreditgeber nach eigenen Regeln und mit weiteren Daten, etwa deinem frei verfügbaren Einkommen. Eine feste Punktzahl, ab der jeder Kredit sicher bewilligt wird, gibt es deshalb nicht.
Der neue Score ersetzt auch die bisherigen Branchenscores der SCHUFA für Banken, Sparkassen, Genossenschaftsbanken, Telekommunikation, Handel und Versandhandel. Unternehmen haben für die Umstellung allerdings bis Ende 2028 Zeit, deshalb arbeiten manche Kreditgeber vorerst noch mit den alten Branchenscores. Deinen aktuellen Punktwert siehst du kostenlos im SCHUFA-Account, inklusive Erklärung, wie er sich zusammensetzt. Für die Anmeldung brauchst du die Online-Ausweisfunktion oder einen PIN-Brief per Post.
Neben der SCHUFA gibt es weitere Auskunfteien in Deutschland, die Bonitätsdaten sammeln: Creditreform, CRIF GmbH und Infoscore. Manche Kreditgeber, vor allem im Bereich Leasing oder Mobilfunk, nutzen diese Stellen statt oder zusätzlich zur SCHUFA. Die Bewertungslogik unterscheidet sich je nach Auskunftei, aber das Prinzip ist dasselbe: Zahlungshistorie und bestehende Verbindlichkeiten fließen in den Score ein.
Jede Person hat nach Art. 15 DSGVO das Recht auf eine kostenlose Kopie ihrer bei der SCHUFA gespeicherten Daten, nicht nur einmal pro Jahr. Diese kann direkt bei der SCHUFA beantragt werden und ist der beste Weg, um Fehler in der eigenen Akte zu entdecken. Die kostenpflichtige SCHUFA-Bonitätsauskunft, die auch gegenüber Dritten als Nachweis dient, kostet je nach Paket zwischen 14,95 und 29,95 Euro.
Zu den Löschfristen gilt: Kreditanfragen werden nach 12 Monaten automatisch gelöscht. Erledigte Zahlungsstörungen bleiben 3 Jahre ab Erledigung gespeichert, 18 Monate, wenn du innerhalb von 100 Tagen nach der Meldung bezahlt hast und keine weiteren Negativmerkmale hinzukommen. Die SCHUFA löscht taggenau. Einträge zur Privatinsolvenz fallen 6 Monate nach Erteilung der Restschuldbefreiung weg.
Der Europäische Gerichtshof entschied im Dezember 2023, dass der SCHUFA-Score allein nicht als ausschlaggebender Faktor für eine Kreditentscheidung verwendet werden darf. Banken müssen immer eine Gesamtbewertung vornehmen.
Bonität und Zinssatz: Was der Unterschied im Score kostet
Bei sogenannten bonitätsabhängigen Kreditkonditionen schwankt der Zinssatz je nach Score des Antragstellers. Das bedeutet: Zwei Personen beantragen denselben Kredit über denselben Betrag, zahlen aber unterschiedliche Zinsen. Der Kreditgeber veröffentlicht in diesem Fall einen Zinsrahmen, zum Beispiel "3,99 bis 12,99 Prozent effektiv pro Jahr", und stuft jeden Antragsteller individuell ein.
Bei bonitätsunabhängigen Konditionen ist das anders. Dort gilt für alle Kunden derselbe Zinssatz, unabhängig vom SCHUFA-Score. Gerade im Minikredit-Segment bieten manche Anbieter feste Zinssätze für alle Kunden an, um Transparenz zu schaffen.
Wer eine gute Bonität hat, kann also nicht nur eher einen Kredit bekommen, sondern zahlt bei bonitätsabhängigen Produkten auch deutlich weniger Zinsen. Der Unterschied zwischen sehr guter und mittelmäßiger Bonität kann mehrere Prozentpunkte im Jahreszins bedeuten.
Was passiert bei einer Bonitätsprüfung?
Wer einen Kredit oder Minikredit beantragt, löst automatisch eine Bonitätsprüfung aus. Der Kreditgeber fragt eine SCHUFA-Auskunft ab und bewertet gleichzeitig:
- Regelmäßiges Nettoeinkommen und Beschäftigungsverhältnis
- Monatliche Fixkosten und bestehende Verbindlichkeiten
- Laufende Kredite und deren Restlaufzeiten
- Aktuelle SCHUFA-Einträge und Score-Wert
Bei Minikrediten dauert der Prüfprozess oft nur wenige Minuten, weil viele Anbieter digitale Identitäts- und Kontoverifikation nutzen. Manche Anbieter nutzen das Kontoverifikationsverfahren (Bank-Login oder Kontodaten-Upload), um Einnahmen und Ausgaben direkt zu prüfen, ohne dass Gehaltsabrechnungen eingeschickt werden müssen.
Wer zunächst nur Konditionen vergleichen möchte, sollte unbedingt eine Konditionsanfrage stellen. Der Unterschied ist entscheidend: Die Konditionsanfrage hat keinen negativen Einfluss auf den SCHUFA-Score und ist für andere Kreditgeber nicht sichtbar. Eine Kreditanfrage wird 12 Monate gespeichert, senkt den Score laut SCHUFA aber ebenfalls nicht. Erst ein tatsächlich aufgenommener Ratenkredit zählt im Score.
Bonität verbessern: Das kannst du tun
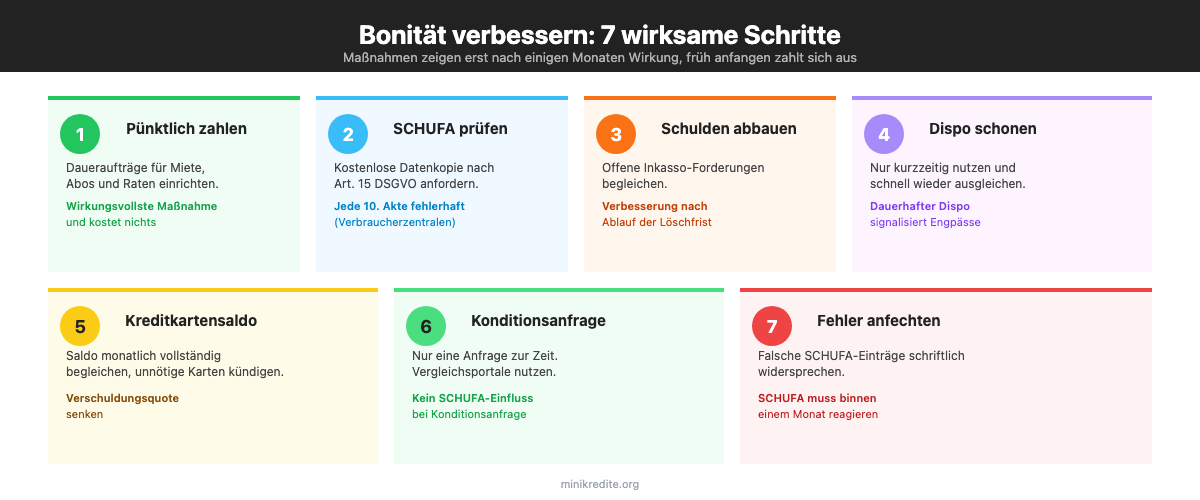
Eine schlechte oder mittelmäßige Bonität lässt sich verbessern, aber es braucht Zeit und Konsequenz. Schnelle Wunder gibt es nicht: Die meisten Maßnahmen zeigen erst nach einigen Monaten oder nach dem Ablauf von Löschfristen Wirkung. Wer einen Minikredit beantragt und Schwierigkeiten hat, kann mit diesen Schritten die eigenen Chancen langfristig erhöhen:
- Pünktlich zahlen. Jede pünktliche Zahlung stärkt das Bonitätsprofil. Daueraufträge für Mieten, Abonnements und Ratenzahlungen helfen dabei, Versäumnisse zu vermeiden. Das ist die wirkungsvollste Maßnahme überhaupt und kostet nichts.
- SCHUFA-Datenkopie abrufen und prüfen. Falsche oder veraltete Einträge kommen vor. Laut Verbraucherzentralen ist etwa jede zehnte SCHUFA-Akte fehlerhaft. Die kostenlose Datenkopie nach Art. 15 DSGVO ist der erste Schritt, um den eigenen Status zu kennen.
- Bestehende Schulden abbauen. Offene Forderungen, besonders solche bei Inkassounternehmen, belasten den Score erheblich. Wer ausstehende Beträge begleicht, sieht nach Ablauf der jeweiligen Löschfrist eine Verbesserung.
- Dispokredit nicht dauerhaft ausreizen. Ein regelmäßig voll genutzter Dispo signalisiert finanzielle Engpässe. Ziel ist, den Dispo nur gelegentlich und kurzzeitig zu nutzen und dann schnell wieder auszugleichen.
- Kreditkartensaldo reduzieren. Hohe Kartensalden erhöhen die sichtbare Verschuldungsquote. Wo möglich, sollte der Saldo monatlich vollständig beglichen werden. Wer mehrere Karten hat, sollte prüfen, ob alle wirklich gebraucht werden.
- Neue Verträge bündeln. Kreditanfragen senken den Score nicht, Anfragen und Abschlüsse für Girokonten und Kreditkarten sowie neu aufgenommene Ratenkredite zählen aber zwölf Monate. Mehrere Konto- oder Kartenanträge innerhalb von 28 Tagen zählen nur einmal. Wer Kredite vergleicht, nutzt am besten Vergleichsportale mit neutralen Konditionsanfragen.
- Fehlerhafte SCHUFA-Einträge anfechten. Die SCHUFA ist verpflichtet, falsche Daten zu korrigieren. Liegt ein nachweislich falscher Eintrag vor, sollte Widerspruch eingelegt werden. Die SCHUFA muss innerhalb von 30 Tagen prüfen und reagieren.
Anbieter und wie sie prüfen
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber einen Kredit ab, erhalten wir eine Provision. Auf Reihenfolge und Bewertung hat das keinen Einfluss.
| Anbieter | Betrag | eff. Jahreszins | Prüfung | § 17 PAngV | Zum Anbieter |
|---|---|---|---|---|---|
 cashpresso | Rahmen bis 7.000 € | Zins laut Anbieter | Kontoeinblick statt nur SCHUFA | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. | Zu cashpresso |
 VEXCASH | 100 bis 1.000 € (Neukunden) | 11,13 % | SCHUFA-neutrale Anfrage | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. | Zu VEXCASH* |
 Cashper | 100 bis 1.500 € (Neukunden) | 13,40 bis 13,60 % | SCHUFA-neutrale Anfrage | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. | Zu Cashper |
 Minikredit.de | 199 € | 13,30 % | auch mit SCHUFA-Eintrag möglich | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. | Zu Minikredit.de |
 easyCredit | 1.000 bis 75.000 € | 5,99 bis 16,99 % | SCHUFA-neutrale Anfrage | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. | Zu easyCredit |
 TARGOBANK | 1.500 bis 80.000 € | 3,49 bis 10,99 % | SCHUFA-neutrale Anfrage | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. | Zu TARGOBANK* |
Mehr Optionen: Kredit trotz SCHUFA →
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Häufige Fragen zur Bonität
Was ist ein guter Bonitätsscore?
Beim SCHUFA-Score gilt seit dem 17. März 2026 eine Punkteskala von 100 bis 999. Als „Gut“ stuft die SCHUFA Werte ab 709 Punkten ein, als „Hervorragend“ Werte ab 776 Punkten. Von 642 bis 708 Punkten spricht sie von „Akzeptabel“, darunter von „Ausreichend“. Bei einer offenen Zahlungsstörung berechnet sie gar keinen Score. Auch mit einem guten Score entscheidet am Ende die Bank, denn sie prüft zusätzlich dein Einkommen und deine laufenden Ausgaben.
Wie lange bleiben negative Einträge in der SCHUFA?
Das hängt von der Art des Eintrags ab. Kreditanfragen bleiben 12 Monate gespeichert. Erledigte Zahlungsstörungen wie bezahlte Inkasso-Forderungen bleiben 3 Jahre ab Erledigung in der SCHUFA, taggenau gerechnet. Hast du innerhalb von 100 Tagen nach der Meldung bezahlt und kommen keine weiteren Negativmerkmale hinzu, werden sie schon nach 18 Monaten gelöscht. Privatinsolvenz-Einträge werden 6 Monate nach Erteilung der Restschuldbefreiung gelöscht. Unbezahlte Forderungen bleiben so lange gespeichert, wie sie offen sind.
Kann ich meine SCHUFA-Auskunft kostenlos abrufen?
Ja. Nach Art. 15 DSGVO hast du Anspruch auf eine kostenlose Datenkopie, eine Begrenzung auf einmal pro Jahr gibt es nicht. Ein Entgelt ist nur für weitere Kopien oder bei offenkundig unbegründeten oder exzessiven Anträgen möglich (Art. 15 Abs. 3, Art. 12 Abs. 5 DSGVO). Diese kann direkt über die SCHUFA-Website beantragt werden und enthält alle gespeicherten Daten inklusive aller Einträge und des aktuellen Scores. Es empfiehlt sich, diese Auskunft regelmäßig abzurufen und auf Fehler zu prüfen. Deinen aktuellen Punktwert siehst du außerdem jederzeit kostenlos im SCHUFA-Account.
Beeinflusst eine Kreditanfrage die Bonität?
Nein. Eine formelle Kreditanfrage wird 12 Monate in der SCHUFA gespeichert, Kredit-, Leasing- und Hypothekenanfragen fließen laut SCHUFA aber nicht in den Score ein. Eine Konditionsanfrage ist ebenfalls score-neutral und lässt sich nach Kenntnisnahme vorzeitig löschen. Score-relevant sind dagegen Anfragen für Girokonten und Kreditkarten, Anfragen aus Handel und Telekommunikation sowie tatsächlich aufgenommene Ratenkredite. Wer Kreditangebote vergleicht, sollte daher immer darauf achten, welche Art von Anfrage gestellt wird.
Was passiert bei schlechter Bonität?
Bei schlechter Bonität wird ein Kreditantrag abgelehnt oder nur zu deutlich höheren Zinsen bewilligt. Einige Minikredit-Anbieter haben weniger strenge Anforderungen als klassische Banken, prüfen aber grundsätzlich die SCHUFA-Akte. Es gibt auch Anbieter, die einen Kredit ohne SCHUFA anbieten, allerdings sind dort die Zinsen oft sehr hoch und die Konditionen weniger transparent. Wer dauerhaft Schwierigkeiten hat, sollte zunächst prüfen, ob fehlerhafte Einträge vorliegen, und dann gezielt an der Verbesserung der Bonität arbeiten, bevor ein neuer Antrag gestellt wird.
Geschrieben von Max Benz. Definition geprüft am 05.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.