




Das Wichtigste in Kürze
- Autokredit: Sie finanzieren den Kaufpreis, werden nach der letzten Rate Eigentümer und können frei über das Fahrzeug verfügen.
- Leasing: Sie zahlen für die Nutzung über 1 bis 3 Jahre, die Monatsrate ist meist niedriger, ein Vermögenswert bleibt am Ende aber nicht übrig.
- Der Ballonkredit und die Drei-Wege-Finanzierung liegen dazwischen: niedrige Raten während der Laufzeit, dafür eine hohe Schlussrate am Ende.
- Was wirklich günstiger ist, zeigt erst ein Rechenbeispiel mit echten Zinssätzen, Restwerten und Ihrer geplanten Fahrleistung.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Kredit oder Leasing beim Auto: Der Unterschied in Kürze
Der zentrale Unterschied liegt im Eigentum. Beim Autokredit kaufen Sie das Fahrzeug und zahlen den Kaufpreis über eine vereinbarte Laufzeit von meist 12 bis 84 Monaten in Raten zurück. Ist der Kredit getilgt, gehört Ihnen das Auto vollständig. Verkaufen, umbauen, verschenken, alles ist dann Ihre Entscheidung.
Beim Leasing sieht das anders aus. Der Vertrag läuft typischerweise 1 bis 3 Jahre. Danach geben Sie das Fahrzeug zurück oder schließen einen neuen Vertrag ab, ein Eigentumserwerb ist nicht automatisch vorgesehen. Hinzu kommt: Viele Leasingverträge schränken Kilometerlaufleistung und bauliche Veränderungen am Wagen ein.
- Autokredit: Eigentum ab Vertragsabschluss, freie Verfügung, langfristige Bindung an ein Fahrzeug.
- Leasing: reine Nutzung, planbare Monatsrate, aber kein Vermögensaufbau und feste Rückgabebedingungen.
Wie funktioniert ein Autokredit?
Ein Autokredit ist ein zweckgebundener Ratenkredit. Sie nehmen einen Kreditbetrag in Höhe des Fahrzeugpreises auf und zahlen ihn samt Zinsen in festen Monatsraten zurück. Die Konditionen schwanken dabei stark. Der effektive Jahreszins hängt von Bonität, Betrag und Laufzeit ab: Die Bank of Scotland nennt für ihren Autokredit zum Beispiel 5,59 bis 6,59 % effektiv p.a., bei schwächerem Schufa-Score fallen die Zinsen teils deutlich höher aus.
Beispiel nach § 17 PAngV: Bank of Scotland Autokredit
Repräsentatives Beispiel: Bei einem Nettodarlehensbetrag von 20.000€ ergibt das bei einer 69-monatigen Vertragslaufzeit und einem gebundenen Sollzinssatz von 6,40% pro Jahr einen effektiven Jahreszins von 6,59%. Die monatliche Rate beträgt 347,22€ bei einem Gesamtbetrag von 23.957,89€. Diese Kondition erhalten mindestens zwei Drittel der Kunden. Darlehensgeber ist Lloyds Bank GmbH (Geschäftsbezeichnung „Bank of Scotland“), Karl-Liebknecht-Str. 5, 10178 Berlin. Kreditgeber: Lloyds Bank GmbH (Bank of Scotland), Berlin.
Für die Kreditvergabe stehen drei Wege offen:
- Kredit bei der Hausbank: bequem, aber selten die günstigsten Konditionen.
- Kredit bei einer anderen Bank oder einem Online-Vergleichsportal: meist die niedrigeren Zinssätze, erfordert aber einen eigenen Vergleich.
- Finanzierung über die Bank des Automobilherstellers: häufig mit vermeintlichen 0-Prozent-Angeboten beworben, die aber oft an einen höheren Fahrzeugpreis oder kürzere Laufzeiten gekoppelt sind.
Vergleichen Sie bei jedem Angebot immer den effektiven Jahreszins und nicht nur den beworbenen Sollzins, denn nur der Effektivzins zeigt die tatsächliche Gesamtbelastung inklusive aller Gebühren. Wenn Sie sich ausschließlich für den klassischen Ratenkredit interessieren, finden Sie in unserem ausführlichen Autokredit-Ratgeber weitere Details zu Anbietern, Zinssätzen und Antragsvoraussetzungen.
Wie funktioniert Leasing? Die 3 wichtigsten Modelle
Die Leasingrate für ein Mittelklassefahrzeug liegt 2026 meist zwischen 250 und 450 Euro im Monat; der Leasingzins hängt von Bonität, Laufzeit und Anbieter ab. Bezahlt wird dabei nicht das Fahrzeug selbst, sondern im Kern nur der Wertverlust, den es während der Vertragslaufzeit erleidet, zuzüglich eines Zinsanteils für den Leasinggeber. Die genaue Höhe hängt von Anzahlung, Laufzeit und Ausstattung ab.
Restwertleasing
Beim Restwertleasing wird zu Vertragsbeginn ein erwarteter Restwert des Fahrzeugs zum Laufzeitende festgelegt. Die Leasingrate ergibt sich aus der Differenz zwischen Neupreis und diesem kalkulierten Restwert. Fällt der tatsächliche Marktwert dann niedriger aus als kalkuliert, kann eine Nachzahlung fällig werden. Diese Variante birgt deshalb ein gewisses Restwertrisiko.
Kilometerleasing
Beim Kilometerleasing legen Sie vorab eine maximale Jahresfahrleistung fest, etwa 10.000 oder 15.000 Kilometer. Die Monatsrate richtet sich direkt nach dieser Angabe, weniger Kilometer bedeuten eine niedrigere Rate. Wird die vereinbarte Kilometergrenze überschritten, berechnet der Leasinggeber eine Nachzahlung pro Mehrkilometer, meist im Bereich weniger Cent bis zu einem niedrigen zweistelligen Centbetrag. Diese Variante ist die in Deutschland am weitesten verbreitete Form, weil sie besser kalkulierbar ist als das Restwertleasing.
Null-Leasing
Beim Null-Leasing entfällt die Anzahlung zu Vertragsbeginn vollständig. Das ist vorteilhaft, wenn Sie kein Eigenkapital einbringen möchten, führt aber dazu, dass die monatlichen Raten über die gesamte Laufzeit spürbar höher ausfallen als bei einem Vertrag mit Anzahlung, da die komplette Finanzierungssumme auf die Rate umgelegt wird.
Autokredit vs. Leasing im direkten Vergleich
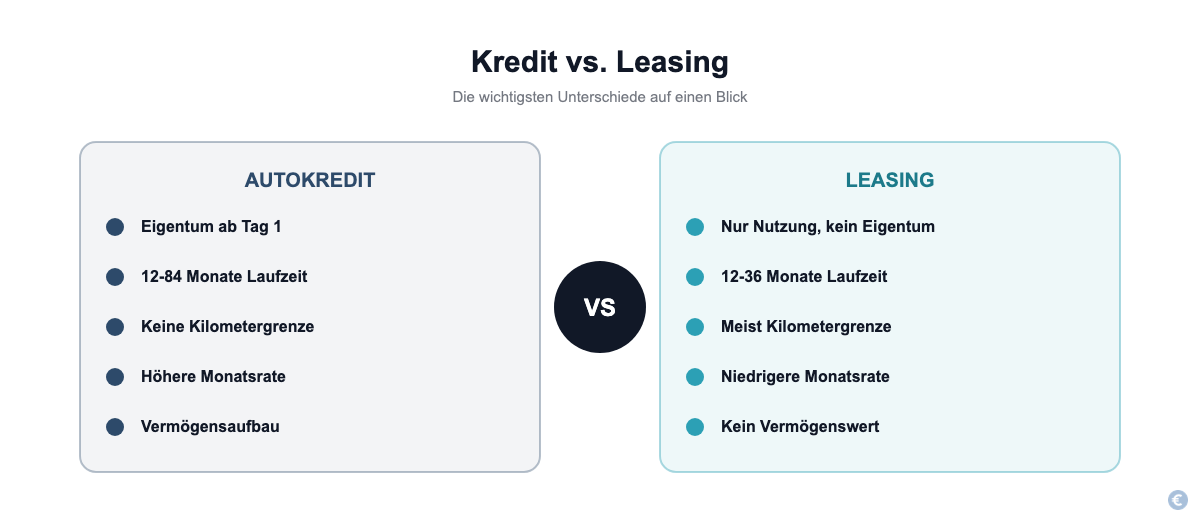
Beim Autokredit zahlen Sie über die Laufzeit meist mehr, dafür gehört Ihnen am Ende ein Fahrzeug im Wert von mehreren Tausend Euro. Beim Leasing zahlen Sie über die Laufzeit meist weniger, besitzen danach aber nichts. Die folgende Übersicht zeigt die wichtigsten Unterschiede im Detail.
| Merkmal | Autokredit | Leasing |
|---|---|---|
| Eigentum | Ja, nach vollständiger Tilgung | Nein, außer bei separatem Kaufangebot am Laufzeitende |
| Typische Laufzeit | 12 bis 84 Monate | 12 bis 36 Monate |
| Monatliche Belastung | Meist höher, da der volle Kaufpreis finanziert wird | Meist niedriger, da nur der Wertverlust finanziert wird |
| Flexibilität nach Vertragsende | Frei verkäuflich oder weiter nutzbar | Rückgabe, Anschlussvertrag oder optionaler Ankauf |
| Kilometerbegrenzung | Keine | Meist ja, mit Nachzahlung bei Überschreitung |
| Bauliche Veränderungen | Frei möglich | Meist nur mit Zustimmung des Leasinggebers |
| Vermögensaufbau | Ja, das Fahrzeug ist ein Vermögenswert | Nein, reine Nutzungskosten |
Kein Modell ist pauschal besser, die richtige Wahl hängt davon ab, ob Sie langfristig Eigentum aufbauen oder kurzfristig planbar mobil sein wollen.
Was ist teurer: Autokredit oder Leasing? Ein Rechenbeispiel
Eine pauschale Antwort gibt es nicht, aber ein konkretes Beispiel macht den Unterschied greifbar. Für ein Fahrzeug im Wert von 30.000 Euro über eine Laufzeit von 36 Monaten ergibt sich mit angenommenen Konditionen folgendes Bild. Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters.
Autokredit: Bei einem effektiven Jahreszins von rund 6 Prozent und vollständiger Finanzierung ohne Anzahlung liegt die Monatsrate bei etwa 910 bis 920 Euro. Über die gesamte Laufzeit zahlen Sie insgesamt rund 32.800 bis 33.000 Euro, davon etwa 2.800 bis 3.000 Euro Zinskosten. Zum Laufzeitende gehört Ihnen der Wagen, der nach drei Jahren je nach Modell und Zustand noch einen Marktwert von grob 12.000 bis 15.000 Euro haben kann.
Leasing: Bei einem kalkulierten Restwert von 18.000 Euro (60 Prozent des Neupreises) und einem Zinsanteil von rund 5 Prozent auf die durchschnittlich gebundene Summe liegt die Monatsrate bei etwa 420 bis 440 Euro. Über 36 Monate zahlen Sie insgesamt rund 15.000 bis 16.000 Euro, deutlich weniger als beim Kredit. Das Auto geben Sie danach zurück. Einen Gegenwert besitzen Sie nicht.
Der Kredit kostet über die Laufzeit also mehr an reiner Rate, dafür bleibt zum Schluss ein Vermögenswert übrig. Beim Leasing ist die monatliche Belastung niedriger, aber die eingesparte Differenz steht Ihnen nicht als Sachwert zur Verfügung. Ob sich das lohnt? Das hängt davon ab, ob Sie den eingesparten Betrag anderweitig sinnvoll anlegen oder ob Ihnen die niedrigere Monatsrate einfach mehr finanziellen Spielraum verschafft. Alle genannten Zahlen sind Näherungswerte auf Basis angenommener Zinssätze und ersetzen kein individuelles Angebot Ihrer Bank oder Ihres Leasinggebers.
Ballonkredit und Drei-Wege-Finanzierung: der Mittelweg
Wer sich nicht zwischen den beiden reinen Modellen entscheiden kann, findet im Ballonkredit und der Drei-Wege-Finanzierung einen Kompromiss. Beide Modelle kombinieren niedrige monatliche Raten während der Laufzeit mit einer hohen Schlussrate zum Abschluss.
Beim Ballonkredit zahlen Sie über die Laufzeit vergleichsweise niedrige Raten. Diese decken im Wesentlichen nur die Zinsen und einen Teil der Tilgung ab. Zum Laufzeitende steht dann eine deutlich höhere Schlussrate an, welche den restlichen Kreditbetrag abdeckt.
Die Drei-Wege-Finanzierung geht noch einen Schritt weiter und bietet Ihnen am Vertragsende drei Optionen:
- die Schlussrate komplett aus eigener Tasche bezahlen und damit Eigentümer werden,
- die Schlussrate über einen Anschlusskredit weiterfinanzieren,
- oder das Fahrzeug an Händler oder Bank zurückgeben, sofern das im Vertrag vorgesehen ist.
Diese Flexibilität hat ihren Preis: Die Schlussrate ist bei beiden Modellen so hoch, dass sie am Laufzeitende oft eine neue Finanzierungsentscheidung erzwingt. Wer die Schlussrate nicht aus eigenen Mitteln stemmen kann und auch keinen Anschlusskredit erhält, gerät in eine finanziell unangenehme Lage. Prüfen Sie deshalb vor Vertragsabschluss genau, wie hoch die Schlussrate ausfällt und ob Sie sie realistisch stemmen können.
Für wen lohnt sich was? Entscheidungshilfe nach Lebenssituation
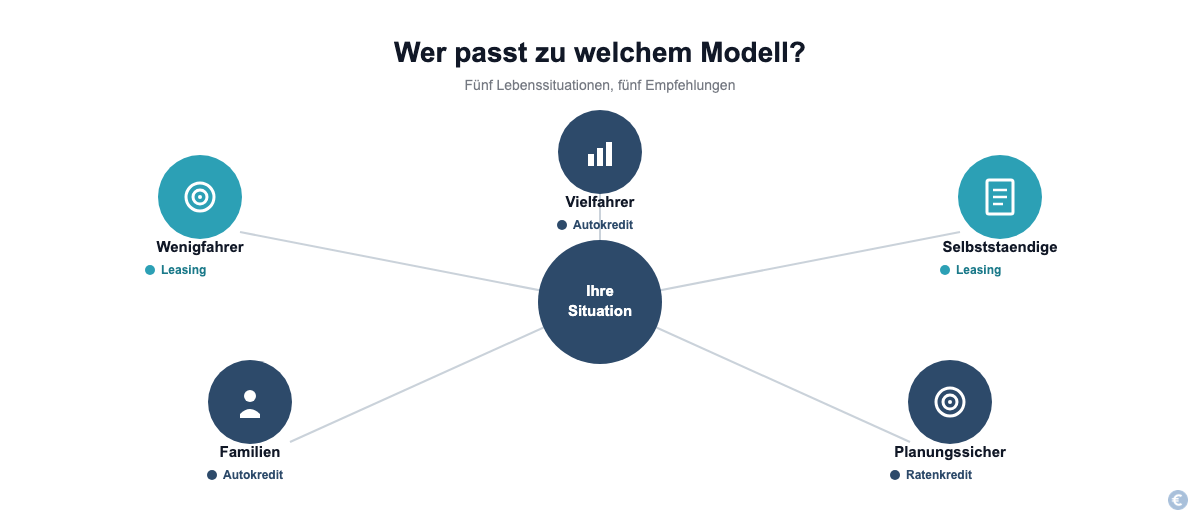
Die passende Finanzierungsform hängt stark von Ihrer persönlichen Situation ab.
- Vielfahrer mit hoher Kilometerleistung profitieren meist vom Autokredit, da Leasingverträge bei hoher Fahrleistung durch Mehrkilometer-Nachzahlungen schnell teurer werden als kalkuliert.
- Wenigfahrer mit planbarer, geringer Kilometerleistung fahren mit Kilometerleasing oft günstiger, weil sie die niedrigere Monatsrate voll ausnutzen können, ohne Nachzahlungen zu riskieren.
- Selbstständige und Unternehmen wählen häufig Leasing, weil sich die Raten steuerlich als Betriebsausgabe absetzen lassen und die Bilanz nicht mit einem Vermögenswert samt Abschreibung belastet wird.
- Familien mit wechselndem Platzbedarf fahren mit einem Kredit oft flexibler, weil sie das Fahrzeug frei umbauen, verkaufen oder länger als drei Jahre nutzen können, ohne an eine feste Rückgabefrist gebunden zu sein.
- Käufer mit begrenztem Budget und dem Wunsch nach maximaler Planungssicherheit sind mit einem klassischen Ratenkredit ohne Schlussrate meist besser beraten als mit einem Ballonkredit, da hier keine große Restzahlung am Ende droht.
Wenn Sie ein Auto langfristig nutzen und am Ende einen Vermögenswert besitzen wollen, ist der klassische Autokredit die passendere Wahl. Wenn Sie alle 2 bis 3 Jahre ein neues Modell fahren und keinen Wert auf Eigentum legen, spricht mehr für Leasing.
Versteckte Kosten und Risiken bei Kredit und Leasing
Die monatliche Rate allein zeigt nicht das vollständige Kostenbild. Bei beiden Finanzierungsformen ist eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben, Leasinggeber verlangen darüber hinaus in der Regel zusätzlich eine Vollkaskoversicherung, da das Fahrzeug während der gesamten Laufzeit rechtlich nicht Ihnen gehört.
Folgende Punkte sollten Sie vor Vertragsabschluss genau prüfen:
- Mehrkilometer: Beim Kilometerleasing wird jeder gefahrene Kilometer über der vereinbarten Grenze separat berechnet.
- Schäden und Rückgabezustand: Leasinggeber prüfen das Fahrzeug bei Rückgabe genau, normale Gebrauchsspuren sind meist akzeptabel, darüber hinausgehende Schäden werden in Rechnung gestellt.
- GAP-Versicherung: Bei einem Totalschaden zahlt die Kaskoversicherung in der Regel nur den aktuellen Zeitwert des Fahrzeugs aus. Liegt die Restschuld aus Kredit oder Leasing darüber, müssen Sie die Differenz ohne eine sogenannte GAP-Deckung (Unterdeckungsschutz) selbst tragen.
- Weiterverkaufsrecht: Ein finanziertes Fahrzeug können Sie jederzeit verkaufen, sofern es nicht als Sicherheit bei der Bank hinterlegt ist. Ein geleastes Fahrzeug ist dagegen nicht Ihr Eigentum und kann nur über eine vorzeitige Ablöse beim Leasinggeber weiterverkauft werden.
Ein kurzer Blick auf diese Punkte vor der Unterschrift verhindert später böse Überraschungen bei der Endabrechnung.
Häufige Fragen zu Autokredit und Leasing
Kann ich mein geleastes Auto nach Vertragsende kaufen?
Bei vielen, aber nicht allen Leasingverträgen ist ein Ankauf zum Laufzeitende möglich. Einen automatischen Anspruch darauf gibt es nicht, ob ein Kauf möglich ist und zu welchem Preis, hängt vom jeweiligen Vertrag und Anbieter ab.
Welche Versicherungen sind bei Leasing und Finanzierung vorgeschrieben?
Bei beiden Varianten ist mindestens eine Kfz-Haftpflichtversicherung gesetzlich vorgeschrieben. Leasinggeber verlangen in der Regel zusätzlich eine Vollkaskoversicherung, da das Fahrzeug während der Laufzeit nicht Ihnen gehört.
Kann ich auch einen Gebrauchtwagen leasen oder finanzieren?
Ja, sowohl Leasing als auch Finanzierung sind auch für Gebrauchtwagen möglich. Gebrauchtwagenfinanzierungen sind besonders beliebt, weil die Monatsraten oft niedriger ausfallen als bei einem Neuwagen.
Wie beeinflusst meine Bonität die Konditionen?
Ihre Bonität hat großen Einfluss auf die angebotenen Zinssätze. Banken und Leasinggesellschaften prüfen unter anderem Einkommen, laufende Verpflichtungen und den Schufa-Score. Eine gute Bonität führt in der Regel zu einem deutlich niedrigeren effektiven Jahreszins.
Was passiert bei einem Totalschaden während der Laufzeit?
In beiden Fällen übernimmt die Kaskoversicherung meist den aktuellen Zeitwert des Fahrzeugs. Liegt die Restschuld aus Kredit oder Leasing darüber, müssen Sie die Differenz selbst tragen, sofern keine GAP-Versicherung abgeschlossen wurde.
Fazit
Eine pauschale Empfehlung für Kredit oder Leasing gibt es nicht. Wer ein Fahrzeug langfristig nutzen und am Ende einen Vermögenswert besitzen will, ist mit einem Autokredit besser beraten. Wer alle paar Jahre ein neues Auto fahren möchte, planbare Monatsraten schätzt und auf Eigentum verzichten kann, findet im Leasing die passendere Finanzierung. Rechnen Sie beide Varianten anhand Ihrer eigenen Fahrleistung und Ihres Budgets durch, bevor Sie unterschreiben, denn erst der direkte Vergleich mit echten Zahlen zeigt, welche Option in Ihrer Situation wirklich günstiger ist.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.