




Das Wichtigste in Kürze
Ja, ein Kredit trotz Grundsicherungsgeld ist grundsätzlich möglich, aber nur unter engen Voraussetzungen. Banken lehnen die meisten Anträge ab, weil das Grundsicherungsgeld als unpfändbares Einkommen gilt und damit für eine reguläre Bonitätsprüfung nicht als Rückzahlungsgrundlage zählt. Seit dem 1. Juli 2026 heißt das frühere Bürgergeld offiziell Grundsicherungsgeld, und mit der Reform haben sich gleich mehrere Regeln geändert, die für die Kreditfrage wichtig sind: die einjährige Vermögens-Karenzzeit ist entfallen, das Schonvermögen wird jetzt nach Alter gestaffelt, und seit Jahresbeginn 2026 ist ein eigenes Konto mit IBAN Pflicht. Wer die Zusammenhänge kennt, kann realistisch einschätzen, welche Wege noch offenstehen und wovor man sich hüten sollte.
Eine spezielle Bank, die gezielt "Kredit trotz Grundsicherungsgeld" als eigenes Produkt anbietet, gibt es nicht: Weder Sparkassen noch Volksbanken oder Direktbanken vergeben reguläre Ratenkredite ohne pfändbares Einkommen. Realistisch sind stattdessen Kleinkredit-Anbieter mit vollständiger Bonitätsprüfung, ein Kredit mit Bürgen bei einer Filialbank oder das Darlehen direkt beim Jobcenter, dessen Voraussetzungen weiter unten erklärt werden.
- Prüfe zuerst, ob dir Leistungen zustehen oder ob eine Ratenzahlung beim Gläubiger möglich ist.
- Nimm keinen neuen Kredit auf, um einen alten zu bezahlen.
- Wenn mehrere Zahlungen offen sind: Eine kostenlose Schuldnerberatung (zum Beispiel bei Verbraucherzentrale, Caritas oder Diakonie) hilft dir, einen Plan aufzustellen.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Warum lehnen Banken einen Kredit bei Grundsicherungsgeld meist ab?
Banken prüfen vor jeder Kreditvergabe, ob ein Antragsteller sein Einkommen tatsächlich zur Rückzahlung einsetzen kann. Genau hier scheitert es beim Grundsicherungsgeld: Es liegt unterhalb der Pfändungsfreigrenze und gilt deshalb als unpfändbares Einkommen. Die monatliche Pfändungsfreigrenze liegt seit dem 1. Juli 2026 bei 1.589,99 Euro für eine alleinstehende Person ohne Unterhaltspflichten, und der Regelbedarf von 563 Euro plus angemessene Unterkunftskosten bleibt bei praktisch allen Empfängern klar darunter. Eine Bank könnte offene Raten im Zweifel also gar nicht über eine Lohn- oder Kontopfändung eintreiben, weil das Existenzminimum gesetzlich geschützt bleibt. Für die Bonitätsprüfung bedeutet das: Selbst wenn der Zahlungswille vorhanden ist, fehlt die rechtlich abgesicherte Rückzahlungsgrundlage, auf die sich ein Kreditinstitut verlassen könnte.
Hinzu kommt, dass der Leistungsbezug meist befristet ist und sich die Höhe je nach Lebenssituation ändern kann, etwa durch eine neue Arbeitsstelle, ein verändertes Haushaltseinkommen oder eine Sanktion. Für Banken ist das ein zusätzliches Risiko, das über die reine Pfändungsfrage hinausgeht. In der Praxis heißt das nicht automatisch "keine Chance", aber es erklärt, warum ein klassischer Ratenkredit bei einer Hausbank in den allermeisten Fällen nicht infrage kommt und warum Alternativen wie ein Bürge, ein Jobcenter-Darlehen oder ein spezialisierter Anbieter mit vollständiger Prüfung realistischere Wege sind.
Was hat sich beim Kredit trotz Bürgergeld durch die Reform 2026 geändert?
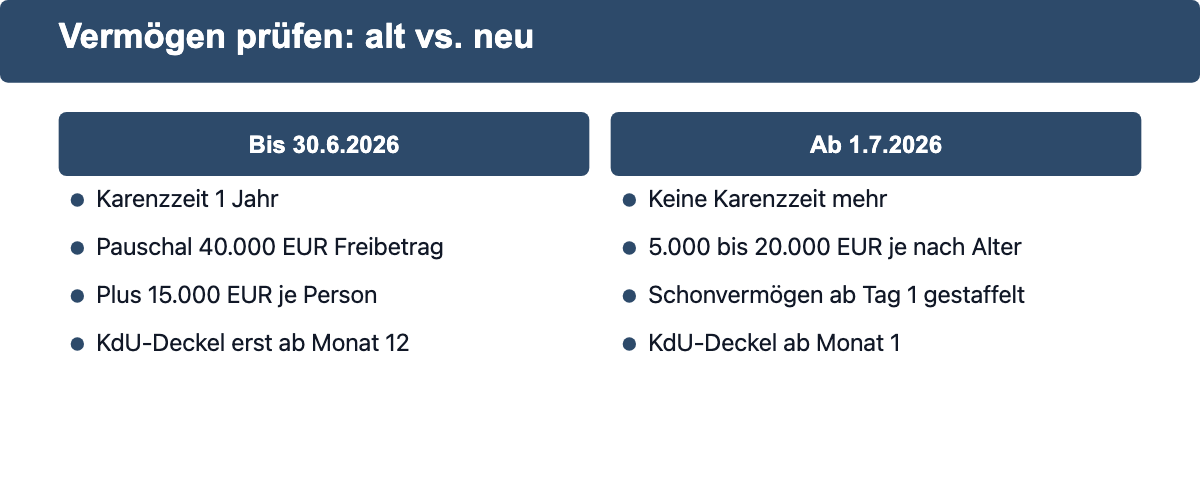
Seit dem 1. Juli 2026 heißt das Bürgergeld offiziell Grundsicherungsgeld. Der Name ist nicht die einzige Änderung: Die bisherige einjährige Vermögens-Karenzzeit ist komplett entfallen. Vorher wurde Vermögen im ersten Bezugsjahr nur oberhalb eines pauschalen Freibetrags von 40.000 Euro für die erste Person plus 15.000 Euro je weiterem Haushaltsmitglied angerechnet. Diese Schonfrist gibt es nicht mehr. Stattdessen gilt von Beginn des Leistungsbezugs an ein altersgestaffeltes Schonvermögen:
| Alter | Schonvermögen (neu, ab 1.7.2026) |
|---|---|
| Bis 30 Jahre | 5.000 Euro |
| 31 bis 40 Jahre | 10.000 Euro |
| 41 bis 50 Jahre | 12.500 Euro |
| Über 50 Jahre | 20.000 Euro |
Wer älter ist, darf also mehr Vermögen behalten, aber wer jünger ist, wird im Vergleich zur alten Karenzzeit-Regelung deutlich früher und strenger geprüft. Auch bei den Kosten der Unterkunft greift die neue Regelung schon ab dem ersten Monat: Die Angemessenheitsgrenzen für Miete und Heizung gelten nicht erst nach zwölf Monaten, sondern von Anfang an. Der Regelbedarf selbst bleibt davon unberührt und liegt 2026 für Alleinstehende weiterhin bei 563 Euro monatlich zuzüglich anerkannter Unterkunftskosten. Für die Kreditfrage ist vor allem die Vermögensprüfung relevant: Wer wenig Rücklagen hat, hat durch den Wegfall der Karenzzeit keinen Nachteil mehr, wer aber knapp über dem neuen, niedrigeren Schonvermögen liegt, muss künftig früher mit Anrechnung rechnen als unter der alten Regelung.
Wer beim Antrag noch Vermögen oberhalb des neuen Schonvermögens hat, muss dieses vor Beginn des Leistungsbezugs regulär aufbrauchen, darf es aber legal dafür einsetzen, bestehende Ratenkredite, einen Dispokredit oder Kreditkartenschulden zu tilgen, bevor die Grundsicherungsgeld-Zahlungen beginnen. Wer also ohnehin plant, einen laufenden Kredit vorzeitig abzulösen, sollte das idealerweise vor der Antragstellung erledigen. Mehr dazu im Ratgeber Kredit Auszahlung am Wochenende.
IBAN-Pflicht 2026: Ohne Konto kein Grundsicherungsgeld und kein Kredit
Seit dem 1. Januar 2026 zahlt die Postbank keine Zahlungsanweisungen zur Verrechnung mehr aus, das bislang gängige Barauszahlungsverfahren in der Filiale ohne eigenes Konto ist damit weggefallen. Wer Grundsicherungsgeld bezieht, braucht deshalb zwingend ein Konto mit eigener IBAN, sonst kommt die Leistung gar nicht erst an. Das betrifft auch die Kreditfrage direkt: Ohne nachweisbaren, regelmäßigen Zahlungseingang auf einem eigenen Konto prüft keine Bank überhaupt einen Antrag.
Wer bislang kein Konto hat oder wegen einer negativen SCHUFA abgelehnt wurde, hat trotzdem einen gesetzlichen Anspruch auf ein Basiskonto nach § 31 Zahlungskontengesetz (ZKG). Dieser Anspruch gilt ausdrücklich auch bei negativer SCHUFA oder bestehender Pfändung, eine Bank darf ein Basiskonto deswegen nicht pauschal verweigern.
- Bei einer Bank oder Sparkasse gezielt ein Basiskonto beantragen, nicht ein reguläres Girokonto, da für Letzteres kein gesetzlicher Anspruch besteht.
- Eine Ablehnung schriftlich anfordern und aufbewahren, sie ist die Grundlage für eine Beschwerde bei der BaFin.
- Bei wiederholter Ablehnung die BaFin als Aufsichtsbehörde einschalten, die kann die Bank zur Kontoeröffnung verpflichten.
Zählt eine Kreditkarte als Vermögen beim Grundsicherungsgeld?
Die Rückzahlung einer Kreditkarte zählt nicht als Einkommen im Sinne des SGB II. Das Kreditkartenkonto selbst muss aber in der Anlage VM (Vermögen) angegeben werden, die seit dem 1. Juli 2026 ausdrücklich auch bei jedem Weiterbewilligungsantrag verlangt wird. Die Anlage VM nennt Girokonten, Kreditkartenkonten, PayPal und andere Online-Konten explizit, verschwiegen werden darf hier nichts.
Für die Prüfung verlangt das Jobcenter in der Regel die Kontoauszüge der letzten drei Monate, sowohl beim Erstantrag als auch bei der Weiterbewilligung, und das für alle Konten sämtlicher Mitglieder der Bedarfsgemeinschaft, nicht nur für das Konto, auf das die Leistung ausgezahlt wird.
- Beträge und Empfänger von Überweisungen dürfen nicht geschwärzt werden, das gilt als Verletzung der Mitwirkungspflicht und kann zur Ablehnung des Antrags führen.
- Geschwärzt werden darf lediglich der Verwendungszweck bei besonders sensiblen Buchungen, etwa Spenden an eine Partei, Gewerkschaft oder Religionsgemeinschaft.
Eine bestehende Kreditkartenschuld selbst wird nicht automatisch angerechnet, kann aber im Einzelfall Rückfragen des Jobcenters auslösen, etwa wenn ungewöhnlich hohe Einzahlungen auf dem Kartenkonto auftauchen. Diese Nachweise werden dann gezielt bei konkretem Anlass angefordert, nicht pauschal bei jedem Antrag.
Kredit vom Jobcenter: Das Darlehen bei unabweisbarem Bedarf
Das Jobcenter kann nach § 24 Absatz 1 SGB II bei einem akuten, unabweisbaren Bedarf ein zinsloses Darlehen gewähren, etwa für eine defekte Waschmaschine oder eine dringend nötige Erstausstattung. Wichtig ist die Einordnung: Es handelt sich um eine Ermessensleistung, kein automatischer Rechtsanspruch. Das Jobcenter prüft im Einzelfall, ob der Bedarf tatsächlich unabweisbar ist und nicht anders gedeckt werden kann, etwa durch vorhandenes, nicht geschütztes Vermögen.
Typische anerkannte Fälle sind:
- Mietrückstände, um eine Kündigung oder Räumungsklage abzuwenden.
- Offene Strom- oder Gasrechnungen, wenn eine Sperrung droht.
- Ein zwingend notwendiges Haushaltsgerät, etwa Kühlschrank oder Waschmaschine, das ausfällt.
- Eine Mietkaution für einen vom Jobcenter genehmigten Umzug.
Wird das Darlehen bewilligt, verrechnet das Jobcenter die Rückzahlung in monatlichen Raten mit den laufenden Leistungen, gesetzlich festgelegt auf 5 Prozent des Regelbedarfs der maßgebenden Regelbedarfsstufe pro Monat. Bei 563 Euro Regelbedarf für Alleinstehende im Jahr 2026 sind das rund 28 Euro monatlich, bis das Darlehen abgetragen ist. Dieser Weg ist zwar kein klassischer Kredit, aber für kurzfristige, klar begründete Notlagen häufig der direkteste und günstigste, weil keine Zinsen anfallen und keine Bonitätsprüfung durch eine externe Bank nötig ist.
Neue Kreditwürdigkeitsprüfung ab 20. November 2026: Was sich für Kreditnehmer ändert
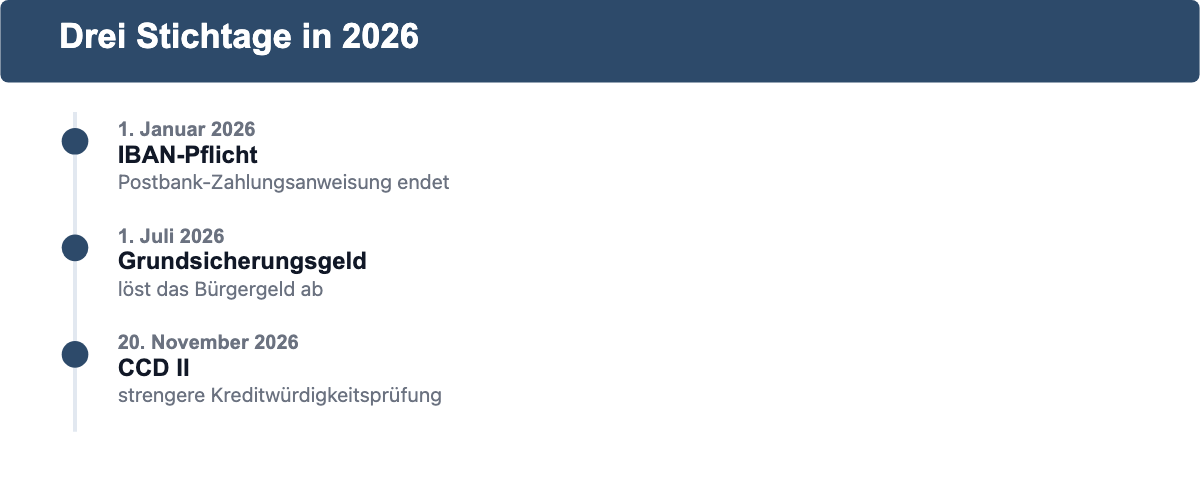
Ab dem 20. November 2026 verpflichtet die neue EU-Verbraucherkreditrichtlinie (CCD II) Kreditgeber in Deutschland nach den neu gefassten §§ 505a und 505b BGB zu einer strengeren Kreditwürdigkeitsprüfung. Ein Verbraucherdarlehen darf dann nur noch vergeben werden, wenn die Rückzahlung auf Grundlage nachvollziehbarer, aktueller Informationen wahrscheinlich ist. Wird der Nettokreditbetrag nach Vertragsschluss deutlich erhöht, muss die Kreditwürdigkeit auf aktualisierter Grundlage erneut geprüft werden.
Für Menschen mit Grundsicherungsgeld bedeutet das in der Praxis eher eine Verschärfung als eine Erleichterung: Anbieter, die bislang mit lockeren oder rein automatisierten Prüfungen geworben haben, müssen ab diesem Datum eine dokumentierte, nachvollziehbare Prüfung vorlegen. Wer schon heute weiß, dass eine reguläre Bonitätsprüfung eng wird, sollte die Zeit bis November nutzen, um die eigenen Unterlagen zu ordnen, etwa Kontoauszüge, Nachweise über feste Ausgaben und eine realistische Haushaltsrechnung, statt auf Anbieter zu setzen, die "garantierte" Kredite ohne echte Prüfung versprechen.
Seriöse Wege zum Kredit trotz Grundsicherungsgeld, und wovor man sich hüten sollte
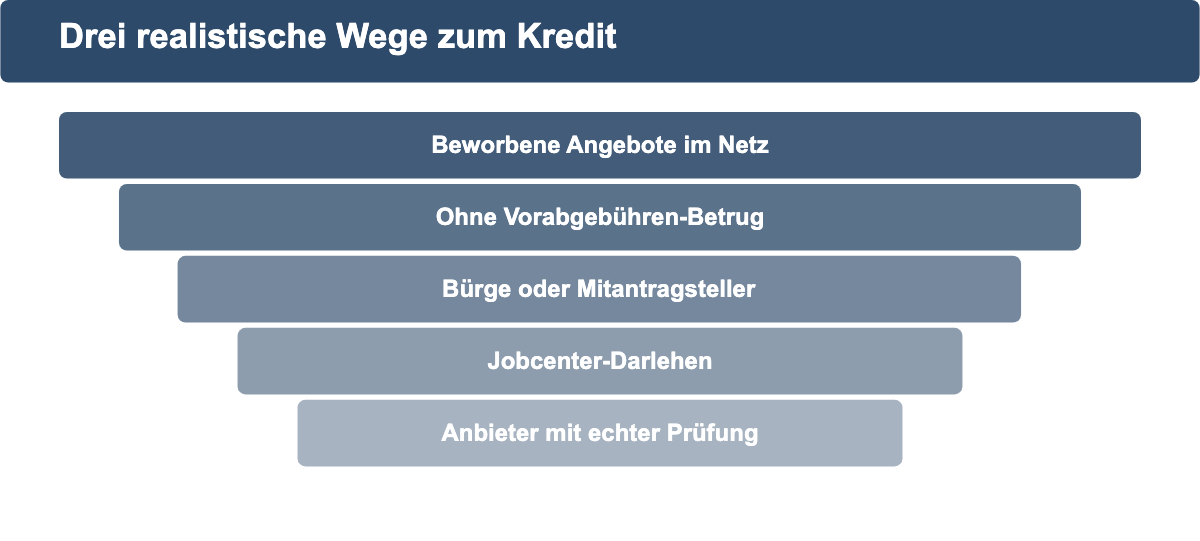
Realistische Wege sind ein Kredit mit einem solventen Bürgen oder Mitantragsteller, ein Kleinkredit-Anbieter mit vollständiger, seriöser Bonitätsprüfung oder das oben beschriebene Jobcenter-Darlehen bei unabweisbarem Bedarf. Auch ein Kredit von Privatpersonen im eigenen Umfeld kann eine Option sein, sollte aber schriftlich mit klaren Rückzahlungsmodalitäten festgehalten werden, um spätere Konflikte zu vermeiden.
Klare Warnsignale für unseriöse Angebote:
- Vorabgebühren für angebliche Bearbeitung, Kontoeröffnung oder "Bonitätsfreischaltung", bevor überhaupt ein Vertrag zustande kommt.
- Werbung mit "garantierter Kredit trotz Bürgergeld" oder "ohne jede Prüfung", seriöse Anbieter prüfen immer, spätestens ab dem 20. November 2026 sind sie gesetzlich dazu verpflichtet.
- Kontaktaufnahme ausschließlich über Messenger oder private Nummern ohne echtes Impressum und ohne erkennbare Banklizenz oder Kooperation mit einer lizenzierten Bank.
- Aufgedrängte Restschuldversicherungen oder kostenpflichtige "Finanzsanierungsverträge", die statt eines echten Kredits nur zusätzliche Kosten verursachen.
Wer eines dieser Signale bemerkt, sollte den Kontakt abbrechen. Ein Anbieter, der keine echte Prüfung durchführt, verlangt am Ende in aller Regel Geld im Voraus und liefert keinen echten Kredit.
Häufig gestellte Fragen
Bekommt man mit Grundsicherungsgeld überhaupt einen Kredit?
Ein regulärer Bankkredit ist selten, weil Grundsicherungsgeld als unpfändbares Einkommen gilt. Realistische Wege sind ein Bürge, ein Anbieter mit vollständiger Bonitätsprüfung oder das Jobcenter-Darlehen bei unabweisbarem Bedarf.
Was hat sich beim Vermögen durch die Reform 2026 geändert?
Die einjährige Vermögens-Karenzzeit ist zum 1. Juli 2026 entfallen. Seitdem gilt von Anfang an ein altersgestaffeltes Schonvermögen zwischen 5.000 und 20.000 Euro statt des früheren pauschalen Freibetrags von 40.000 Euro plus 15.000 Euro je Haushaltsmitglied im ersten Jahr.
Muss ich meine Kreditkarte beim Jobcenter angeben?
Ja. Das Kreditkartenkonto muss in der Anlage VM angegeben werden, auch wenn die reine Rückzahlung der Karte nicht als Einkommen zählt. Kontoauszüge der letzten drei Monate werden dafür in der Regel verlangt.
Kann man beim Sozialamt oder Jobcenter einen Kredit bekommen?
Das Jobcenter kann bei akutem, unabweisbarem Bedarf ein zinsloses Darlehen gewähren. Es handelt sich um eine Ermessensleistung, kein automatischer Anspruch, und die Rückzahlung wird gesetzlich mit 5 Prozent des Regelbedarfs monatlich mit den laufenden Leistungen verrechnet.
Wird ein Privatdarlehen auf das Grundsicherungsgeld angerechnet?
Ein reines Darlehen, das zurückgezahlt werden muss, zählt grundsätzlich nicht als Einkommen. Das Jobcenter kann aber Nachweise verlangen, etwa einen schriftlichen Darlehensvertrag, um eine verdeckte Schenkung oder ein tatsächliches Einkommen auszuschließen.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 18.09.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.