




Das Wichtigste in Kürze
- Ein Kleinkredit ist ein Ratenkredit mit vergleichsweise niedriger Kreditsumme, meist zwischen 1.000 € und 10.000 €, mit fester Laufzeit und gleichbleibender Monatsrate.
- Die effektiven Jahreszinsen der Kleinkredit-Anbieter mit veröffentlichtem repräsentativem Beispiel in unserer Datenbank reichen aktuell von 3,25 % (Deutsche Bank) bis 13,55 % (Ikano Bank), entscheidend ist vor allem deine Bonität.
- Du darfst einen Kleinkredit jederzeit vorzeitig zurückzahlen, die Bank darf dafür laut § 502 BGB höchstens 1 % der Restschuld verlangen, bei unter zwölf Monaten Restlaufzeit nur 0,5 %.
- Mit dem Kreditrechner siehst du deine Monatsrate und den vollständigen Tilgungsplan, bevor du dich für einen Anbieter entscheidest.
Beispiel nach § 17 PAngV: Deutsche Bank
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
Beispiel nach § 17 PAngV: Ikano Bank
Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden.
Große Vergleichsportale wie Check24 oder Verivox zeigen dir Angebote von über 20 Banken auf einmal, verraten den tatsächlichen Zins aber meist erst nach einer Anfrage. Dieser Beitrag geht den umgekehrten Weg: Er zeigt dir zuerst die realen Zinsspannen und Kreditsummen aus unserer eigenen, laufend gepflegten Anbieterdatenbank, und rechnet dir vor, was ein Kleinkredit unter verschiedenen Bedingungen tatsächlich kostet.
Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was ist ein Kleinkredit?
Ein Kleinkredit ist ein gewöhnlicher Ratenkredit mit einer vergleichsweise geringen Darlehenssumme. In unserer Datenbank liegt die Untergrenze je nach Anbieter zwischen 1.000 € und 5.000 €, die Obergrenze für den Kleinkredit-Bereich meist bei rund 10.000 €. Darüber sprechen Banken eher von einem klassischen Ratenkredit, darunter von einem Minikredit oder Kurzzeitkredit mit oft nur wenigen Wochen Laufzeit.
Wie beim größeren Ratenkredit bekommst du den kompletten Betrag auf einmal ausgezahlt und zahlst ihn danach in gleichbleibenden Monatsraten zurück. Jede Rate besteht aus einem Zins- und einem Tilgungsanteil, mit jeder Zahlung sinkt die Restschuld. Die Laufzeit liegt bei den meisten Anbietern zwischen 12 und 120 Monaten, wobei kürzere Laufzeiten von 6 bis 24 Monaten für kleinere Summen am häufigsten gewählt werden.
Kleinkredit Anbieter im Vergleich
Die folgende Tabelle stammt aus unserer eigenen Anbieterdatenbank und zeigt elf Anbieter, die klassische Ratenkredite ab einer Mindestsumme von 1.000 € bis 5.000 € vergeben oder vermitteln. Die Zinsspannen sind bonitätsabhängig, den tatsächlichen Zins für deine Situation nennt dir erst das individuelle Angebot. Klicke auf einen Anbieter, um seine ausführliche Bewertung zu lesen.
| Anbieter | Eff. Jahreszins | Kreditsumme | Laufzeit |
|---|---|---|---|
| PSD Bank | 6,59 % – 6,69 % | 2.500 – 60.000 € | 12 – 120 Monate |
| Bon-Kredit | je nach Bonität, kein Beispiel veröffentlicht | 1.000 – 100.000 € | 12 – 120 Monate |
| Ikano Bank | 4,95 % – 13,55 % | 5.000 – 50.000 € | 24 – 84 Monate |
| Targobank | 3,49 % – 10,99 % | 1.500 – 80.000 € | 12 – 96 Monate |
| Deutsche Bank | 3,25 % – 13,48 % | 3.000 – 80.000 € | 12 – 120 Monate |
| auxmoney | je nach Bonität, kein Beispiel veröffentlicht | 1.000 – 50.000 € | 12 – 84 Monate |
| ING | 3,69 % – 10,99 % | 5.000 – 100.000 € | 12 – 120 Monate |
| Maxda | je nach Bonität, kein Beispiel veröffentlicht | 2.500 – 100.000 € | 12 – 120 Monate |
| SKG Bank | 4,99 % – 11,79 % (SKG Ratenkredit Sofort bzw. Klassisch; Online PrivatKredit eingestellt) | 2.500 – 100.000 € | 12 – 120 Monate |
| Giromatch | je nach Bonität, kein Beispiel veröffentlicht | laut Anbieter | laut Anbieter |
| Oyak Anker Bank | Online-Anfrage derzeit nicht verfügbar (Stand 06.10.2026) | 1.500 – 80.000 € | 6 – 96 Monate |
Beispiel nach § 17 PAngV: TARGOBANK
Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf.
Beispiel nach § 17 PAngV: Deutsche Bank
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
Beispiel nach § 17 PAngV: Ikano Bank
Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden.
Repräsentative Beispiele nach § 17 PAngV: PSD Bank Rhein-Ruhr: *Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. Ikano Bank: Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. TARGOBANK: Repräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. Deutsche Bank: Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. ING Ratenkredit: Bei einem Nettodarlehensbetrag von 15.000,00 € und einer Laufzeit von 120 Monaten (Anzahl der Raten: 120) erhalten mindestens 2/3 aller Kundinnen und Kunden einen effektiven Jahreszinssatz von 7,54 % oder günstiger (fester Sollzinssatz 7,29 % p.a., Monatsrate 176,41 €, Gesamtbetrag 21.168,47 €). Kreditgeber: ING-DiBa AG, Frankfurt am Main. SKG Ratenkredit Sofort: Repräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. SKG Ratenkredit Klassisch: Repräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,99 %, Sollzins 6,79 % p.a. (gebunden), mtl. Rate 149,83 €, Gesamtbetrag 13.794,62 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken.
Deutsche Bank und Ikano Bank zeigen die größte Spanne zwischen bestem und schlechtestem Zins, hier lohnt sich ein Vergleich besonders, wenn deine Bonität nicht optimal ist. Bei der PSD Bank hängt der Zins laut Anbieter dagegen von der Laufzeit ab und nicht von der Bonität, die Spanne ist mit 6,59 % bis 6,69 % entsprechend eng. Für Bon-Kredit, auxmoney, Maxda und Giromatch liegt uns kein verifiziertes repräsentatives Beispiel vor, den Zins siehst du dort erst im individuellen Angebot. Oyak Anker Bank ist die Ausnahme in der Liste: Die Online-Kreditanfrage ist laut Anbieterseite derzeit nicht verfügbar.
Wie wirken sich Zinssatz und Laufzeit auf die Kosten aus?
Bei einem Kleinkredit wirken sich Zinssatz und Laufzeit stärker auf die Gesamtkosten aus, als es die kleine Kreditsumme vermuten lässt. Die folgenden Rechenbeispiele nutzen die gewöhnliche Annuitätenformel, mit der auch unser Kreditrechner arbeitet.
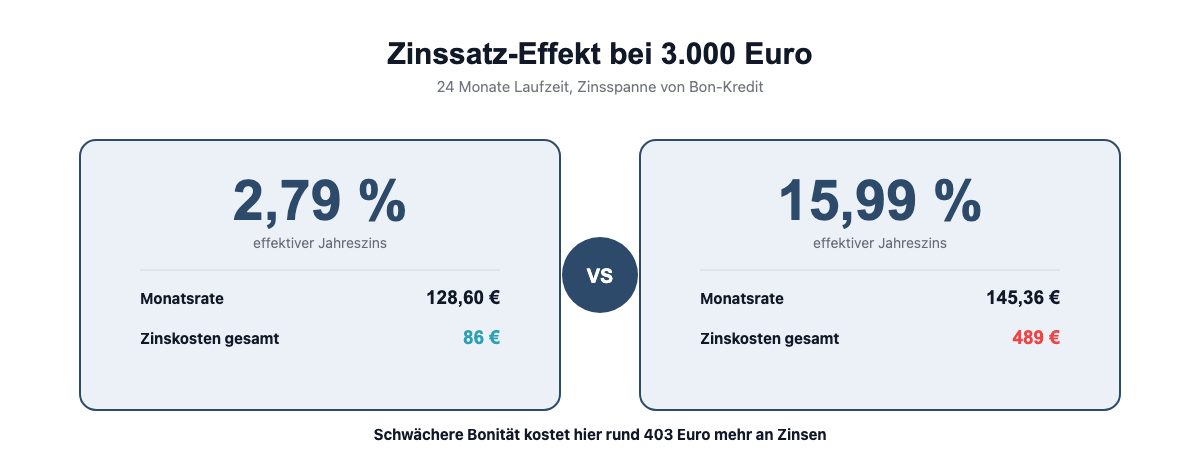
Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters: Angenommen wird eine Zinsspanne von 2,79 % bis 15,99 %. 3.000 € Kreditsumme und 24 Monate Laufzeit vorausgesetzt, macht allein die Bonität diesen Unterschied:
| Effektivzins | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 2,79 % (sehr gute Bonität) | 128,62 € | 87 € |
| 15,99 % (schwächere Bonität) | 145,35 € | 488 € |
Zwischen sehr guter und schwächerer Bonität liegen bei gleicher Summe und Laufzeit gut 400 € Unterschied bei den Zinskosten, obwohl die Monatsrate nur um rund 17 € steigt. Das zeigt, warum ein Blick auf die eigene Schufa vor der Antragstellung mehr bringt als ein Anbieterwechsel allein.
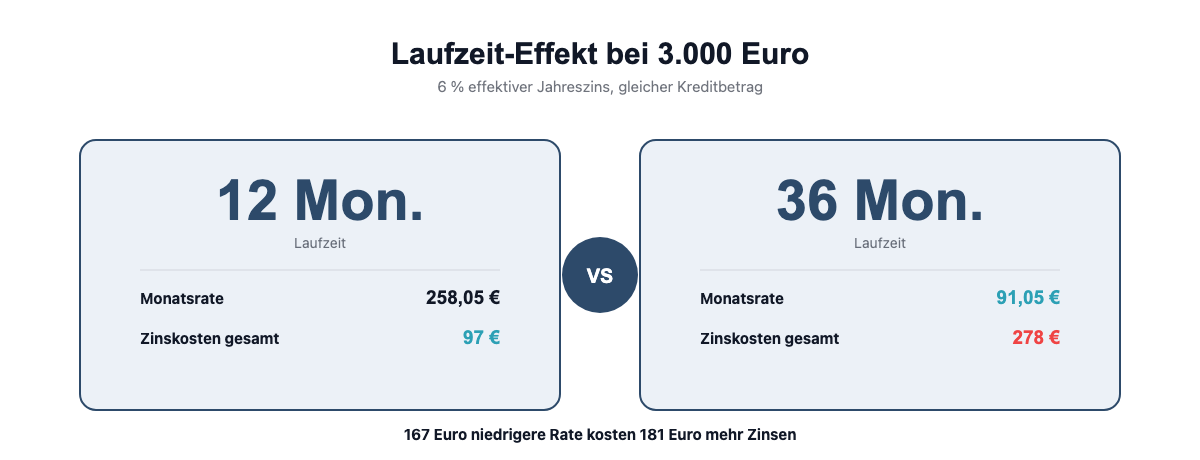
Die Laufzeit wirkt in die entgegengesetzte Richtung. Rechenbeispiel mit angenommenem Zinssatz, kein Angebot eines Anbieters: Mit gleichbleibendem Zins von 6 % und ebenfalls 3.000 € Kreditsumme sieht der Vergleich zwischen einer kurzen und einer langen Laufzeit so aus:
| Laufzeit | Monatsrate | Zinskosten gesamt |
|---|---|---|
| 12 Monate | 257,98 € | 96 € |
| 36 Monate | 91,05 € | 278 € |
Eine längere Laufzeit senkt die monatliche Belastung um rund 167 €, kostet dich über die gesamte Laufzeit aber etwa 182 € mehr an Zinsen. Wähle die Laufzeit deshalb so kurz, wie es dein Budget realistisch zulässt. Trage deine eigenen Werte in den Kreditrechner ein, dort siehst du sofort Monatsrate, effektiven Jahreszins und den kompletten Tilgungsplan für deinen konkreten Fall.
Welche Voraussetzungen musst du für einen Kleinkredit erfüllen?
Volljährigkeit und ein fester Wohnsitz in Deutschland gehören bei praktisch jedem Anbieter zu den Mindestvoraussetzungen. Darüber hinaus musst du ein regelmäßiges Einkommen nachweisen, das die monatliche Rate zuverlässig deckt, meist über Gehaltsabrechnungen der letzten Monate oder einen aktuellen Einkommensteuerbescheid.
Fast jeder Anbieter fragt zusätzlich eine Schufa-Auskunft ab, um dein Ausfallrisiko einzuschätzen. Viele Vergleichsanfragen laufen dabei als sogenannte Konditionsanfrage, die deinen Schufa-Score nicht beeinflusst. Auch eine Kreditanfrage senkt ihn laut SCHUFA nicht, erst ein tatsächlich aufgenommener Ratenkredit zählt zwölf Monate im Score. Falls deine Bonität nicht ausreicht, kann eine Bürgschaft durch eine dritte Person deine Chancen verbessern.
Welche Unterlagen brauchst du für den Antrag?
Für den Antrag benötigst du in der Regel einen gültigen Personalausweis oder Reisepass, aktuelle Einkommensnachweise der letzten zwei bis drei Monate und deine Kontoverbindung für die Auszahlung. Manche Anbieter verlangen zusätzlich einen Nachweis über deinen Wohnsitz, etwa eine aktuelle Rechnung mit deiner Adresse.
Vollständige und aktuelle Unterlagen beschleunigen die Bearbeitung spürbar, unvollständige Angaben sind der häufigste Grund für Verzögerungen bei der Auszahlung. Die Identitätsprüfung läuft bei den meisten Online-Anbietern über Video-Ident, teilweise steht auch PostIdent zur Wahl.
Gibt es einen Kleinkredit ohne SCHUFA-Abfrage?
Eine vollständig schufafreie Kreditvergabe ist in Deutschland die Ausnahme, seit § 505a BGB Banken zu einer echten Kreditwürdigkeitsprüfung verpflichtet. Was es gibt, sind Anbieter, die neben der Schufa stärker auf dein laufendes Einkommen und deine Zahlungshistorie achten und dadurch auch bei einer angespannten Bonität noch ein Angebot machen können.
Solche Kredite richten sich vor allem an Menschen mit negativer Schufa, die bei klassischen Banken keine Zusage bekommen. Kreditvermittler und Banken im Ausland, etwa in der Schweiz, bieten häufig diese Art von Kredit an. Sie sind in der Regel teurer als ein normaler Kleinkredit, weil die Anbieter das höhere Risiko über den Zins ausgleichen. Mehr Details zu Anbietern und Voraussetzungen findest du in unserem Beitrag zum Kredit trotz negativer Schufa, die Grenzen einer schufafreien Finanzierung erklärt unser Beitrag zum Kredit ohne Schufa.
Kannst du einen Kleinkredit vorzeitig zurückzahlen?
Ja, bei einem Kleinkredit darfst du jederzeit ganz oder teilweise vorzeitig tilgen, dieses Recht steht dir gesetzlich zu. Die Bank darf dafür eine Vorfälligkeitsentschädigung verlangen, § 502 BGB deckelt diese Entschädigung aber klar: Liegt die Restlaufzeit über zwölf Monaten, sind maximal 1 % der vorzeitig zurückgezahlten Summe erlaubt, bei einer Restlaufzeit von zwölf Monaten oder weniger sind es höchstens 0,5 %.

Zahlst du zum Beispiel 2.000 € bei einer Restlaufzeit von acht Monaten vorzeitig zurück, liegt die Entschädigung bei maximal 10 €. Manche Anbieter verzichten sogar ganz auf diese Gebühr, prüfe das bei der Anbieterwahl bewusst, wenn du planst, den Kredit früher als vereinbart abzulösen.
Bekommen Studierende und Azubis einen Kleinkredit?
Ja, als Student oder Azubi kannst du unter bestimmten Voraussetzungen einen Kleinkredit bekommen. Wichtig ist ein regelmäßiges Einkommen, etwa aus einem Nebenjob oder dem Azubigehalt. BAföG und Kindergeld zählen bei den meisten Anbietern nicht als festes Einkommen.
Als Azubi solltest du zudem die Probezeit erfolgreich abgeschlossen haben, bevor du einen Kleinkredit beantragst. Eine Übernahmezusage nach der Ausbildung kann deine Chancen weiter verbessern. Reicht dein eigenes Einkommen nicht aus, hilft oft eine Bürgschaft durch ein Elternteil oder eine andere volljährige Person.
Welche Alternativen gibt es zum Kleinkredit?
Ratenkauf, Dispokredit und Kreditkarten mit Ratenzahlung sind die gängigsten Alternativen zum klassischen Kleinkredit. Jede Option passt zu einer anderen Situation.
Ratenkauf ermöglicht dir die sofortige Nutzung eines konkreten Produkts, während du in monatlichen Raten bezahlst. Das passt gut bei einer geplanten Anschaffung, allerdings entstehen durch Zinsen und Gebühren bei längeren Laufzeiten höhere Gesamtkosten als bei einem freien Kleinkredit.
Dispokredit überzieht dein Girokonto kurzfristig, ohne einen formellen Kreditantrag zu stellen. Die Zinssätze liegen dabei häufig deutlich über denen eines Kleinkredits, weshalb sich die Umschuldung eines dauerhaft genutzten Dispos in einen Kleinkredit oft lohnt.
Kreditkarten mit Ratenzahlung, etwa die Ferratum Mastercard, geben dir einen bonitätsabhängigen Kreditrahmen, den du flexibel abrufen und in Raten zurückzahlen kannst. Anders als beim Kleinkredit erhältst du keine Einmalauszahlung, dafür bleibt der Rahmen nach der Tilgung erneut nutzbar.
Überlege gut, welche Alternative am besten zu deinem Vorhaben passt. Vergleiche Zinsen, Rückzahlungsbedingungen und wie viel Flexibilität du wirklich brauchst.
Häufig gestellte Fragen zum Kleinkredit
Was kostet ein Kleinkredit über 3.000 Euro?
Das hängt fast vollständig von deiner Bonität und der gewählten Laufzeit ab. Bei angenommenen 2,79 % effektiv und 24 Monaten Laufzeit zahlst du in unserem Rechenbeispiel (kein Angebot eines Anbieters) rund 87 Euro Zinsen, bei 15,99 % effektiv sind es schon etwa 488 Euro. Vergleiche deshalb mehrere Angebote, statt nur den Werbezins einer einzelnen Bank zu nehmen.
Bekommst du einen Kleinkredit auch mit schlechter Schufa?
Manche Anbieter sagen trotzdem zu, allerdings zu spürbar höheren Zinsen und meist mit geringeren Kreditsummen. Eine breite bonitätsabhängige Zinsspanne, etwa bei Deutsche Bank (3,25 % bis 13,48 %) oder Ikano Bank (4,95 % bis 13,55 %), zeigt, dass der Zins mit dem Risiko steigt. Eine vollständig schufafreie Vergabe ist in Deutschland dagegen die Ausnahme.
Beispiel nach § 17 PAngV: Deutsche Bank
Repräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main.
Beispiel nach § 17 PAngV: Ikano Bank
Bonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden.
Wie schnell ist das Geld nach der Zusage auf dem Konto?
Die meisten Online-Anbieter zahlen zwischen wenigen Stunden und wenigen Werktagen nach Vertragsabschluss und abgeschlossener Identitätsprüfung aus, etwa per Video-Ident. Die genaue Dauer hängt vom jeweiligen Anbieter und deiner eigenen Bank ab, verbindliche Angaben findest du auf der jeweiligen Anbieterseite.
Ist ein Kleinkredit auch für Selbstständige verfügbar?
Ja, Selbstständige können einen Kleinkredit beantragen, allerdings verlangen die meisten Anbieter strengere Nachweise als bei Angestellten, etwa den letzten Einkommensteuerbescheid oder eine betriebswirtschaftliche Auswertung. Manche Banken schließen Selbstständige für bestimmte Produkte auch ganz aus, ein Blick in die Voraussetzungen des jeweiligen Anbieters lohnt sich vorab.
Kannst du mehrere Kleinkredite gleichzeitig aufnehmen?
Ja, das ist grundsätzlich möglich, wirkt sich aber auf deine Bonität aus, weil Anbieter bei einer neuen Anfrage deine gesamte bestehende Verschuldung prüfen. Mehrere laufende Kredite erhöhen häufig den angebotenen Zinssatz für einen weiteren Kredit und schränken deine Rückzahlungsfähigkeit ein, plane deshalb genau, bevor du einen zusätzlichen Kleinkredit aufnimmst.
Passendes Werkzeug: Mit dem Kreditrechner berechnest du Monatsrate, effektiven Jahreszins und den vollständigen Tilgungsplan direkt im Browser.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.