




Geprüfte Anbieter mit Pflichtbeispiel
18 Anbieter, sortiert nach Kreditbetrag. Jeder Zins steht mit dem repräsentativen Beispiel nach § 17 PAngV, so wie es der Anbieter veröffentlicht.
Werbehinweis: Links mit * sind Partnerlinks. Schließt du darüber ab, erhalten wir eine Provision. Die Reihenfolge richtet sich nach dem Kreditbetrag, nicht nach der Provision.
| Anbieter | Betrag | Laufzeit | eff. Jahreszins | § 17 PAngV | Antrag |
|---|---|---|---|---|---|
 VEXCASHMinikredit. Auszahlung in 24 h nur mit Smart-Paket für 69 € monatlich, nicht im Effektivzins enthalten. | 100 bis 1.000 € (Neukunden) | 1 bis 3 Monate | 11,13 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank. | Zum Angebot* |
 CashperMinikredit. Mindesteinkommen 400 € netto; neuer Kredit erst nach Rückzahlung des laufenden. | 100 bis 1.500 € (Neukunden) | 15, 30 oder 60 Tage | 13,40 bis 13,60 % | BeispielRepräsentatives Beispiel: 400 € Nettodarlehensbetrag, 1 Monat, Sollzins 12,71 % fest, eff. Jahreszins 13,48 %, Gesamtbetrag 404,18 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 Minikredit.deMinikredit. Gehört wie Cashper zur Bank DiMare. | 199 € | 61 Tage, 2 Raten | 13,30 % | BeispielBeispiel laut Anbieter: 199 €, 61 Tage, 2 Raten, eff. Jahreszins 13,30 %, Gesamtbetrag 202,12 €. Kreditgeber: Bank DiMare Ltd (früher Novum Bank), Malta (MFSA). | Zum Angebot |
 N26 KreditRatenkredit. Nur für N26-Kunden mit mindestens 90 Tagen Kontohistorie. | 1.000 bis 25.000 € | 12 bis 60 Monate | ab 4,06 % | Beispiel2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin. | Zum Angebot* |
 easyCreditRatenkredit | 1.000 bis 75.000 € | 12 bis 120 Monate | 5,99 bis 16,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 120 Monate, Sollzins 12,27 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 17.358,72 €. Kreditgeber: TeamBank AG, Nürnberg. | Zum Angebot |
 Openbank KreditRatenkredit. Früher Santander BestCredit; santander.de leitet auf openbank.de um. | 1.000 bis 75.000 € | 12 bis 96 Monate | 2,99 bis 11,98 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag von 5.000 €, effektiver Jahreszins 7,27 %, fester Sollzinssatz 7,04 % p.a., Laufzeit 48 Monate, 48 monatliche Raten à 122,48 €, Gesamtbetrag 5.879,04 €. Ein Angebot der Openbank Deutschland AG (Darlehensgeber), Santander-Platz 1, 41061 Mönchengladbach. Kreditgeber: Openbank Deutschland AG, Mönchengladbach. | Zum Angebot* |
 S-KreditpartnerRatenkredit. Nur für Sparkassen-Kunden mit Online-Banking. | 1.000 bis 80.000 € | 18 bis 120 Monate | 5,49 bis 16,49 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 72 Monate, Sollzins 12,28 % gebunden, eff. Jahreszins 12,99 %, Gesamtbetrag 21.269,13 €. Kreditgeber: S-Kreditpartner GmbH, Berlin. | Zum Angebot |
 TARGOBANKRatenkredit | 1.500 bis 80.000 € | 12 bis 96 Monate | 3,49 bis 10,99 % | BeispielRepräsentatives Beispiel: 15.000 € Nettodarlehensbetrag, 73 Monate, Sollzins 6,74 % gebunden, eff. Jahreszins 6,95 %, Gesamtbetrag 18.377,70 €. Kreditgeber: TARGOBANK AG, Düsseldorf. | Zum Angebot* |
 comdirectRatenkredit | 1.500 bis 100.000 € | 6 bis 119 Monate | 3,29 bis 12,49 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 6,45 % gebunden, eff. Jahreszins 6,64 %, Gesamtbetrag 11.724,55 €. Kreditgeber: Commerzbank AG, Frankfurt. | Zum Angebot* |
 PSD Bank Rhein-RuhrRatenkredit. Zins hängt laut Anbieter von der Laufzeit ab, nicht von der Bonität. | 2.500 bis 60.000 € | 12 bis 120 Monate | 6,59 bis 6,69 % | Beispiel*Beispielberechnung: Nettodarlehensbetrag: 10.000,00 Euro. Auszahlung 100 %. Mindestkreditsumme: 2.500,00 Euro. Sollzinsbindung Laufzeit 72 Monate, Gebundener Sollzinssatz pro Jahr 6,39 %, Effektiver Jahreszins 6,59 %, Mtl. Teilzahlung für 10.000,00 Euro 167,58 Euro, Gesamtbetrag 12.065,48 Euro. Sollzinsen freibleibend, gültig ab 22.09.2026. Kreditgeber: PSD Bank Rhein-Ruhr eG, Düsseldorf. | Zum Angebot |
 SKG Ratenkredit SofortRatenkredit | 2.500 bis 100.000 € | 12 bis 120 Monate | 4,99 bis 11,49 % | BeispielRepräsentatives Beispiel nach § 17 PAngV: Nettodarlehensbetrag 10.000 €, Laufzeit 84 Monate, effektiver Jahreszins 6,69 %, Sollzins 6,51 % p.a. (gebunden), mtl. Rate 148,46 €, Gesamtbetrag 12.470,77 €. Kreditgeber: Deutsche Kreditbank AG (Marke SKG BANK), Saarbrücken. | Zum Angebot |
 Bank of ScotlandRatenkredit | 3.000 bis 50.000 € | 24 bis 84 Monate | 5,24 bis 6,99 % | BeispielRepräsentatives Beispiel: 23.000 € Nettodarlehensbetrag, 74 Monate, Sollzins 6,49 % gebunden, eff. Jahreszins 6,69 %, Gesamtbetrag 27.969,99 €. Kreditgeber: Bank of Scotland. | Zum Angebot* |
 Deutsche BankRatenkredit | 3.000 bis 80.000 € | 12 bis 120 Monate | 3,25 bis 13,48 % | BeispielRepräsentatives Beispiel gemäß § 17 Abs. 4 PAngV: Nettodarlehensbetrag 10.000 Euro, effektiver Jahreszins 9,71 %, fester Sollzinssatz p.a. 9,30 %, Laufzeit in Monaten/Anzahl Raten 85, monatliche Rate 164 Euro, zu zahlender Gesamtbetrag 13.737 Euro. Diese Kondition erhalten mindestens 2/3 der Kund*innen bei Abschluss eines Online-PrivatKredits der Deutschen Bank. Bonität vorausgesetzt. Kreditgeber: Deutsche Bank AG, Frankfurt am Main. | Zum Angebot |
 Ikano BankRatenkredit | 5.000 bis 50.000 € | 24 bis 84 Monate | 4,95 bis 13,55 % | BeispielBonität vorausgesetzt. Repräsentatives Beispiel: 2/3 unserer Kunden erhalten bei einer Laufzeit von 36 Monaten, Anzahl der Raten 36, einen Jahreszinssatz von 7,71 % p.a. (Sollzinssatz gebunden) bzw. 7,99 % p.a. (effektiv). Bei einem Nettodarlehensbetrag von 5.000 Euro entspricht das einer monatlichen Rate von 156,02 Euro und einem zu zahlenden Gesamtbetrag von 5.616,72 Euro. Vertragspartner ist die Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wettinerstraße 5, 65189 Wiesbaden. Kreditgeber: Ikano Bank AB (publ), Zweigniederlassung Deutschland, Wiesbaden. | Zum Angebot* |
 SWK BankRatenkredit | 7.500 bis 100.000 € | 24 bis 120 Monate | 5,29 bis 12,99 % | BeispielRepräsentatives Beispiel: 10.000 € Nettodarlehensbetrag, 84 Monate, Sollzins 6,12 % gebunden, eff. Jahreszins 6,29 %, Gesamtbetrag 12.316,58 €. Kreditgeber: SWK Bank. | Zum Angebot* |
 Ferratum MastercardKreditkarte | Kreditrahmen bis 5.000 € | flexibel (revolvierend) | 24,36 % | BeispielBeispiel laut Anbieter: 1.500 € Kreditrahmen voll genutzt, 1 Jahr, Sollzins 22 %, eff. Jahreszins 24,36 %, Gesamtbetrag 1.684,70 €. Kreditgeber: Multitude Bank p.l.c., Malta (MFSA). | Zum Angebot* |
 cashpressoKreditrahmen | Rahmen bis 7.000 € | flexibel | Zins laut Anbieter | BeispielEffektivzins und repräsentatives Beispiel für den Kreditrahmen veröffentlicht cashpresso auf der deutschen Seite nicht; vor Abschluss auf der Anbieterseite prüfen. Kreditgeber: Raiffeisen Bank International AG, Wien. | Zum Angebot |
 VerivoxVermittler. Vermittler: Verivox vergleicht Angebote vieler Banken. | 1.000 bis 100.000 € | 12 bis 120 Monate | je nach Bank | BeispielVerivox ist Vermittler; die repräsentativen Beispiele nennen die vermittelten Banken im Angebot. Verivox Finanzvergleich GmbH (Vermittler). | Zum Angebot* |
Konditionen laut Anbieter, geprüft am 06.10.2026. Ohne Stern: Direktlink ohne Provision.
Was bedeutet „sofort“ beim Geld aufs Konto?
Sofort heißt in der Regel Echtzeitüberweisung, im Fachbegriff SEPA Instant Credit Transfer. Ein Sofortkredit ist ein Kredit mit schneller Zusage und möglichst schneller Auszahlung. Ein Minikredit ist ein kleiner Kredit für wenige Wochen oder Monate, in unserer Tabelle bis 1.500 €. Der Privatkredit ist der Oberbegriff für Ratenkredite an Privatpersonen. Eine solche Überweisung ist nicht an Bankarbeitstage gebunden. Sie kann rund um die Uhr laufen, also auch am Wochenende und an Feiertagen, sofern beide Banken sie unterstützen.
Für den Kredit selbst bedeutet das: Der Anbieter schickt die Auszahlung per Echtzeit, aber nur nachdem die Zusage steht. Die Prüfung von Antrag und Bonität liegt davor. Wer also „Geld in 30 Minuten“ liest, meint meist die Zeit nach der Zusage und nicht die Zeit ab dem ersten Klick.
Echtzeitüberweisung in 10 Sekunden
Die EU-Verordnung über Echtzeitüberweisungen (Verordnung (EU) 2024/886) legt die Fristen fest. Im Euroraum müssen Banken seit dem 9. Januar 2025 Echtzeitüberweisungen empfangen und seit dem 9. Oktober 2025 senden. Spätestens zehn Sekunden, nachdem die Bank den Auftrag erhalten hat, muss das Geld beim Empfänger gutgeschrieben und nutzbar sein.
Seit demselben Datum gibt es außerdem die Verification of Payee (VoP). Die Bank des Absenders prüft dabei, ob Name und IBAN des Empfängers zusammenpassen, bevor die Zahlung rausgeht. Stimmt der Name nicht, wird die Zahlung gestoppt oder gewarnt.
Stand der Regel (04.10.2026): Quelle: Verordnung (EU) 2024/886, Art. 5a und 5c. Für Banken außerhalb des Euroraums in der EU gelten spätere Fristen (2027).
Warum Kredite meist nach der Zusage ausgezahlt werden
Bei einem Kredit ist die Auszahlung der letzte Schritt einer Kette. Erst kommen Antrag, Bonitätsprüfung und Zusage, danach der Vertrag, und erst dann überweist der Anbieter das Geld. Nur dieser letzte Schritt kann als Echtzeitüberweisung laufen. Die Zeit bis zur Zusage verlängert sich deshalb nicht durch die Überweisung, sondern durch die Prüfung.
Welche Anbieter zahlen am schnellsten aus?
Die folgende Tabelle stammt aus unserer Anbieterdatenbank und ist am 03.10.2026 geprüft worden. Die Auszahlungsangaben stammen von den Anbietern selbst. Sie gelten nicht als Zusage für deinen Fall, weil Bonität und Bankverbindung die Dauer beeinflussen.
| Anbieter | Typ | Auszahlung laut Anbieter (Zeit) | Betrag (€) | Effektivzins laut Anbieter (%) |
|---|---|---|---|---|
| VEXCASH | Minikredit | 24 h nur mit Smart-Paket (69 €), sonst 8 bis 10 Werktage | 100 bis 1.000 € (Neukunden) | 11,13 % p. a. |
| easyCredit | Ratenkredit | ca. 30 Min. nach Zusage | 1.000 bis 75.000 € | 5,99 bis 16,99 % p. a. |
| S-Kreditpartner | Ratenkredit | oft am selben Tag | 1.000 bis 80.000 € | 5,49 bis 16,49 % p. a. |
| TARGOBANK | Ratenkredit | 1 bis 2 Bankarbeitstage | 1.500 bis 80.000 € | 3,49 bis 10,99 % p. a. |
| N26 Kredit | Ratenkredit | direkt nach E-Signatur | 1.000 bis 25.000 € | ab 4,06 % p. a. |
| Cashper | Minikredit | Standard: innerhalb von 5 Werktagen nach Vertragsschluss (bis zu 7 Kalendertage) | 100 bis 1.500 € (Neukunden) | 13,40 bis 13,60 % p. a. |
| Bank of Scotland | Ratenkredit | 24 bis 48 h nach Unterlagen | 3.000 bis 50.000 € | 5,24 bis 6,99 % p. a. |
Beispiel nach § 17 PAngV: N26 Kredit
2/3-Beispiel: 10.000 € Nettodarlehensbetrag, 60 Monate, Sollzins 10,99 % gebunden, eff. Jahreszins 11,56 %, Gesamtbetrag 13.042,46 €. Kreditgeber: N26 Bank SE, Berlin.
So liest du die Tabelle:
- Die Auszahlungszeit ist ein Versprechen des Anbieters, keine Garantie. Die Bank des Empfängers und deine Unterlagen bestimmen den Rest.
- VEXCASH zahlt nur mit dem Smart-Paket in 24 Stunden aus. Das Paket kostet 69 € und ist nicht im Effektivzins enthalten. Mehr dazu im Abschnitt zu den Kosten.
- S-Kreditpartner richtet sich nur an Kunden von Sparkassen mit Online-Banking. N26 gibt es nur für Kunden mit mindestens 90 Tagen Kontohistorie.
- Den Effektivzins, der dir zusteht, nennt dir der Anbieter im Angebot. Die Spannen in der Tabelle zeigen nur, was der Anbieter laut seiner Angaben vergibt.
Warum das Geld trotzdem später ankommt
Zwischen dem Klick auf „Antrag senden“ und dem Eingang auf dem Konto liegen mehrere Stellen, an denen die Auszahlung hängen bleiben kann. Die vier häufigsten Ursachen sind fehlende Unterlagen, eine Empfängerbank ohne Echtzeit, ein ungünstiger Zeitpunkt und eine abweichende Kontoinhaberangabe.
Identifizierung und Unterlagen
Viele Anbieter prüfen deine Identität per Video oder über das Online-Banking. Häufig kommt dafür eine TAN per SMS oder eine Freigabe in der Banking-App. Wenn die Mobilnummer nicht hinterlegt ist oder die TAN nicht ankommt, verlierst du Zeit. Solange diese Bestätigung fehlt, gibt es keine Zusage und damit auch keine Auszahlung. Der Schritt dauert oft nur Minuten, kann aber am Abend oder am Wochenende länger liegen, weil dann niemand mehr die Unterlagen prüft.
Auch unvollständige Nachweise verschieben die Zusage. Ein Einkommensnachweis, der nicht lesbar ist oder fehlt, führt zu einer Rückfrage. Jede Rückfrage kostet die Zeit, die du mit einer sofortigen Auszahlung gerechnet hast.
Empfängerbank, Feiertage und Wochenende
Die Echtzeitregel gilt nur, wenn beide Banken mitmachen. Der Anbieter muss Echtzeit senden können, und deine Bank muss sie empfangen können. Fehlt eine dieser Seiten, läuft die Zahlung als normale Überweisung. Eine normale Überweisung braucht an Bankarbeitstagen meist einen Tag oder länger. Ein Antrag am Freitagabend oder an einem Feiertag wartet deshalb oft bis zum nächsten Werktag.
Die Verification of Payee kann die Zahlung zusätzlich anhalten. Stimmt der Name auf deinem Konto nicht exakt mit dem Namen im Antrag überein, meldet die Bank eine Abweichung. Prüfe deshalb vor dem Antrag, ob Vor- und Nachname auf deiner Kontoverbindung genau so stehen, wie du sie eingibst.
Vor dem Antrag prüfen
- Gültiger Ausweis liegt bereit
- Girokonto mit IBAN, das auf deinen Namen läuft
- Name im Antrag entspricht dem Namen auf dem Konto
- Einkommensnachweis ist lesbar vorhanden, falls verlangt
- Der Anbieter nennt, ob die Auszahlung per Echtzeit an deine Bank geht
Welcher Weg passt zu deinem Geldbedarf?
Ob du einen Minikredit, einen Ratenkredit oder einen Rahmenkredit nimmst, entscheidet vor allem die Summe und die Dauer, in der du zurückzahlen kannst. Die Auszahlungszeit allein sollte nicht den Ausschlag geben.
| Geldbedarf (Summe) | Passender Weg | Laufzeit laut Datenbank (Monate bzw. Tage) |
|---|---|---|
| Kleine Summe bis 1.500 €, kurze Überbrückung | Minikredit, z. B. Cashper oder VEXCASH | 15 bis 60 Tage bzw. 1 bis 3 Monate |
| Größere Summe ab 1.000 € | Ratenkredit, z. B. easyCredit oder TARGOBANK | 12 bis 120 Monate bzw. 12 bis 96 Monate |
| Wiederkehrender Geldbedarf | Rahmenkredit, z. B. cashpresso | flexibel, Rahmen bis 7.000 € |
Faustregel: Wenn du die Summe in einem Monat sicher zurückzahlen kannst, passt ein Minikredit. Wenn du über Monate zurückzahlen musst, vergleiche Ratenkredite über den Effektivzins und den Gesamtbetrag, nicht nur über die monatliche Rate.
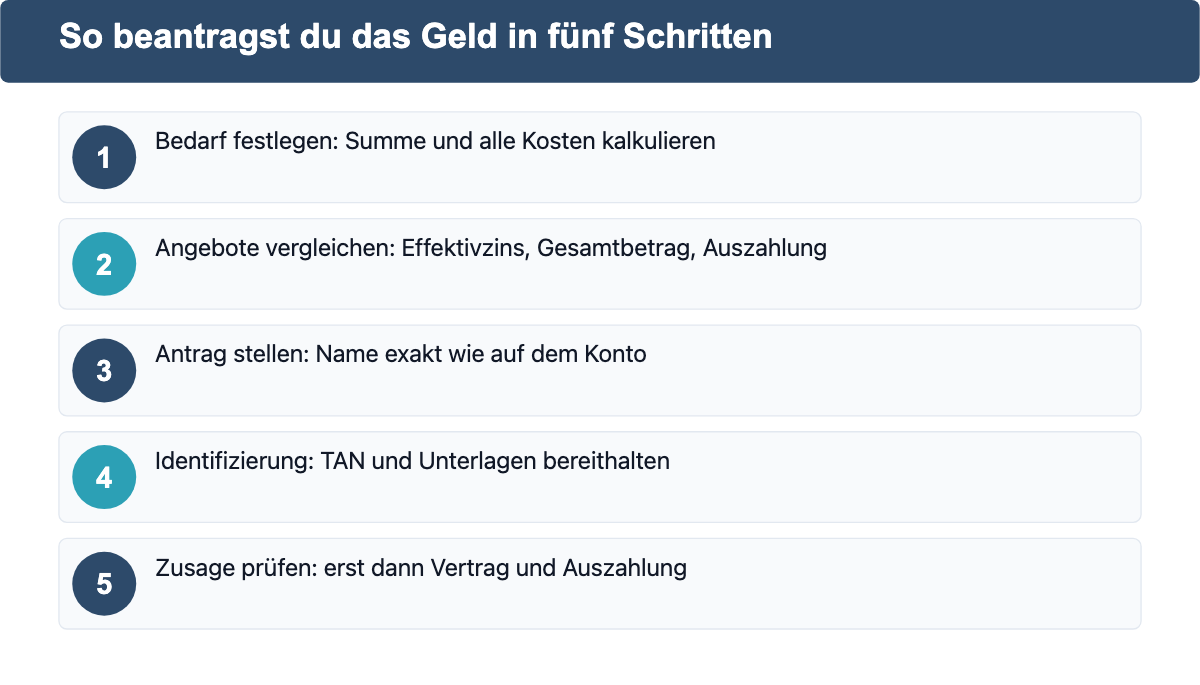
So beantragst du das Geld in fünf Schritten
- Bedarf festlegen: Rechne die Summe aus und plane mit allen Kosten, die zusätzlich anfallen.
- Angebote vergleichen: Achte auf Effektivzins, Gesamtbetrag und die Auszahlungsangabe des Anbieters.
- Antrag online stellen: easyCredit gibt für den Online-Antrag weniger als fünf Minuten an. Gib deinen Namen so ein, wie er auf dem Konto steht. Das verhindert die häufigste Verzögerung durch die Verification of Payee.
- Identifizierung abschließen: Bestätige deine Identität und lade die Unterlagen hoch, sobald der Anbieter sie verlangt.
- Zusage prüfen und Vertrag unterschreiben: Erst dann startet die Auszahlung. Falls sie länger dauert als angegeben, frage beim Anbieter nach dem Status und nicht bei dritten Vermittlern.
Wenn du einen Schritt beschleunigen willst, dann meist den dritten: vollständige Angaben und ein korrekter Name verkürzen die Rückfragen.
Was schnelle Auszahlung kostet
Schnelligkeit hat oft einen Preis. Das deutlichste Beispiel in unserer Datenbank ist VEXCASH. Die Auszahlung innerhalb von 24 Stunden gibt es nur mit dem Smart-Paket für 69 €. Das Paket ist nicht im Effektivzins von 11,13 % p. a. enthalten, muss also zusätzlich bezahlt werden. Ohne das Paket dauert die Auszahlung laut Anbieter 8 bis 10 Werktage.
Beispiel nach § 17 PAngV: VEXCASH
Repräsentatives Beispiel nach § 17 PAngV: 500 € Nettodarlehensbetrag, 3 Monate, Sollzins 10,60 % fest, eff. Jahreszins 11,13 %, 3 Raten à 170,54 €, Gesamtbetrag 511,62 €. Kreditgeber: Vexcash AG, Berlin; Kreditgeber AS Magnetiq Bank.
Rechnen wir ein Beispiel: Du nimmst 500 € auf und buchst das Smart-Paket. Die 69 € sind dann rund 14 Prozent deiner Kreditsumme, bevor die Zinsen überhaupt laufen. Ob sich das lohnt, hängt davon ab, ob du das Geld wirklich in 24 Stunden brauchst. Wenn nicht, ist der Weg ohne Paket günstiger.
Frage bei jedem Angebot nach allen Kosten, die vor, bei und nach der Auszahlung anfallen. Lass sie dir schriftlich bestätigen, bevor du unterschreibst.
Warnsignale: Wann „sofort“ eine Falle ist
Seriöse Anbieter verlangen vor der Auszahlung kein Geld. Die Verbraucherzentrale warnt seit Jahren vor Betrügern, die für einen angeblich bewilligten Kredit Gebühren, Kautionen oder Provisionen fordern. In einer Pressemitteilung vom 20.03.2020 nennt der vzbv Beträge zwischen 200 und 300 Euro und stellt klar, dass Entgelte vor der Leistung rechtlich nicht zulässig sind.
Stopp-Signal
- Du sollst vor der Auszahlung Geld überweisen, auch wenn es „nur eine Gebühr“ heißt
- Die Zusage kommt ungefragt per Anruf oder Nachricht
- Die Auszahlung soll über Gutscheine, Krypto oder ein Zahlungskonto eines Dritten laufen
- Der Anbieter verlangt Zugangsdaten zu deinem Online-Banking
Wenn du eines davon erlebst, brich den Antrag ab und überweise nichts.
Häufige Fragen zum Geld sofort aufs Konto
Wie erkenne ich, ob meine Bank Echtzeitüberweisungen empfängt?
Frage deine Bank oder suche im Online-Banking nach „Echtzeitüberweisung“ oder „Instant Payment“. Seit dem 9. Januar 2025 müssen Banken im Euroraum Echtzeitüberweisungen empfangen können. Ob es bei dir klappt, siehst du spätestens bei der ersten Zahlung, deshalb lohnt sich der Blick vor dem Antrag.
Kann ich mit schlechter SCHUFA trotzdem schnell Geld bekommen?
Einige Anbieter in unserer Tabelle arbeiten mit einer SCHUFA-neutralen Anfrage, darunter easyCredit, TARGOBANK, Cashper und VEXCASH. Ob die Zusage kommt, entscheidet trotzdem die Bonitätsprüfung des Anbieters. Die Bezeichnung „SCHUFA-neutral“ beschreibt die Art der Anfrage, nicht das Ergebnis der Prüfung.
Geht eine Auszahlung auch am Wochenende?
Eine Echtzeitüberweisung kann auch am Wochenende ankommen, wenn der Anbieter sie sendet und deine Bank sie empfängt. Ein normaler Überweisungsauftrag wartet dagegen bis zum nächsten Bankarbeitstag.
Was mache ich, wenn das Geld nicht kommt?
Frage zuerst beim Anbieter nach dem Status und notiere dir die Antwort. Eine fehlende Zusage bedeutet, dass der Anbieter nichts ausgezahlt hat. Verlangt jemand vorher Geld, ist das ein Warnsignal, unabhängig davon, wie die Seite aussieht.
Ist ein Minikredit schneller als ein Ratenkredit?
Pauschal nicht. In unserer Tabelle zahlt VEXCASH mit dem Smart-Paket in 24 Stunden aus, easyCredit laut Anbieter ca. 30 Minuten nach der Zusage. Entscheidend sind der Anbieter, das gebuchte Paket und die Empfängerbank, nicht die Produktart.
Fazit
Geld sofort aufs Konto kommt, wenn Echtzeitüberweisung und Zusage zusammenpassen. Prüfe vorher, ob deine Bank Echtzeit empfängt, ob der Name auf dem Konto exakt stimmt und welche Kosten für die Auszahlung anfallen. Verlangt jemand vor der Auszahlung Geld, brichst du den Antrag ab.

Max Benz hat einen Master of Science-Abschluss in Betriebswirtschaftslehre von der Technischen Universität Dresden und ist Geschäftsführer und Gründer von minikredite.org, einer Marke der LBC Finance UG. Er liebt es, Minikredite miteinander zu vergleichen, um die besten seriösen Anbieter zu finden.
Geschrieben von Max Benz. Aktualisiert am 06.10.2026. Konditionen laut Anbieter, geprüft am 06.10.2026.